
فحص ميزان المراجعة قبل إعداد القوائم: ثمانية فحوصات بصيغ Excel ومثال محلول
قائمة فحص ميزان المراجعة قبل إعداد القوائم: توازن الطرفين، ومطابقة أول المدة، والحسابات المعلقة وغير المربوطة والمكررة، بصيغ Excel ومثال فيه ثلاث مشكلات.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج القوائم المالية من ميزان المراجعة على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
قبل إعداد القوائم المالية يمر ميزان المراجعة بثمانية فحوصات لا بفحص واحد: تساوي المدين والدائن ضمن حد تسامح، ومطابقة أرصدة أول المدة مع ختامي السنة السابقة حساباً حساباً، وتحقق أول المدة + الحركة = آخر المدة لكل حساب، والتأكد من أن الميزان قبل الإقفال، وخلوّه من الحسابات المعلقة ذات الرصيد، وتحديد الأرصدة العكسية، وربط كل حساب ببند مع عدم تكرار أرقام الحسابات، ثم التقريب. كل فحص له صيغة في Excel تُحسب في ثوانٍ. المثال التالي ميزان من 17 حساباً زُرعت فيه ثلاث مشكلات يتوازن معها الميزان تماماً، وهذا بالضبط سبب عدم كفاية فحص المجموع.
لماذا لا يكفي أن يتوازن ميزان المراجعة
الميزان الذي يتساوى طرفاه يثبت شيئاً واحداً: أن القيود المرحّلة متوازنة. لا يثبت أن أرصدة أول المدة صحيحة، ولا أن كل حساب سيجد طريقه إلى بند في القوائم، ولا أن الحساب المعلق أُقفل. الفروق التي تظهر لاحقاً في المركز المالي أو التدفقات النقدية تبدأ هنا، واكتشافها في الميزان يأخذ دقائق وفي القوائم ساعات. الفحوص الثمانية تسبق خطوات الإعداد نفسها المشروحة في مقالة إعداد القوائم المالية من ميزان المراجعة، وتسبق بالضرورة قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين التي تعتمد على صحة أرصدة أول المدة اعتماداً كاملاً. منتج القوائم المالية من ميزان المراجعة يجري أغلب هذه الفحوص قبل أن يكتب أي قائمة، وتفصيله في آخر المقالة.
المثال: ميزان بأول المدة والحركة وآخر المدة
البيانات توضيحية لشركة افتراضية (شركة الرمال للتجارة) بالريال لسنة 2025، بأرصدة موقّعة: المدين موجب والدائن بين قوسين، لأن الصيغ تصبح أقصر، فمجموع العمود المتوازن صفر. العمود «ختامي 2024» من ميزان السنة السابقة بعد الإقفال.
| رقم الحساب | الحساب | ختامي 2024 | أول المدة 2025 | الحركة | آخر المدة 2025 | البند |
|---|---|---|---|---|---|---|
| 1101 | الصندوق والبنك الرئيسي | 60,000 | 60,000 | 12,000 | 72,000 | A01 |
| 1102 | البنك — الحساب الثاني | 20,000 | 20,000 | (32,000) | (12,000) | A01 |
| 1201 | العملاء | 152,000 | 150,000 | 30,000 | 180,000 | A02 |
| 1301 | المخزون | 110,000 | 110,000 | 10,000 | 120,000 | A03 |
| 1501 | الأصول الثابتة — التكلفة | 300,000 | 300,000 | 50,000 | 350,000 | A10 |
| 1502 | مجمع الإهلاك | (90,000) | (90,000) | (35,000) | (125,000) | A10 (مقابل) |
| 2101 | الموردون | (90,000) | (88,000) | (12,000) | (100,000) | L01 |
| 2301 | مخصص الزكاة | (10,000) | (10,000) | (2,000) | (12,000) | L04 |
| 2999 | حساب معلق | 0 | 0 | (3,500) | (3,500) | — |
| 3101 | رأس المال | (200,000) | (200,000) | 0 | (200,000) | Q01 |
| 3201 | الأرباح المبقاة | (252,000) | (252,000) | 40,000 | (212,000) | Q04 |
| 4101 | المبيعات | 0 | 0 | (800,000) | (800,000) | P01 |
| 5101 | تكلفة المبيعات | 0 | 0 | 560,000 | 560,000 | P02 |
| 5201 | المصروفات العمومية والإدارية | 0 | 0 | 130,000 | 130,000 | P04 |
| 5202 | مصروف الإهلاك | 0 | 0 | 35,000 | 35,000 | P04 (إهلاك لـ A10) |
| 5305 | رسوم بنكية (حساب جديد) | 0 | 0 | 5,500 | 5,500 | — |
| 5401 | الزكاة | 0 | 0 | 12,000 | 12,000 | P08 |
| المجموع | 0 | 0 | 0 | 0 |
المدين في عمود آخر المدة 1,464,500 والدائن 1,464,500، وفي أول المدة 640,000 في الطرفين، وفي ختامي 2024 642,000 في الطرفين. الميزان متوازن في أعمدته الأربعة، ومع ذلك فيه ثلاث مشكلات ستكشفها الفحوص التالية واحدة واحدة. في الصيغ أدناه: العمود A رقم الحساب، وB الاسم، وD أول المدة، وE الحركة، وF آخر المدة، وG البند، والصفوف من 2 إلى 18.
الفحص 1: المدين = الدائن ضمن حد التسامح
بأعمدة المدين والدائن المنفصلة: =ROUND(SUM(مدين)-SUM(دائن),2)، وبالأرصدة الموقّعة: =ROUND(SUM(F2:F18),2). النتيجة صفر في المثال. حد تسامح من ريال واحد يستوعب فروق تقريب التصدير من النظام (0.40 مثلاً)؛ ما فوقه ليس تقريباً. الأسباب المعتادة لفرق كبير: تصدير بفلتر أخفى حسابات، أو صفوف تجميعية (حسابات رئيسية تجمع فروعها) دخلت في الجمع مرتين، أو ميزان مأخوذ قبل ترحيل دفعة أخيرة من القيود.
الفحص 2: أرصدة أول المدة تساوي ختامي السنة السابقة
هذا هو الفحص الذي يفشل في المثال مع أن الميزان متوازن. في عمود مساعد H: =XLOOKUP(A2,Prior!$A:$A,Prior!$F:$F,0)-D2 حيث Prior ورقة ميزان السنة السابقة وF رصيدها الختامي الموقّع. الحساب 1201: 152,000 − 150,000 = 2,000، والحساب 2101: (90,000) − (88,000) = (2,000). المجموع صفر، فمجموع أول المدة يتوازن ولا يُظهر شيئاً، لكن حسابين خاطئين. السبب المعتاد تعديل متأخر على السنة السابقة رُحّل في نظام ولم يُرحَّل في أرصدة الافتتاح، أو ترحيل من نظام إلى نظام. عدد الحسابات المخالفة: =SUMPRODUCT(--(ABS(H2:H18)>1)) = 2. يُعاد الفحص على مستوى البند أيضاً حتى لو تغيّر رقم الحساب أو اسمه بين السنتين. الفقرة 3.14 من القسم 3 في المعيار الدولي للمنشآت الصغيرة والمتوسطة تطلب عرض معلومات المقارنة للفترة السابقة لكل المبالغ، فأي فرق هنا ينتقل إلى عمود المقارنة في القوائم.
الفحص 3: أول المدة + الحركة = آخر المدة
في عمود: =ROUND(D2+E2-F2,2) لكل حساب، والنتيجة صفر في كل الصفوف. الفحص يبدو بديهياً، لكنه يفشل عند التصدير من أكثر من تقرير (أول المدة من تقرير والحركة من آخر)، أو عند قيد رُحّل بتاريخ خارج الفترة. وهو أساس اختبار اكتمال دفتر اليومية الذي يطابق مجموع القيود مع حركة الميزان، كما في مقالة اختبار اكتمال دفتر اليومية مع ميزان المراجعة.
الفحص 4: قبل الإقفال أم بعده
القوائم تحتاج ميزان السنة الحالية قبل قيود الإقفال، لأن الربح يُحسب من حسابات الإيرادات والمصروفات. الصيغة: =SUMPRODUCT(((LEFT(A2:A18,1)="4")+(LEFT(A2:A18,1)="5"))*ABS(F2:F18)) تعطي 1,542,500 في المثال، أي أن حسابات الدخل حية. لو كانت صفراً فالميزان بعد الإقفال ويجب إعادة التصدير؛ ولا يصح استنتاج الربح من التغير في الأرباح المبقاة، فالتغير هنا 40,000 مدين (توزيعات) بينما ربح السنة بعد ربط الحساب الجديد 57,500.
الفحص 5: الحسابات المعلقة
حساب «معلق» أو «مؤقت» أو «تسويات» برصيد غير صفري يعني قيوداً لم تجد حسابها بعد. في المثال الحساب 2999 برصيد دائن 3,500. يُكتشف بالاسم: =IF(OR(ISNUMBER(SEARCH("معلق",B2)),ISNUMBER(SEARCH("مؤقت",B2)),ISNUMBER(SEARCH("Suspense",B2))),"معلق","") ثم =COUNTIF(I:I,"معلق"). المعالجة تحليل الرصيد إلى حساباته الأصلية بقيود تسوية موثقة، لا ربطه بالأرصدة الدائنة الأخرى ليختفي.
الفحص 6: الأرصدة العكسية
الرصيد العكسي ليس خطأ بالضرورة، لكنه قرار عرض يجب اتخاذه قبل القوائم. بطبيعة البند من أول حرف في كوده: =IF(OR(AND(LEFT(G2,1)="A",F2<0),AND(OR(LEFT(G2,1)="L",LEFT(G2,1)="Q"),F2>0)),"عكسي",""). يظهر الحساب 1102: بنك برصيد دائن 12,000، أي سحب على المكشوف يُنقل إلى بنده. الحساب 1502 رصيده سالب داخل بند أصول لكنه حساب مقابل فيُستثنى بعلامة في جدول الربط.
الفحص 7: الحسابات غير المربوطة والمكررة
كل حساب له رصيد أو حركة يحتاج إلى بند: =IF(COUNTIF(Mapping!$A:$A,A2)=0,"غير مربوط",""). يظهر 5305 رسوم بنكية، حساب أُنشئ خلال السنة ولم يُضف إلى جدول الربط؛ لو غاب لظهر الربح 63,000 بدل 57,500 ولا يكشفه أي فحص توازن. الحساب 2999 يظهر هنا أيضاً حتى يُقفل. عدد غير المربوطة ذات الرصيد: =SUMPRODUCT((COUNTIF(Mapping!$A:$A,A2:A18)=0)*(F2:F18<>0)) = 2. التكرار: =COUNTIF($A$2:$A$18,A2)>1، وسببه الشائع تصدير حساب رئيسي مع فروعه، أو رقم مكتوب نصاً في صف ورقماً في آخر فتفشل XLOOKUP أيضاً؛ وحّد الأرقام نصاً بصيغة =TEXT(A2,"0") قبل أي مطابقة.
الفحص 8: التقريب ووحدة العرض
الأرقام في الميزان بالهللة، والقوائم قد تُعرض بالريال أو بألف ريال. التقريب يُجرى على مجاميع البنود لا على كل حساب، ثم يُعاد فحص التوازن على الأرقام المقرّبة: =ROUND(SUMIFS(F:F,G:G,"A*")/1000,0) للأصول ومثلها للالتزامات وحقوق الملكية وبنود الدخل، والفرق بينها بعد التقريب هو ما يُفحص. فرق ألف واحد من تقريب كل بند على حدة شائع ويبدو خطأً وهو ليس كذلك. وحدة العرض والإطار المحاسبي قراران يسبقان الإعداد، وما يتغير بينهما في شكل القوائم في مقالة الفرق بين المعيار الدولي للمنشآت الصغيرة والمتوسطة والمعايير الكاملة في القوائم.
نتيجة المثال في ورقة فحص واحدة
ورقة «الفحص» تجمع نتيجة كل فحص في خلية: الفحوص 1 و3 و4 ناجحة؛ الفحص 2 يُظهر حسابين بفرق 2,000 و(2,000)؛ الفحص 5 حساباً معلقاً برصيد 3,500؛ الفحص 6 رصيداً عكسياً واحداً للقرار؛ الفحص 7 حساباً جديداً غير مربوط (5305) إلى جانب المعلق. المشكلات الثلاث المزروعة إذن: أرصدة أول المدة، والحساب المعلق، والحساب الجديد. بعد معالجتها يُربط 5305 بالمصروفات العمومية والإدارية P04 فيصبح ربح السنة 800,000 − 560,000 − 130,000 − 35,000 − 5,500 − 12,000 = 57,500، ويُحلل 2999 إلى حساباته، ويُصحح أول المدة بقيد موثق أو بتصحيح ميزان السنة السابقة حسب السبب الذي يتبين. الفقرات 10.19 إلى 10.21 من القسم 10 تعدّ السهو والأخطاء الحسابية في فترة سابقة أخطاء تُصحح بأثر رجعي إذا كانت جوهرية، أي في عمود المقارنة لا في ربح السنة الحالية.
الأخطاء الشائعة في الفحص نفسه
أكثرها فحص المجاميع وحدها، وهو ما يجعل فرق 2,000 في المثال غير مرئي لأن خطأين تعادلا. يليه تحويل الحساب المعلق إلى «أرصدة دائنة أخرى» بقرار ربط بدل تحليله، فيختفي من الفحوص ويبقى في القوائم. ثالثها معاملة الرصيد العكسي كخطأ وتصحيحه بقيد نهاية سنة بلا مستند، بينما البنك المكشوف حقيقة تُعرض لا خطأ يُمحى. رابعها ربط الحساب الجديد بالتخمين من رقمه فقط: الرقم 5 يقول مصروف، لكن «رسوم بنكية» قد تكون مصروفاً إدارياً أو تكلفة تمويل بحسب طبيعتها، والقرار من الاسم والمستندات. وخامسها خلط تقريرين من النظام بتاريخين مختلفين، فيفشل الفحص الثالث ويضيع الوقت في البحث عن قيد غير موجود.
كيف يختصر المنتج المهمة
منتج القوائم المالية من ميزان المراجعة يُجري الفحوص قبل أن يكتب أي قائمة، ويحوّل بعضها إلى إيقاف للتشغيل برسالة تسمّي السبب. الميزان غير المتوازن يوقفه برسالة E12، والميزان الحالي بعد الإقفال برسالة E12 تطلب التصدير قبل قيود الإقفال، وقيد التسوية غير المتوازن برسالة E12 كذلك. الحساب غير المربوط يوقفه برسالة E10 لكل حساب مع كتابة نسخة مقترحة محدّثة من ملف الربط في مجلد النتائج، والحساب المكرر برسالة E11، وكود بند غير موجود في القائمة برسالة E13. الأرصدة العكسية لا توقف التشغيل بل تُنقل على مستوى الحساب وتظهر في ورقة «إعادة التصنيف»، ومطابقة أول المدة تظهر في ورقة «مطابقة أول المدة» لكل حساب ولكل بند، وحد التسامح يُضبط في ملف الإعدادات وافتراضه ريال واحد.
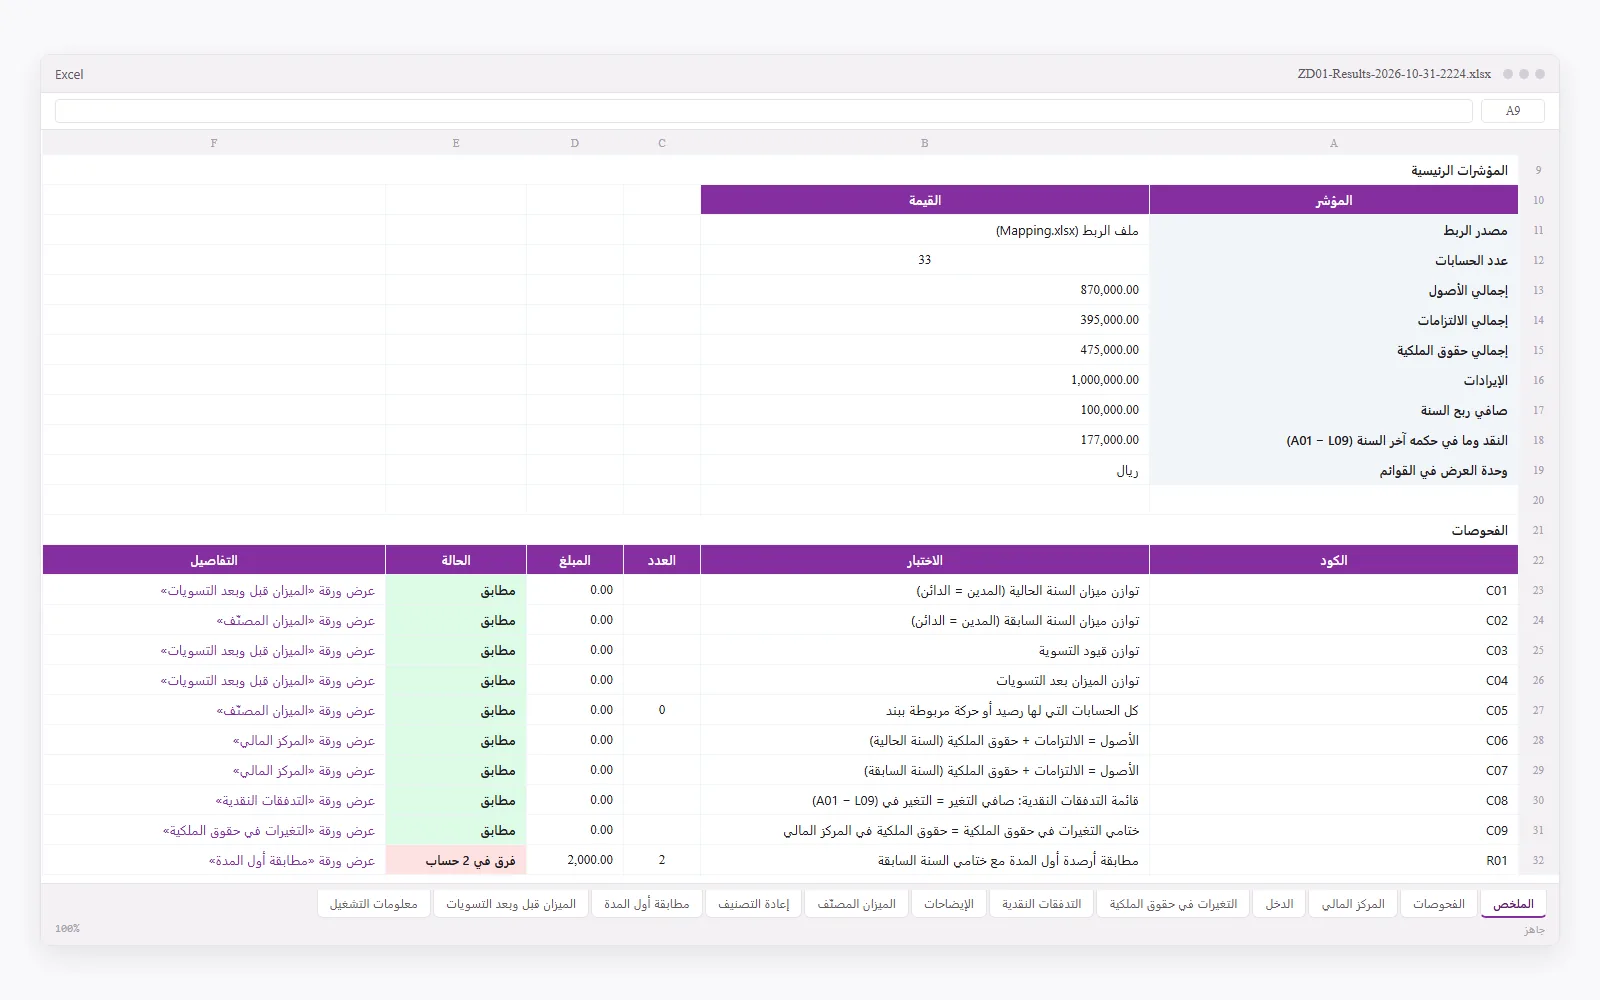
ورقة «الميزان قبل وبعد التسويات» تعرض الميزان قبل قيود التسوية وأثرها والميزان بعدها، وورقة «الميزان المصنّف» كل حساب وبنده في الربط وبنده النهائي. بقية أدوات المحاسب في صفحة أدوات المحاسبين.
تنبيه مهني
الفحوص تكشف الفرق ولا تفسره. سبب فرق أول المدة، وتحليل الحساب المعلق، وقرار عرض الرصيد العكسي، وربط الحساب الجديد، كلها أحكام مهنية على المحاسب أو المراجع الذي يعتمد الميزان قبل إعداد القوائم.
أسئلة شائعة
هل يوجد نموذج ميزان المراجعة Excel جاهز للتحميل؟
النماذج كثيرة، وكلها جدول من أربعة أعمدة إلى ستة: رقم الحساب والاسم وأول المدة والحركة وآخر المدة بالمدين والدائن. القيمة ليست في النموذج بل فيما تضيفه إليه: صيغ الفحوص الثمانية في هذه المقالة، وجدول ربط الحسابات ببنود القوائم. صدّر الميزان من نظامك بهذه الأعمدة وأضف أعمدة الفحص بجانبه.
ما ميزان المراجعة بعد التسويات؟
هو الميزان بعد ترحيل قيود التسوية في نهاية الفترة (الاستحقاقات والمصروفات المدفوعة مقدماً والإهلاك والمخصصات) وقبل قيود الإقفال. القوائم المالية تُبنى منه. الفحوص الثمانية تُطبق عليه كاملة، ويُعاد الفحص الأول على قيود التسوية نفسها: كل قيد يجب أن يتوازن وحده.
ما الفرق بين ميزان المراجعة بالأرصدة والمجاميع؟
ميزان المجاميع يعرض مجموع الحركة المدينة ومجموع الحركة الدائنة لكل حساب، وميزان الأرصدة يعرض صافي الفرق فقط. الفحص الثالث في المقالة (أول المدة + الحركة = آخر المدة) يحتاج إلى الاثنين معاً، ولذلك يُفضل تصدير ميزان يجمع أول المدة والحركة وآخر المدة في تقرير واحد.
كيف أطابق دفتر اليومية مع ميزان المراجعة؟
لكل حساب: مجموع القيود المدينة في اليومية للفترة يجب أن يساوي الحركة المدينة في الميزان، والدائنة مثلها، وأول المدة زائد الحركة يساوي آخر المدة. أي حساب يختل فيه هذا التساوي يعني قيداً لم يُرحَّل أو رُحّل خارج الفترة أو تقريراً صُدّر قبل اكتمال الترحيل.
هل تُطبق الفحوص نفسها على ميزان المراجعة الشهري؟
نعم، مع فرق واحد: أول المدة في الميزان الشهري هو ختامي الشهر السابق لا ختامي السنة السابقة، وحسابات الإيرادات والمصروفات تتراكم من بداية السنة. الفحوص الأخرى، من توازن الطرفين إلى الحسابات المعلقة وغير المربوطة، لا تتغير.
المراجع
- XLOOKUP function — Microsoft Support — صيغة XLOOKUP ووسيط if_not_found، وأنها متاحة في Microsoft 365 وExcel 2021 و2024 وليست في 2016 و2019
- SUMPRODUCT function — Microsoft Support — صيغة SUMPRODUCT والعدّ بشروط عبر ضرب مصفوفات منطقية، وشرط تساوي أبعاد المصفوفات
- IFRS for SMEs Accounting Standard (2025), Sections 3 and 10 — IFRS Foundation — الفقرة 3.14 (معلومات المقارنة للفترة السابقة) والفقرات 10.19 إلى 10.21 (تعريف أخطاء الفترات السابقة، ومنها الأخطاء الحسابية والسهو، وتصحيحها بأثر رجعي)
مقالات ذات صلة
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
- إعداد القوائم المالية من ميزان المراجعة: الربط وإعادة التصنيف وخمسة فحوصات · القوائم المالية من ميزان المراجعة
- المعيار الدولي للمنشآت الصغيرة والمتوسطة مقابل المعايير الكاملة: ما يتغير في القوائم الأربع · القوائم المالية من ميزان المراجعة
- اختبار قيود اليومية حسب ISA 240: ماذا تفحص ولماذا · اختبار قيود اليومية
الأداة التي تنفّذ هذه المهمة: القوائم المالية من ميزان المراجعة. الدور: محاسب · مراجع.