
المعيار الدولي للمنشآت الصغيرة والمتوسطة مقابل المعايير الكاملة: ما يتغير في القوائم الأربع
ما يتغير في المركز المالي والدخل وحقوق الملكية والتدفقات النقدية بين معيار المنشآت الصغيرة والمتوسطة والمعايير الكاملة كما اعتمدتها الهيئة، بجدول ومثال.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج القوائم المالية من ميزان المراجعة على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
القوائم الأربع لا تتغير في عددها بين المعيار الدولي للمنشآت الصغيرة والمتوسطة والمعايير الدولية الكاملة: المركز المالي، والدخل، والتغيرات في حقوق الملكية، والتدفقات النقدية، مع الإيضاحات ومبالغ المقارنة. ما يتغير أربعة أشياء: المعيار الصغير يجيز دمج قائمة الدخل وقائمة التغيرات في حقوق الملكية في قائمة واحدة للدخل والأرباح المبقاة بشرط محدد (الفقرة 3.18)؛ والمعايير الكاملة من 1/1/2027 تفرض في قائمة الربح أو الخسارة أصنافاً ومجموعين فرعيين إلزاميين بموجب IFRS 18؛ والطريقة غير المباشرة في التدفقات النقدية تبدأ من نقطتين مختلفتين؛ والإيضاحات في المعيار الصغير أقل بكثير. هذه المقالة تفصّل الفروق قائمةً قائمة كما اعتمدتها الهيئة السعودية للمراجعين والمحاسبين، بجدول مقارنة ومثال.
المعيار الدولي للمنشآت الصغيرة والمتوسطة والمعايير الكاملة كما اعتمدتهما الهيئة
وثيقة اعتماد الهيئة (المحدّثة في 24/12/2025) تنص على تطبيق المعايير الدولية على القوائم المالية للفترات التي تبدأ في 1/1/2017 للمنشآت المدرجة في السوق المالية و1/1/2018 للمنشآت الأخرى، وعلى اعتماد IFRS 18 ليحل محل IAS 1 لفترات التقرير السنوية التي تبدأ في 1/1/2027 أو بعده مع السماح بالتطبيق الأسبق، وعلى اعتماد النسخة الثالثة (2025) من المعيار الدولي للتقرير المالي للمنشآت الصغيرة والمتوسطة لتحل محل نسخة 2015 من التاريخ نفسه. الوثيقة تعتمد المعيارين كما صدرا من مجلس المعايير الدولية مع إضافات وتعديلات محددة بالفقرة، أبرزها إضافة الزكاة إلى جانب ضريبة الدخل في بنود العرض، وإفصاحات إضافية عن طبيعة التمويل والاستثمار. أما من يطبق أي الإطارين فليس موضوع هذه المقالة؛ المعيار نفسه يقول في الفقرة 1.1 إنه موجّه للمنشآت التي ليس عليها مساءلة عامة، والتزام منشأة بعينها بإطار يُتحقق منه من جهتها المنظمة.
الفروق التالية في العرض لا تمس طريقة الإعداد من الميزان: جدول ربط الحسابات ببنود القوائم وإعادة تصنيف الأرصدة العكسية وفحوصات التوازن واحدة في الإطارين، كما في مقالة إعداد القوائم المالية من ميزان المراجعة، وقائمة التدفقات النقدية تُبنى من الميزانين بالطريقة نفسها المشروحة في إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين. ومنتج القوائم المالية من ميزان المراجعة يقرأ الإطار من ملف الإعدادات ويكتبه في عناوين القوائم والإيضاحات، وتفصيله في آخر المقالة.
قائمة المركز المالي: الفرق في الإيضاحات لا في القائمة
الفقرة 4.2 من القسم 4 تحدد الحد الأدنى من البنود، ومنها: النقد، والذمم المدينة، والأصول المالية، والمخزون، والممتلكات والآلات والمعدات، والعقارات الاستثمارية، والأصول غير الملموسة، والذمم الدائنة، والالتزامات المالية، والضريبة، والمخصصات، وحقوق الملكية. والفقرة 4.4 تطلب الفصل بين المتداول وغير المتداول، ومن معايير الأصل المتداول في الفقرة 4.5 أن يُتوقع تحققه خلال اثني عشر شهراً بعد تاريخ التقرير. القائمة نفسها في المعايير الكاملة لا تختلف في شكلها العملي، وتعديلات الهيئة متوازية: في IAS 1 أضافت إلى الفقرة 54 بنداً للالتزامات عن الزكاة المستحقة وفق معيار الزكاة السعودي، وفي المعيار الصغير أضافت الفقرة 4.11 التي تطلب تصنيفات فرعية للبنود بحسب طبيعة التمويل وشروطه (تقليدي أو مرابحة أو تورق)، وتطلب الإفصاح عن حسابات السحب على المكشوف حتى لو عوملت ضمن إدارة النقد. الفرق إذن إيضاحي، والبنود الثابتة التي يُربط بها الميزان تعمل للإطارين.
قائمة الدخل: هنا الفرق الأكبر من 2027
في المعيار الصغير تختار المنشأة (الفقرة 5.2) قائمة واحدة للدخل الشامل أو قائمتين: قائمة دخل ثم قائمة دخل شامل. الحد الأدنى من البنود في الفقرة 5.5: الإيرادات، وتكاليف التمويل، ونصيب المنشأة من نتائج الشركات الزميلة، ومصروف الضريبة، والعمليات غير المستمرة، والربح أو الخسارة، والدخل الشامل الآخر، ومجموع الدخل الشامل. والهيئة أضافت إلى البند (د) «مصروف الضريبة والزكاة» لأن الزكاة من مصروفات الشركات في المملكة. والفقرة 5.11 تجيز تحليل المصروفات بحسب طبيعتها أو وظيفتها.
في المعايير الكاملة حتى نهاية 2026 يحكم القائمة IAS 1 بتعديلات الهيئة نفسها (الفقرة 82 «مصروف الضريبة والزكاة»، ومثالا الفقرتين 102 و103 ينتهيان بسطر «الربح قبل الزكاة والضريبة»). ومن 1/1/2027 يحكمها IFRS 18 الذي يفرض تصنيف كل دخل ومصروف في قائمة الربح أو الخسارة في صنف من خمسة: التشغيل، والاستثمار، والتمويل، والزكاة وضرائب الدخل (صنف الضرائب بعد إضافة الهيئة في الفقرة 47)، والعمليات غير المستمرة، مع مجموعين فرعيين إلزاميين: الربح التشغيلي، والربح قبل التمويل والزكاة وضرائب الدخل (الفقرة 69 كما عدّلتها الهيئة). ويطلب IFRS 18 الإفصاح عن مقاييس الأداء المعرّفة من الإدارة، وهي مجاميع فرعية للدخل والمصروفات لا تحددها المعايير، ويضع مبادئ جديدة للتجميع والتفصيل. المعيار الصغير لا يعرف هذه الأصناف ولا هذه المقاييس.
المثال: قائمة دخل واحدة تحت الإطارين
البيانات توضيحية لشركة افتراضية (شركة النخيل للتجارة) بالريال لسنة 2025، وهي أرقام المثال في مقالة الإعداد من الميزان: إيرادات 900,000، وتكلفة إيرادات 600,000، ومصروفات عمومية وإدارية 190,000 منها إهلاك 40,000، وتكاليف تمويل 9,000، وزكاة 14,000، ولا بنود استثمار ولا عمليات غير مستمرة.
| البند | المعيار الصغير (القسم 5) | المعايير الكاملة من 2027 (IFRS 18) |
|---|---|---|
| الإيرادات | 900,000 | 900,000 (صنف التشغيل) |
| تكلفة الإيرادات | (600,000) | (600,000) |
| مجمل الربح | 300,000 | 300,000 |
| المصروفات العمومية والإدارية | (190,000) | (190,000) |
| الربح التشغيلي | 110,000 (اختياري) | 110,000 (مجموع فرعي إلزامي) |
| الربح قبل التمويل والزكاة وضرائب الدخل | — | 110,000 (مجموع فرعي إلزامي) |
| تكاليف التمويل | (9,000) | (9,000) (صنف التمويل) |
| الربح قبل الزكاة | 101,000 | 101,000 |
| الزكاة | (14,000) | (14,000) (صنف الزكاة وضرائب الدخل) |
| صافي الربح | 87,000 | 87,000 |
الأرقام واحدة من أول سطر إلى آخره، لأن الإطارين يقيسان العمليات نفسها بالطريقة نفسها هنا. ما يتغير هو السطور الإلزامية وتسميتها وتصنيف كل بند في صنفه، وفي شركة فيها إيراد فوائد أو حصة في زميلة يصبح موضع السطر نفسه موضع قرار.
قائمة التغيرات في حقوق الملكية أو قائمة الدخل والأرباح المبقاة
الفقرة 3.17 تضع قائمة التغيرات في حقوق الملكية ضمن المجموعة الكاملة، لكن الفقرة 3.18 تجيز بدلاً من قائمة الدخل الشامل وقائمة التغيرات في حقوق الملكية قائمة واحدة للدخل والأرباح المبقاة إذا كانت التغيرات الوحيدة في حقوق الملكية خلال الفترات المعروضة ناشئة عن الربح أو الخسارة، ودفع توزيعات الأرباح، وتصحيح أخطاء الفترات السابقة، وتغيير السياسات المحاسبية. والفقرة 6.5 تحدد ما تعرضه هذه القائمة: الأرباح المبقاة في بداية الفترة، والتوزيعات، وإعادة العرض، والأرباح المبقاة في نهايتها. شركة النخيل في المثال تستوفي الشرط: رأس المال ثابت، ولا احتياطيات، فتعرض تحت قائمة الدخل: أرباح مبقاة في 1/1/2025 بمبلغ 62,000، زائد ربح السنة 87,000، ناقص توزيعات 20,000، تساوي 129,000 في 31/12/2025. أما إذا حُوّل جزء من الربح إلى الاحتياطي النظامي أو زِيد رأس المال فهذه حركات لم تذكرها الفقرة 3.18، والأسلم عرض قائمة التغيرات الكاملة بأعمدتها. في المعايير الكاملة لا يوجد هذا الخيار؛ IAS 1 يدرج قائمة التغيرات في حقوق الملكية للفترة ضمن المجموعة الكاملة دائماً.
قائمة التدفقات النقدية: نقطة بداية مختلفة من 2027
الفقرتان 7.3 و7.7 من القسم 7 تصنفان التدفقات في التشغيل والاستثمار والتمويل وتجيزان الطريقة المباشرة أو غير المباشرة، والفقرة 7.8 تبدأ الطريقة غير المباشرة من الربح أو الخسارة ثم تعدّله بالتغير في رأس المال العامل والبنود غير النقدية وبنود الاستثمار والتمويل. وIAS 7 بالتصنيف نفسه والطريقتين نفسيهما، غير أن مجلس المعايير الدولية عدّله في أبريل 2024 مع إصدار IFRS 18 بحيث تبدأ الطريقة غير المباشرة من مجموع الربح التشغيلي، ووضع متطلبات جديدة لتصنيف الفوائد والتوزيعات. من يعدّ القائمة من الميزانين لا يتغير عمله إلا في السطر الأول وفي موضع تكاليف التمويل. والهيئة أضافت الزكاة المدفوعة إلى الفقرة 7.4 من القسم 7 كما أضافتها إلى الفقرتين 14 و35 من IAS 7، وأضافت الفقرة 7.22 التي تطلب الإفصاح عن الفوائد وعوائد التمويل المقبوضة والمدفوعة مفصلة بطبيعة كل تمويل.
الإيضاحات والقياس: أين يكون التبسيط فعلاً
صفحة مؤسسة المعايير الدولية تلخص الفرق في خمسة أنواع من التبسيط في المعيار الصغير: حذف موضوعات لا تخص المنشآت الصغيرة والمتوسطة عادةً، ومنع بعض الخيارات المحاسبية المتاحة في المعايير الكاملة، وتبسيط كثير من مبادئ الإثبات والقياس، وإفصاحات أقل بكثير، ونص مكتوب بإنجليزية بسيطة. الفقرات 8.2 إلى 8.5 تحدد ما تحتويه الإيضاحات وترتيبها: بيان الامتثال، ثم السياسات المحاسبية ذات الأهمية النسبية، ثم المعلومات الداعمة لبنود القوائم، ثم الإفصاحات الأخرى. والهيئة أضافت إفصاحات في الإطارين عن طبيعة الدخل من التمويل وتكاليفه (الفقرتان 5.12 و5.13 في المعيار الصغير) وعن التصنيفات الفرعية للأصول والالتزامات المالية، وعدّلت الفقرة 3.25 بحيث إذا اختارت منشأة صغيرة الإفصاح عن المعلومات القطاعية أو ربحية السهم اتبعت المعايير الدولية المعتمدة في ذلك.
في القياس فرقان يستحقان الذكر لأنهما يغيّران الأرقام لا الشكل. المخزون: الفقرة 13.4 تقيسه بالأقل من التكلفة وسعر البيع المقدر ناقص تكاليف الإكمال والبيع، وIAS 2 بالأقل من التكلفة وصافي القيمة القابلة للتحقق، وكلاهما يقبل الوارد أولاً صادر أولاً والمتوسط المرجح، والفقرة 13.18 تمنع الوارد أخيراً صادر أولاً صراحة. والممتلكات والآلات والمعدات: نسخة 2025 في الفقرة 17.15 تخيّر المنشأة بين نموذج التكلفة ونموذج إعادة التقييم، فالاختيار هنا قرار سياسة لا فرق إطار.
جدول مقارنة مختصر
| الموضوع | المعيار الدولي للمنشآت الصغيرة والمتوسطة (2025) | المعايير الدولية الكاملة |
|---|---|---|
| المجموعة الكاملة | أربع قوائم وإيضاحات ومقارنة (3.17) | أربع قوائم وإيضاحات ومقارنة (IAS 1) |
| دمج الدخل وحقوق الملكية | قائمة دخل وأرباح مبقاة واحدة بشرط 3.18 | غير متاح؛ قائمة التغيرات في حقوق الملكية دائماً |
| قائمة الدخل من 2027 | الحد الأدنى في 5.5 بلا أصناف إلزامية | خمسة أصناف ومجموعان فرعيان إلزاميان ومقاييس أداء معرّفة من الإدارة (IFRS 18) |
| تحليل المصروفات | بالطبيعة أو بالوظيفة (5.11) | وفق IFRS 18 ومبادئ التجميع والتفصيل |
| بداية الطريقة غير المباشرة | الربح أو الخسارة (7.8) | مجموع الربح التشغيلي (IAS 7 بتعديل 2024) |
| الزكاة في العرض | مضافة بتعديل الهيئة في 5.5 و7.4 | مضافة بتعديل الهيئة في IAS 1 وIFRS 18 وIAS 7 |
| الإيضاحات | أقل بكثير، بترتيب 8.4 | كاملة |
| النفاذ في المملكة | نسخة 2025 من 1/1/2027 مع جواز التطبيق الأسبق | IFRS 18 من 1/1/2027 مع جواز التطبيق الأسبق |
كيف يختصر المنتج المهمة
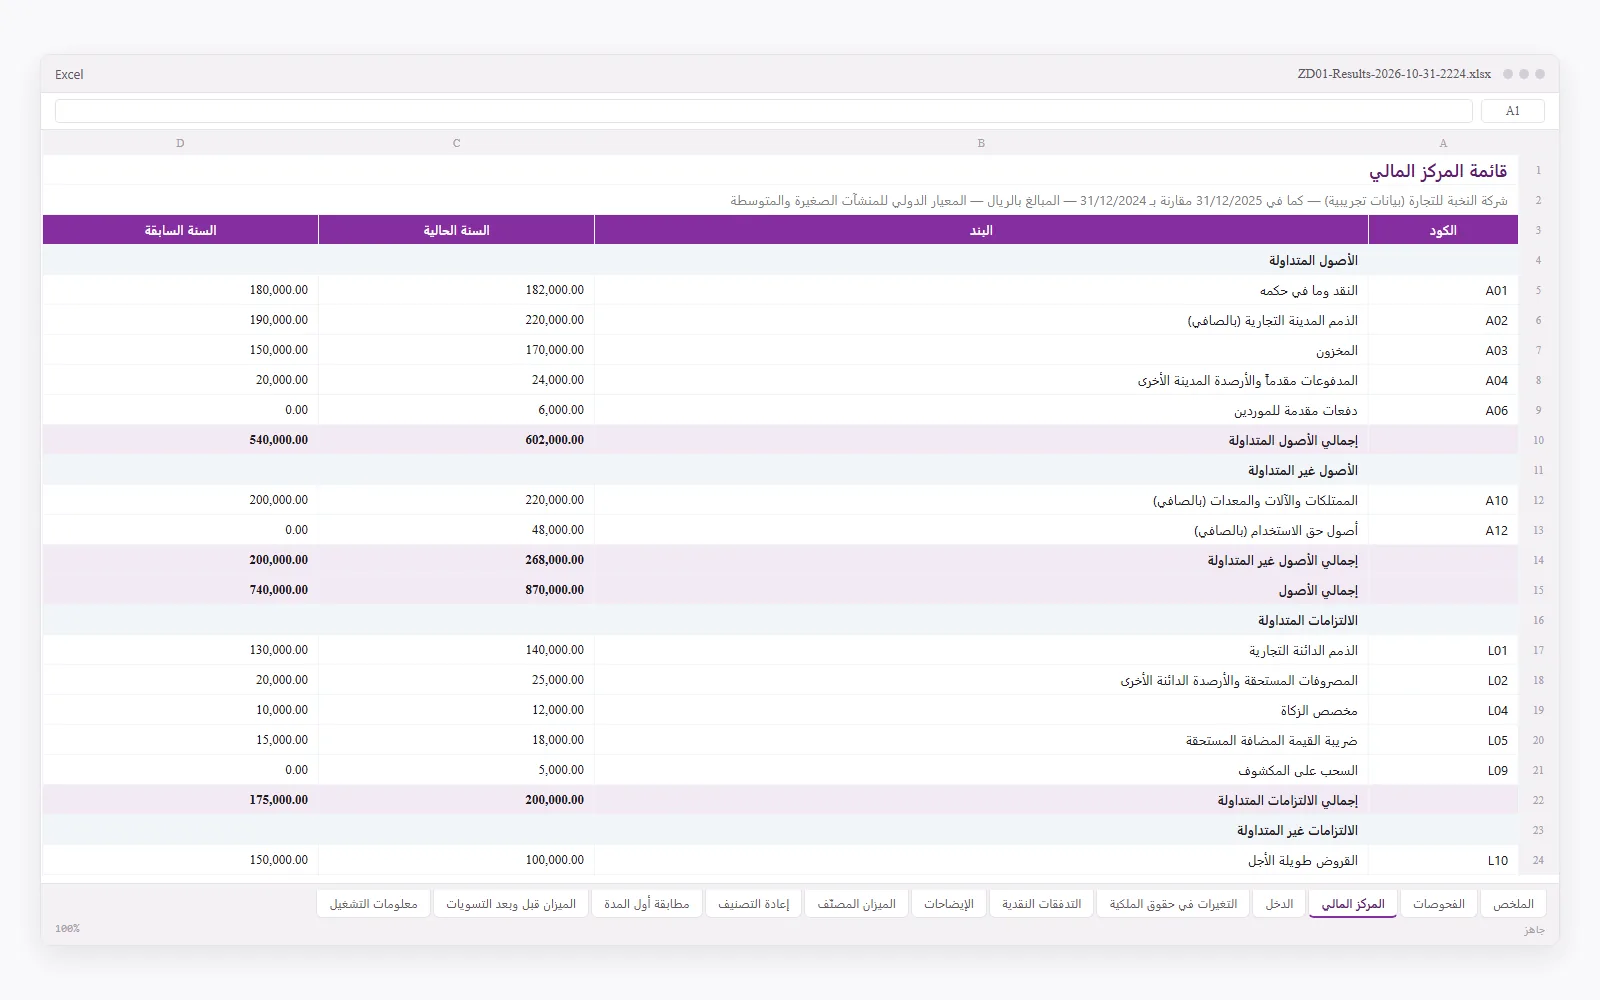
في ملف الإعدادات Settings.xlsx يوجد حقل «الإطار المحاسبي» بخيارين: «المعيار الدولي للمنشآت الصغيرة والمتوسطة» وهو الافتراضي، أو «المعايير الدولية الكاملة»، وتُقبل الصيغ IFRS for SMEs وSME وFull IFRS وIFRS. الإطار المختار يظهر في عناوين القوائم وفي ورقة «الإيضاحات» التي تذكر السياسات المستخدمة في الإعداد والعمليات غير النقدية. قائمة البنود الثابتة، واحد وأربعون بنداً من A01 إلى P09، واحدة للإطارين، وكذلك الفحوصات الإلزامية وحد التسامح (افتراضياً ريال واحد) ووحدة العرض بالريال أو بألف ريال. منتج القوائم المالية من ميزان المراجعة يُنتج القوائم الأربع للسنتين من الميزانين وملف الربط على جهازك، ويترك تصنيف بنود IFRS 18 ومقاييس الأداء المعرّفة من الإدارة والإفصاحات التفصيلية لمن يعتمد القوائم.
بقية أدوات المحاسب في صفحة أدوات المحاسبين، وفحوص الميزان التي تسبق الإعداد في أي إطار في مقالة فحص ميزان المراجعة قبل إعداد القوائم.
تنبيه مهني
اختيار الإطار المحاسبي، والتحقق من انطباقه على المنشأة لدى جهتها المنظمة، وتطبيق تعديلات الهيئة وإفصاحاتها الإضافية، وقرارات العرض مثل القائمة الواحدة للدخل والأرباح المبقاة، كلها أحكام مهنية على المحاسب أو المراجع الذي يعتمد القوائم؛ الأداة تُنتج الأرقام والفحوصات ولا تُفتي في الإطار.
أسئلة شائعة
لمن وُضع المعيار الدولي للتقرير المالي للمنشآت الصغيرة والمتوسطة؟
الفقرتان 1.1 و1.2 من القسم 1 تقولان إنه موجّه للمنشآت التي ليس عليها مساءلة عامة وتنشر قوائم مالية ذات غرض عام لمستخدمين خارجيين. وتعرّف الفقرة 1.3 المساءلة العامة بأن أدوات الدين أو حقوق الملكية للمنشأة متداولة في سوق عامة، أو أنها تحتفظ بأصول بصفة ائتمانية لمجموعة واسعة من الغير كنشاط رئيسي. تحديد الإطار الواجب على منشأة بعينها في المملكة يُتحقق منه من الجهة المنظمة لها.
متى تسري نسخة 2025 من المعيار في المملكة؟
وثيقة اعتماد الهيئة السعودية للمراجعين والمحاسبين المحدّثة في 24/12/2025 تنص على أن النسخة الثالثة (2025) تحل محل نسخة 2015 لفترات التقرير السنوية التي تبدأ في 1/1/2027 أو بعده، مع السماح بالتطبيق الأسبق. وصفحة مؤسسة المعايير الدولية تذكر التاريخ نفسه وتجيز الاستمرار على نسخة 2015 حتى ذلك الحين.
هل تختلف قائمة التدفقات النقدية بين الإطارين؟
الأنشطة الثلاثة والطريقتان المباشرة وغير المباشرة واحدة. الفرق من 1/1/2027: المعيار IFRS 18 عدّل IAS 7 بحيث تبدأ الطريقة غير المباشرة من مجموع الربح التشغيلي، بينما الفقرة 7.8 من القسم 7 في نسخة 2025 ما زالت تبدأ من الربح أو الخسارة. والهيئة أضافت الزكاة المدفوعة إلى الفقرة 7.4 في المعيار الصغير كما أضافتها في IAS 7.
هل يمكن الاستغناء عن قائمة التغيرات في حقوق الملكية؟
في المعيار الدولي للمنشآت الصغيرة والمتوسطة نعم بشرط: الفقرة 3.18 تجيز قائمة واحدة للدخل والأرباح المبقاة إذا كانت التغيرات الوحيدة في حقوق الملكية هي الربح أو الخسارة وتوزيعات الأرباح وتصحيح أخطاء الفترات السابقة وتغيير السياسات. في المعايير الكاملة قائمة التغيرات في حقوق الملكية جزء من المجموعة الكاملة دائماً.
هل تتغير طريقة تقييم المخزون بين الإطارين؟
لا في المبدأ. الفقرة 13.4 تقيس المخزون بالأقل من التكلفة وسعر البيع المقدر ناقص تكاليف الإكمال والبيع، وIAS 2 بالأقل من التكلفة وصافي القيمة القابلة للتحقق. كلاهما يقبل الوارد أولاً صادر أولاً والمتوسط المرجح، والفقرة 13.18 تنص صراحة على أن الوارد أخيراً صادر أولاً غير مسموح.
المراجع
- IFRS for SMEs Accounting Standard (2025) — IFRS Foundation (HTML standard) — الفقرات 1.1 و1.3 (المنشآت التي ليس عليها مساءلة عامة) و3.14 و3.17 و3.18 (المجموعة الكاملة وقائمة الدخل والأرباح المبقاة) و4.2 و4.4 و5.2 و5.5 و5.11 و6.4 و6.5 و7.7 و7.8 و8.2 إلى 8.5 و13.4 و13.18 و17.15
- IFRS for SMEs Accounting Standard — IFRS Foundation — أنواع التبسيط الخمسة مقارنة بالمعايير الكاملة، وتحديث المعيار في فبراير 2025 ونفاذه للفترات التي تبدأ في 1 يناير 2027 مع جواز التطبيق المبكر والاستمرار على نسخة 2015 حتى ذلك التاريخ
- IAS 1 Presentation of Financial Statements — IFRS Foundation — مكونات المجموعة الكاملة من القوائم المالية في المعايير الكاملة، ومنها قائمة التغيرات في حقوق الملكية، ومبالغ المقارنة للسنة السابقة
- IFRS 18 Presentation and Disclosure in Financial Statements — IFRS Foundation — المجموعان الفرعيان الجديدان (الربح التشغيلي، والربح قبل التمويل وضرائب الدخل)، ومقاييس الأداء المعرّفة من الإدارة، ومبادئ التجميع والتفصيل، والنفاذ في 1 يناير 2027 بديلاً عن IAS 1
- IAS 7 Statement of Cash Flows — IFRS Foundation — الطريقتان المباشرة وغير المباشرة، وتعديل أبريل 2024 الذي جعل الطريقة غير المباشرة تبدأ من مجموع الربح التشغيلي ووضع متطلبات جديدة لتصنيف الفوائد والتوزيعات
- IAS 2 Inventories — IFRS Foundation — قياس المخزون بالأقل من التكلفة وصافي القيمة القابلة للتحقق، وطريقتا الوارد أولاً صادر أولاً والمتوسط المرجح
- وثيقة اعتماد المعايير الدولية للتقرير المالي والمعيار الدولي للتقرير المالي للمنشآت الصغيرة والمتوسطة للتطبيق في المملكة — الهيئة السعودية للمراجعين والمحاسبين — النسخة المحدّثة في 24/12/2025: تواريخ تطبيق المعايير الدولية (1/1/2017 للمنشآت المدرجة و1/1/2018 لغيرها)، واعتماد IFRS 18 بديلاً عن IAS 1 من 1/1/2027، واعتماد النسخة الثالثة (2025) من معيار المنشآت الصغيرة والمتوسطة من 1/1/2027، وتعديلات الهيئة: الفقرات 3.9 و3.25 و4.11 و5.5 و5.12 و5.13 و7.4 و7.22 في المعيار الصغير، والفقرات 54 و82 و102 في IAS 1، والفقرتان 14 و35 في IAS 7، والفقرات 47 و67 و69 في IFRS 18
مقالات ذات صلة
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
- إعداد القوائم المالية من ميزان المراجعة: الربط وإعادة التصنيف وخمسة فحوصات · القوائم المالية من ميزان المراجعة
- فحص ميزان المراجعة قبل إعداد القوائم: ثمانية فحوصات بصيغ Excel ومثال محلول · القوائم المالية من ميزان المراجعة
- اختبار قيود اليومية حسب ISA 240: ماذا تفحص ولماذا · اختبار قيود اليومية
الأداة التي تنفّذ هذه المهمة: القوائم المالية من ميزان المراجعة. الدور: محاسب · مراجع.