القوائم المالية من ميزان المراجعة
حوّل ميزان المراجعة إلى القوائم المالية الأربع بالمقارنة، مع فحوصات إلزامية تكشف أي فرق.
399 ر.س
عرض التفاصيل منشأة · مكاتب 999
اعرف فرق الإيرادات والضريبة بين دفاترك وكل إقرار قبل أن تكتشفه الهيئة
طابق إيرادات الدفاتر وضريبة المخرجات مع إقرارات ضريبة القيمة المضافة لكل فترة وللسنة، بعد استبعاد البنود المعروفة.
لفتح النتائج يكفي Excel أو أي برنامج يفتح ملفات xlsx. المعالجة نفسها لا تحتاج Excel.
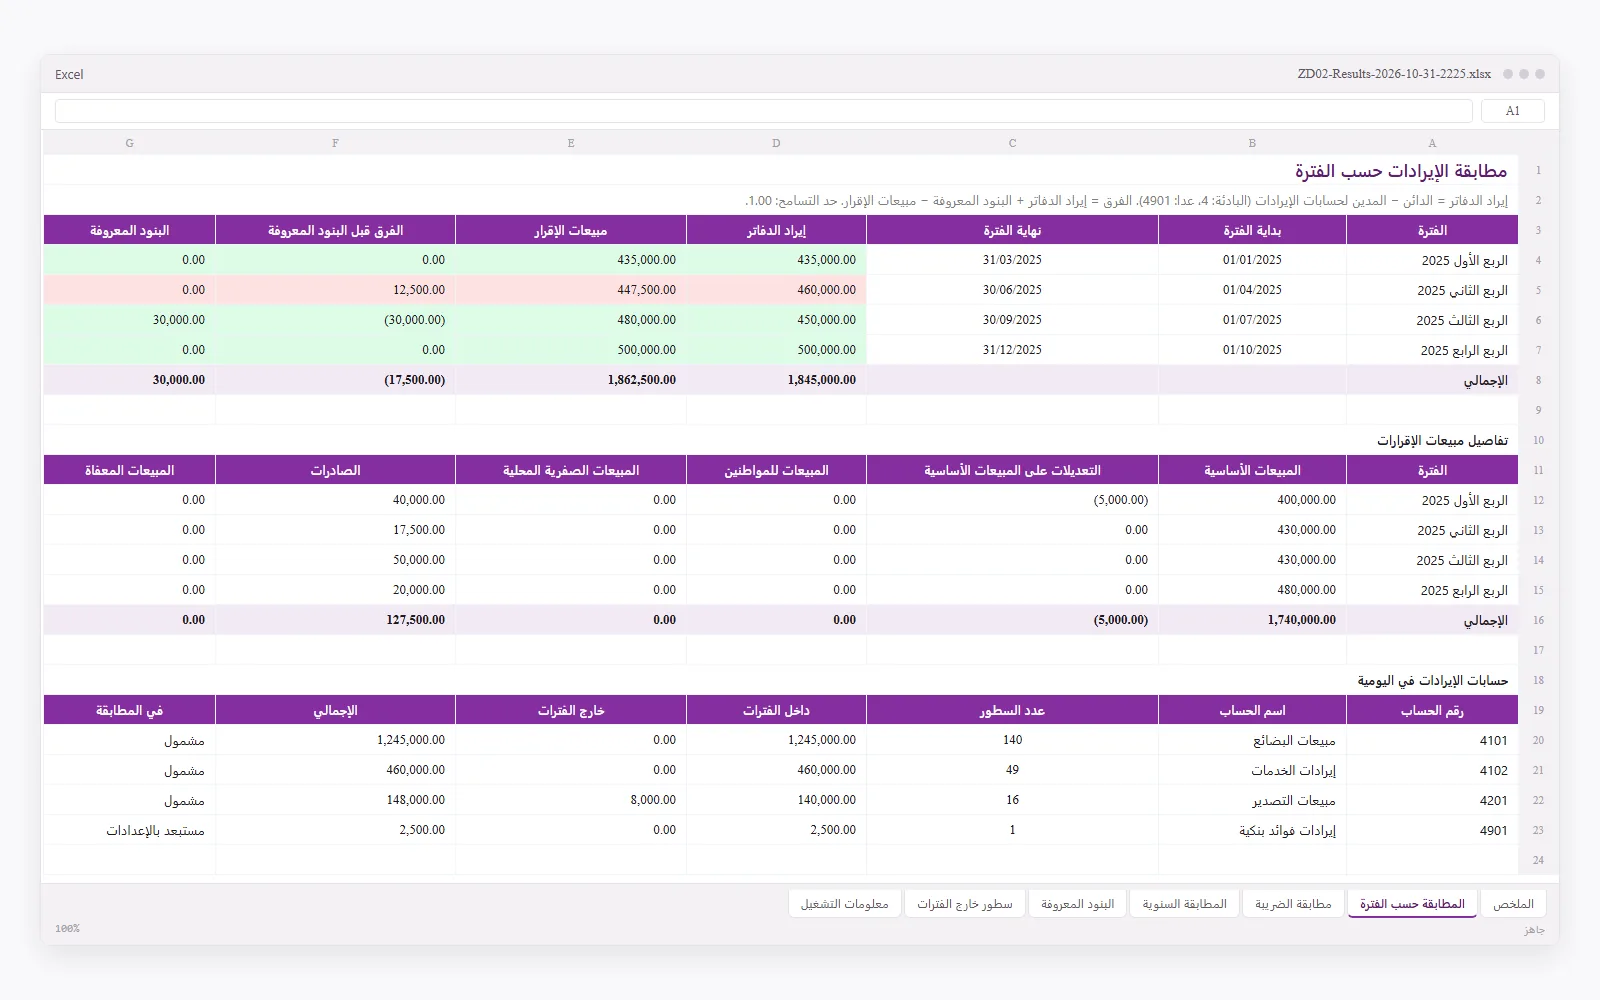
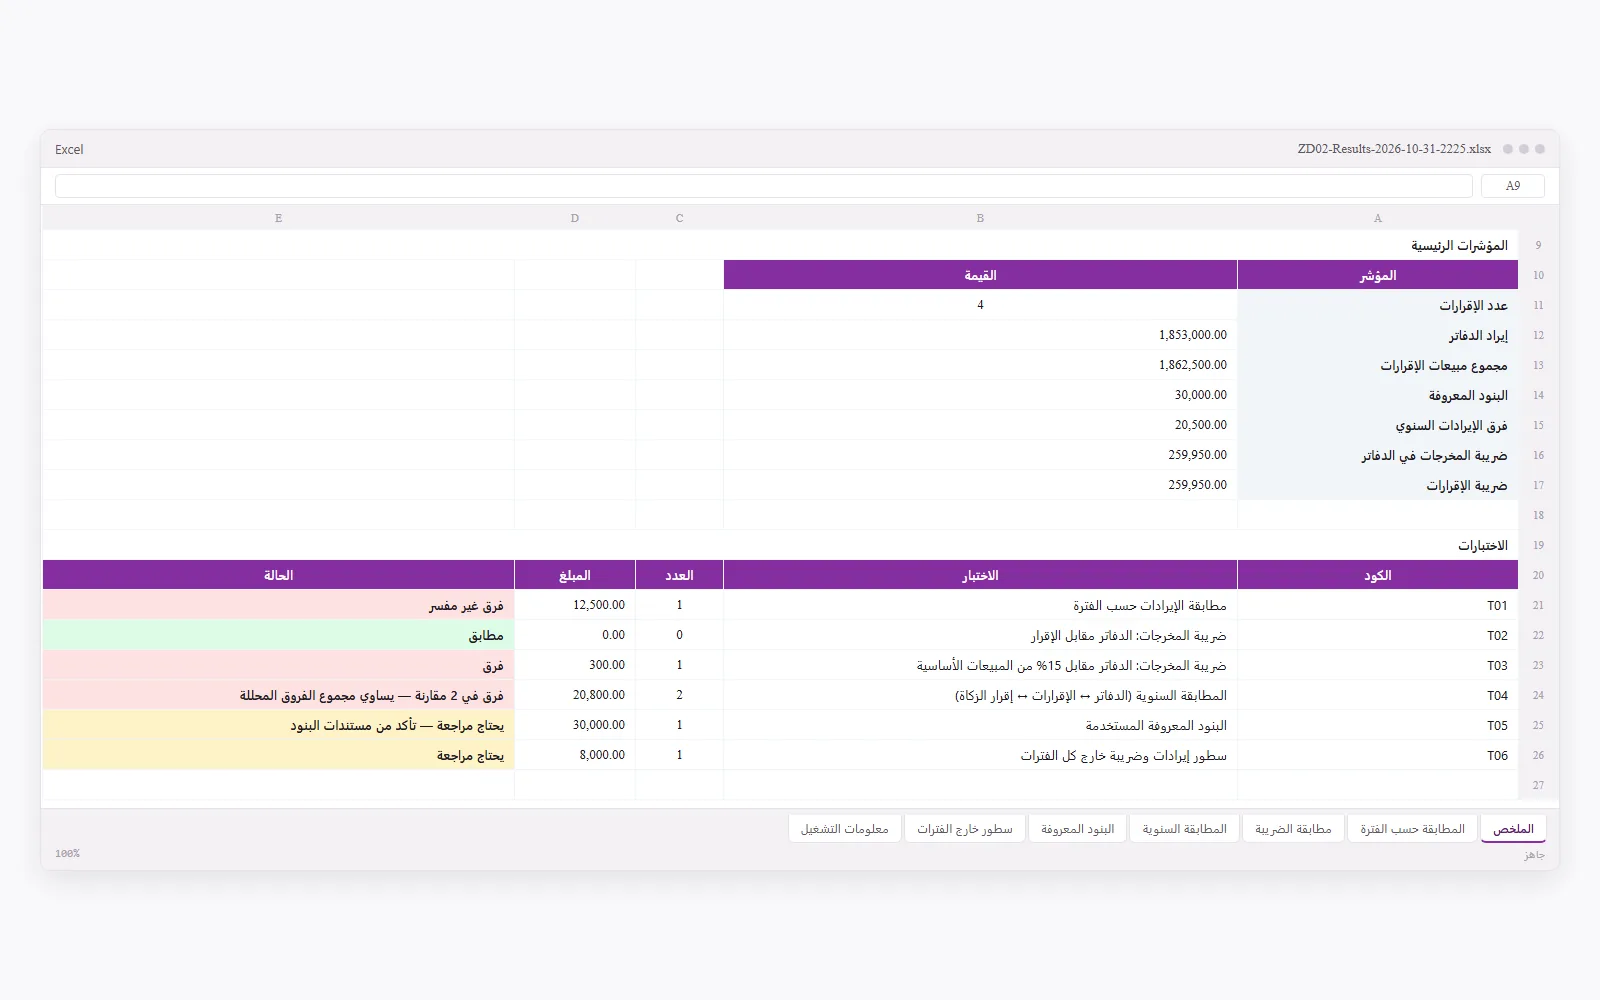
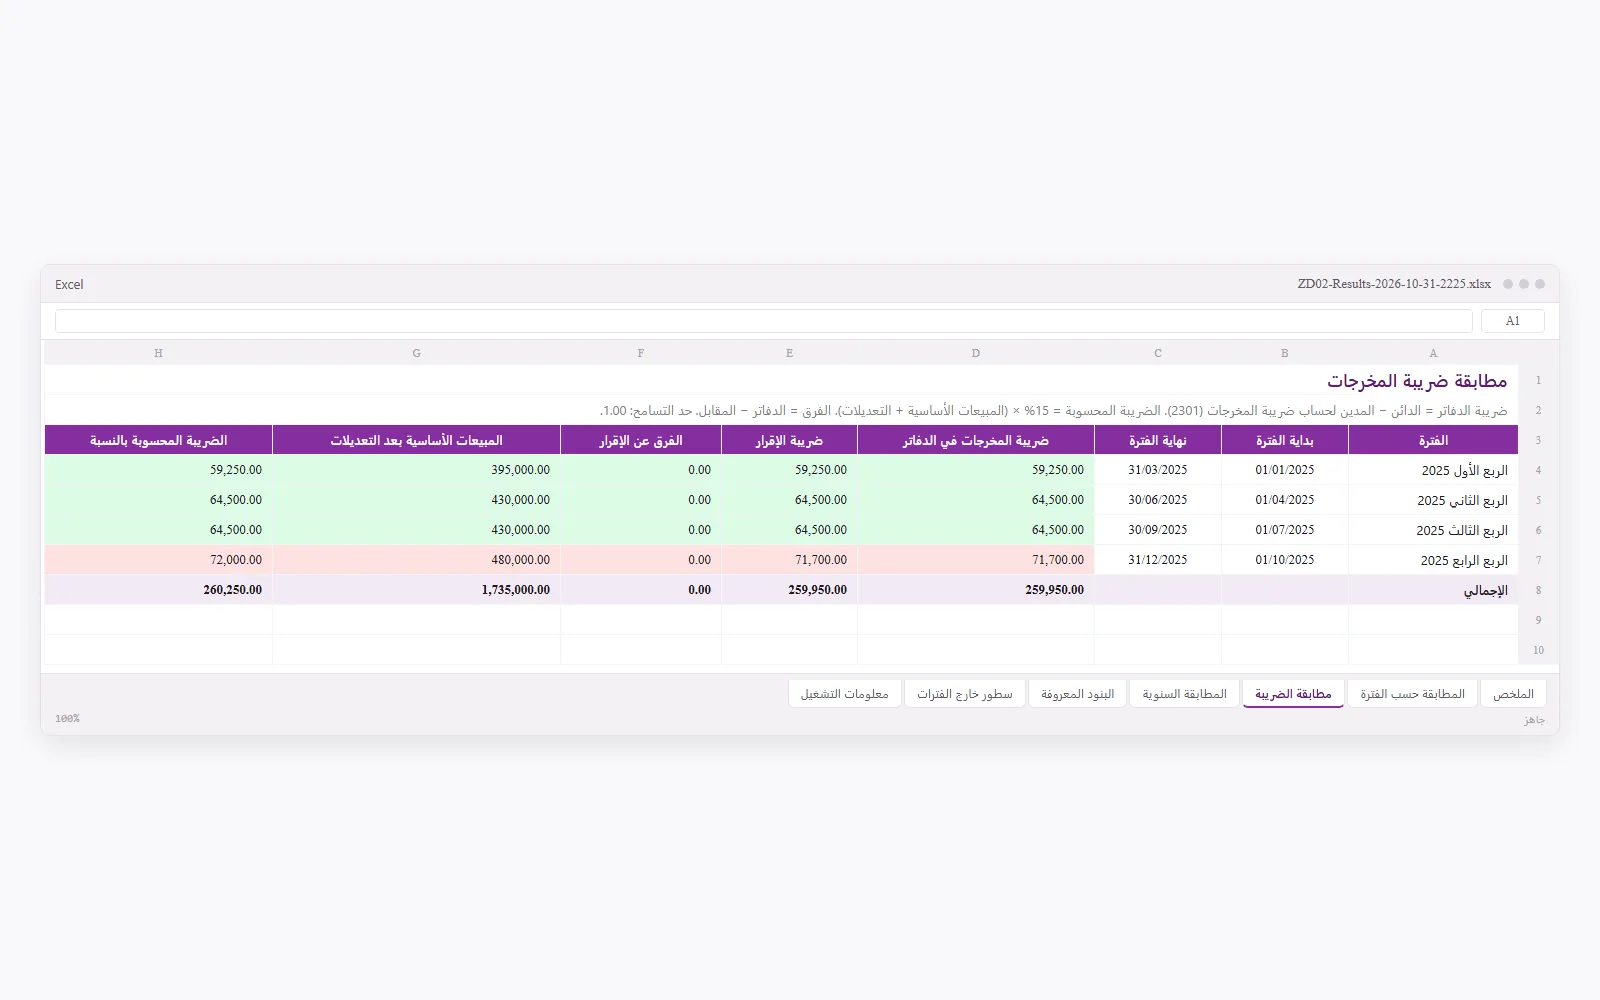
لقطة من ملف النتائج الحقيقي لمثال المنتج (بيانات شركة وهمية). لكل فترة إقرار: إيراد الدفاتر مقابل إجمالي مبيعات الإقرار، قبل البنود المعروفة وبعدها، والفرق غير المفسَّر.
المحاسبون، ومسؤولو الضرائب في الشركات، والمراجعون الخارجيون والداخليون.
قبل تقديم كل إقرار ضريبي، وعند إقفال السنة، وعند الاستعداد لفحص هيئة الزكاة والضريبة والجمارك أو لمراجعة القوائم المالية.
المشكلة: مطابقة الإيرادات في الدفاتر مع الإقرارات الضريبية يدوياً تأخذ وقتاً طويلاً، والفروق الصغيرة تضيع بين الفترات وتظهر لاحقاً عند الفحص.
مطابقة الإيرادات مع إقرار ضريبة القيمة المضافة تُطلب قبل الفحص الضريبي ومع إقرار الزكاة: لماذا لا تساوي مبيعات الإقرار إيراد الدفاتر في هذه الفترة؟ وهل ضريبة المخرجات المحصّلة تساوي 15% من المبيعات الخاضعة؟ الإجابة يدوياً في Excel تعني فرز دفتر اليومية حسب فترات الإقرارات وتفسير كل فرق ببند. الأداة تفعل ذلك لكل فترة إقرار وللسنة، وتُظهر الفرق غير المفسَّر بعد استبعاد البنود المعروفة مثل الدفعات المقدمة وبيع الأصول وفروق التوقيت.
المهمة المهنية نفسها مشروحة في مطابقة الإيرادات في الدفاتر بإقرارات ضريبة القيمة المضافة.
الملفات في مجلد Input بأحد الأسماء المقبولة. المهم اسم الملف والورقة والعمود، لا ترتيبها. الجدول الكامل لكل عمود وأسمائه المقبولة في الدليل داخل الحزمة.
| الملف | الأسماء المقبولة | الورقة | إلزامي؟ | الأعمدة الأساسية |
|---|---|---|---|---|
دفتر اليوميةJournal.xlsxمن نظامك المحاسبي: تقرير دفتر اليومية أو حركة القيود للسنة، بكل السطور، أو على الأقل سطور حسابات الإيرادات وضريبة المخرجات. | Journalاليوميةدفتر اليومية | اليومية، Journal | نعم | رقم القيد، التاريخ، رقم الحساب اختياري: اسم الحساب، البيان، مدين، دائن، المبلغ، مدين/دائن، المستخدم، تاريخ الإدخال، نوع القيد |
الإقرارات الضريبيةVAT_Returns.xlsxمن بوابة هيئة الزكاة والضريبة والجمارك: سطر لكل إقرار مقدّم عن السنة، شهري أو ربع سنوي، بمبالغ بنود المبيعات كما في الإقرار. | VAT_Returnsالإقرارات الضريبيةVAT Returnsإقرارات ضريبة القيمة المضافةالإقرارات | الإقرارات، الإقرارات الضريبية، VAT Returns، Returns | نعم | بداية الفترة، نهاية الفترة، المبيعات الخاضعة للنسبة الأساسية، ضريبة المبيعات الأساسية اختياري: اسم الفترة، التعديلات على المبيعات الأساسية، المبيعات للمواطنين — خدمات صحية وتعليمية، المبيعات المحلية الخاضعة للنسبة الصفرية، الصادرات، المبيعات المعفاة |
الإعداداتSettings.xlsxإلزامي: حدّد على الأقل بادئة حسابات الإيرادات وكود حساب ضريبة المخرجات. باقي الإعدادات تأخذ القيمة الافتراضية إذا تُركت فارغة. | Settingsالإعدادات | الإعدادات، Settings | نعم | — |
| بنود التسوية ورقة إضافية داخل VAT_Returns.xlsx | — | بنود التسوية، البنود المعروفة، Reconciling Items، Reconciliation Items | لا | تاريخ البند أو الفترة، النوع، المبلغ +/−، الوصف |
| الإعداد | النوع | الافتراضي | الشرح |
|---|---|---|---|
| اسم المنشأة | نص | فارغ | يظهر في ورقة الملخص. |
| بادئة حسابات الإيرادات | نص | فارغ — إلزامي | إلزامي: أول أرقام أكواد حسابات الإيرادات، مثل 4. يمكن كتابة أكثر من بادئة مفصولة بفاصلة، مثل 41، 42. |
| أكواد مستبعدة | نص | فارغ: لا يُستبعد شيء | أكواد حسابات تبدأ ببادئة الإيرادات لكنها ليست مبيعات في الإقرار، مثل الفوائد البنكية، مفصولة بفاصلة. يُستبعد الكود نفسه وكل كود يبدأ به. |
| كود حساب ضريبة المخرجات | نص | فارغ: لا تُنفذ مطابقة الضريبة | كود الحساب الذي تُسجَّل فيه ضريبة المبيعات، مثل 2301. يمكن كتابة أكثر من كود مفصولة بفاصلة. يجب ألا يُسجَّل سداد الضريبة للهيئة في نفس الحساب، لأن الضريبة في الدفاتر = الدائن − المدين خلال الفترة. |
| نسبة الضريبة | نسبة | 0.15 | النسبة الأساسية لضريبة القيمة المضافة، مثل 15%. |
| حد التسامح | رقم | 1 | الفرق الذي يساوي هذا المبلغ أو أقل يُعد مطابقاً، لأنه من فروق التقريب. |
| إيرادات إقرار الزكاة | رقم | فارغ: لا تُنفذ المطابقة مع إقرار الزكاة | اختياري: إجمالي الإيرادات المصرّح بها في إقرار الزكاة للسنة، للمطابقة مع إيراد الدفاتر. |
| ملء الخلايا الفارغة من السطر السابق | نعم/لا | نعم | نعم: إذا ظهر رقم القيد والتاريخ في أول سطر من القيد فقط في اليومية، يُملأ الباقي من السطر السابق. |
ملف Excel جديد في مجلد Results باسم فيه التاريخ والوقت، كل أوراقه من اليمين لليسار، وعلى كل جدول فلتر وصف عناوين مثبّت.
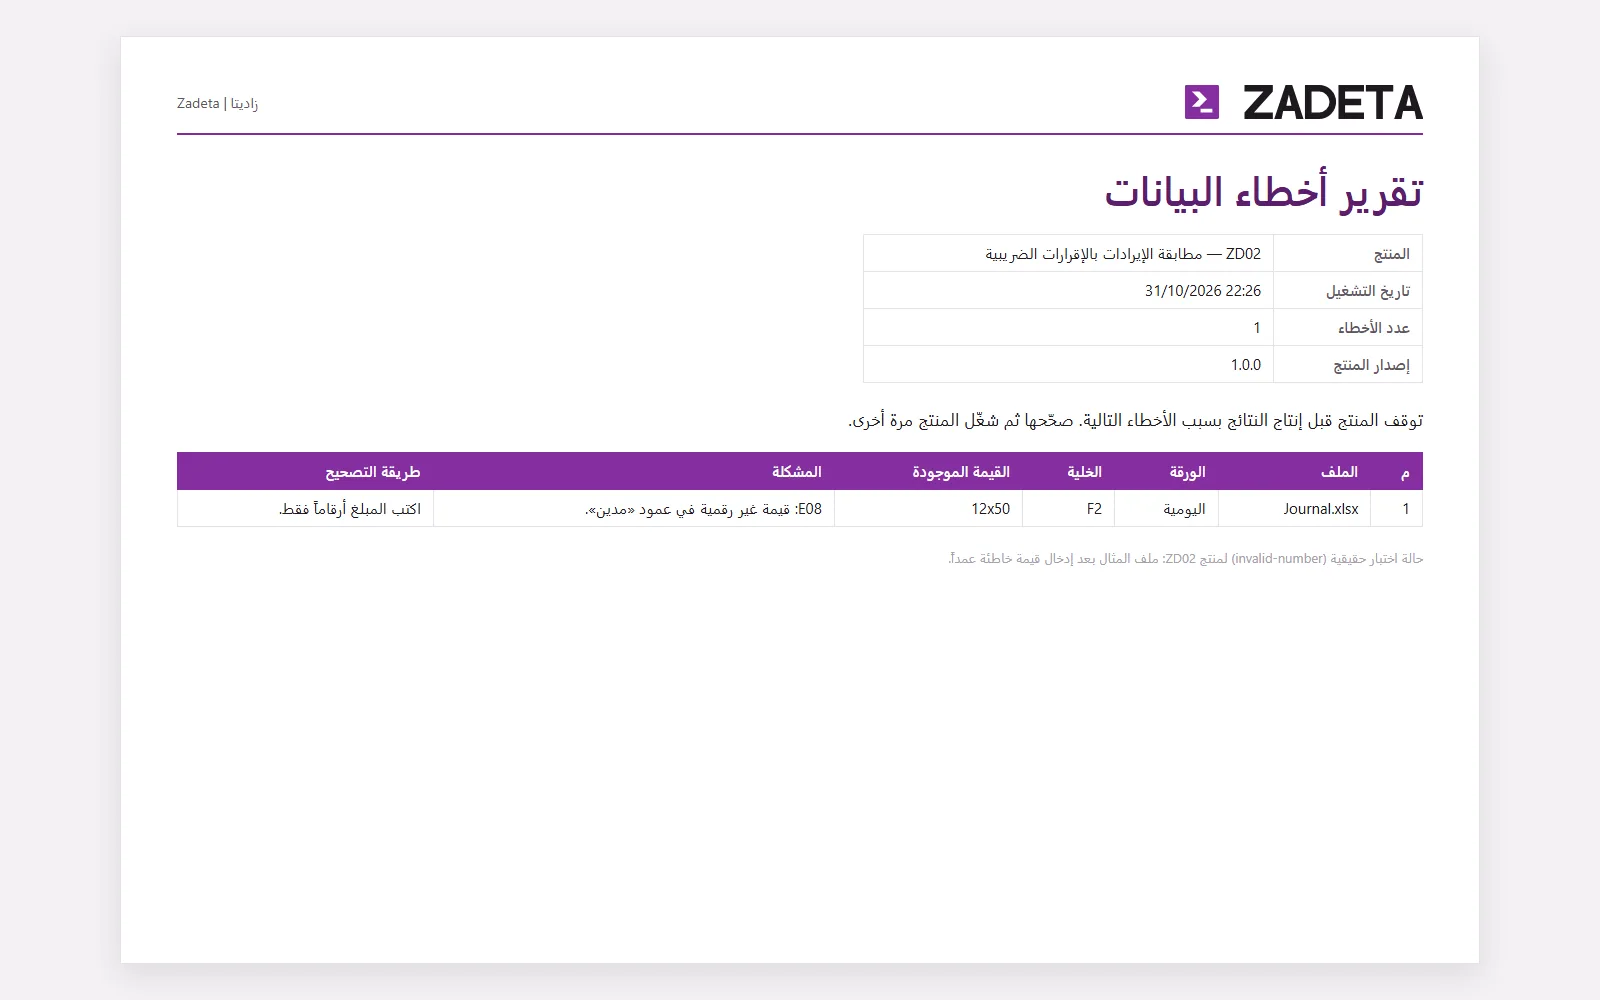
إذا كان في ملفاتك ما يمنع نتيجة صحيحة، لا يخمّن المنتج. يتوقف قبل إنتاج النتائج ويفتح تقرير Word يحدد لكل خطأ: الملف، والورقة، والخلية مثل D15، والقيمة الموجودة، والمشكلة، وطريقة التصحيح.
في آخر التقرير جدول «شروط الملفات» بالأسماء المقبولة لكل ملف وعمود، حتى تصحح كل شيء في جولة واحدة.
RUN.cmd | التشغيل بضغطتين. لا تثبيت ولا صلاحيات مدير. |
Input\ | النماذج الفارغة بالأسماء المطلوبة: Journal.xlsx، VAT_Returns.xlsx، Settings.xlsx |
Example\ | بيانات شركة وهمية جاهزة مع RUN.cmd خاص بها. شغّلها أولاً لترى النتيجة قبل ملفاتك. |
ZD02-Guide.pptx و.pdf | دليل الاستخدام في 18 شريحة: الملفات والأعمدة والإعدادات وفهم النتائج، بنسخة PDF للجوال. |
LICENSE.txt | ترخيصك باسمك ورقمه، موقّع رقمياً عند التحميل. |
_system\ | كود المنتج وقالب تقرير الأخطاء والمفتاح العام. لا يعدّله العميل. |
من بوابة هيئة الزكاة والضريبة والجمارك: لكل إقرار بداية الفترة ونهايتها، والمبيعات الخاضعة للنسبة الأساسية وتعديلاتها وضريبتها، والمبيعات الصفرية والصادرات والمعفاة. تكتبها في ورقة «الإقرارات» داخل VAT_Returns.xlsx، سطراً لكل فترة.
من إعداد «بادئة حسابات الإيرادات» في Settings.xlsx، مثل 4، مع إمكانية استبعاد أكواد محددة. إذا لم يجد أي حساب بالبادئة يتوقف بخطأ يذكر ذلك.
تكتبها في ورقة «بنود التسوية» بتاريخها أو فترتها ونوعها ومبلغها، فتُطرح أو تُضاف قبل حساب الفرق، وتظهر في ورقة «البنود المعروفة».
نعم. الفترات تُقرأ من ملف الإقرارات نفسه. الفترات المتداخلة أو التي نهايتها قبل بدايتها تُرفض بخطأ واضح.
في اختبار السرعة على جهاز البناء، عالج المنتج دفتر يومية من 100,000 سطر في 8.6 ثانية.
لأسباب مشروعة غالباً: دفعات مقدمة خاضعة للضريبة عند القبض لا عند الاعتراف بالإيراد، وبيع أصول ثابتة يدخل الإقرار ولا يدخل الإيراد، وإيرادات خارج النطاق، وفروق توقيت بين تاريخ الفاتورة وتاريخ القيد. تكتب هذه البنود في ورقة «بنود التسوية» فتُستبعد قبل حساب الفرق، ويبقى ما يحتاج فعلاً إلى مراجعة.
نعم. ورقة المطابقة السنوية تقارن إيراد الدفاتر بمجموع الإقرارات وبإيرادات إقرار الزكاة، وأوراق الفترات تُظهر لكل إقرار الفرق وبنوده المفسَّرة، وهي الأسئلة نفسها التي يبدأ بها الفاحص.
النتائج أداة مساعدة للمحترف، ويبقى التقدير المهني ومسؤولية القرار على المستخدم. اقرأ عن المهمة المهنية نفسها.
حوّل ميزان المراجعة إلى القوائم المالية الأربع بالمقارنة، مع فحوصات إلزامية تكشف أي فرق.
تأكد من اكتمال اليومية ومطابقتها للميزان، واكشف القيود عالية المخاطر مرتبة بدرجة الخطورة.
اكشف فواتير الموردين المكررة حتى لو اختلفت كتابة رقمها أو اسم المورد، واعرف المبلغ الممكن استرداده.
هذا المنتج ضمن الحزمة الكاملة. قارن الحزم بالمنتجات منفردة.