
اختبار اكتمال دفتر اليومية بميزان المراجعة: أول المدة + الحركة = آخر المدة
اختبار اكتمال دفتر اليومية قبل أي فحص للقيود: أول المدة + حركة اليومية = آخر المدة لكل حساب، بصيغ SUMIFS وXLOOKUP ومثال من 8 حسابات يكشف قيداً ناقصاً.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج اختبار قيود اليومية على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
اختبار اكتمال دفتر اليومية هو إثبات أن الملف الذي صدّره النظام يحتوي كل القيود التي كوّنت أرصدة الفترة، ويُجرى قبل أي اختبار للقيود لأن القيد الناقص لا يظهر في أي اختبار لاحق. المعادلة لكل حساب: رصيد أول المدة + مدين اليومية − دائن اليومية = رصيد آخر المدة في ميزان المراجعة. ومعها ثلاثة فحوص: إجمالي مدين اليومية يساوي إجمالي دائنها، وكل حساب في اليومية موجود في الميزان والعكس، ولا حساب مكرر في الميزان بعد استبعاد الحسابات التجميعية. أي فرق يُفسَّر قبل المضي، وهذه المقالة تشرح كيف، بمثال من 8 حسابات وصيغ Excel.
هذا الاختبار هو المرحلة الأولى من دليل اختبار قيود اليومية حسب ISA 240، والنسخة المحدثة من المعيار تطلبه صراحةً: الفقرة 49(ب) من ترجمة الهيئة السعودية للمراجعين والمحاسبين لمعيار ISA 240 (Revised) تطلب من المراجع الحصول على أدلة مراجعة بشأن اكتمال مجتمع قيود اليومية والتعديلات الأخرى التي تمت طوال الفترة، وتشير الفقرة أ147 إلى استخدام الأدوات والأساليب الآلية لتحديد مدى اكتمال المجتمع. منتج اختبار قيود اليومية ينفّذ هذه المطابقة في اختباره الأول T00 عندما يُرفق ميزان المراجعة.
لماذا يسبق اختبار اكتمال دفتر اليومية كل اختبار للقيود
كل اختبارات الخصائص، من العطل إلى المبالغ المقرّبة إلى المستخدمين النادرين، تعمل على ملف اليومية كما صُدِّر. إن كان في دفتر الأستاذ قيد لم يدخل الملف، فلن يُعلَّم في أي ورقة مهما كان مشبوهاً، لأن الاختبار لا يرى ما ليس أمامه. الفقرة أ140 من النسخة المحدثة تذكر أن مجتمع قيود اليومية قد يتضمن التعديلات اليدوية أو غيرها من التعديلات «العليا» التي تتم مباشرة على المبالغ المقرر عنها في القوائم المالية، وأن عدم الحصول على أدلة بشأن اكتمال المجتمع قد يحد من فاعلية إجراءات المراجعة في الاستجابة لمخاطر تجاوز الإدارة لأدوات الرقابة. والنسخة الحالية تقول الشيء نفسه بصيغة أخرى في الفقرة أ42: قد يحدث التلاعب بإجراء الإدارة لتعديلات تتعلق بمبالغ تظهر في القوائم المالية لا تعكسها قيود يومية، مثل تعديلات التوحيد وإعادة التصنيف. المطابقة مع الميزان هي الطريقة العملية التي تكشف هذين معاً: القيد الغائب من الملف، والتعديل الذي لم يمر بقيد أصلاً.
النسخة المحدثة صدرت من IAASB في 8 يوليو 2025 وتسري على مراجعة القوائم المالية للفترات التي تبدأ في 15 ديسمبر 2026 أو بعده، وتنشر الهيئة السعودية للمراجعين والمحاسبين ترجمتها على صفحة معايير المراجعة المعتمدة إلى جانب ترجمة المعيار الحالي.
ما الذي يُطابَق بالضبط
المطابقة أربعة فحوص بترتيب ثابت. الأول إجمالي مدين اليومية = إجمالي دائنها؛ الفشل هنا يعني ملفاً مقطوعاً في منتصف قيد أو عموداً مفقوداً، ولا جدوى من البقية قبل إصلاحه. الثاني لكل حساب في الميزان: أول المدة + مدين اليومية − دائن اليومية − آخر المدة = 0، بالأرصدة الدائنة بإشارة سالبة. الثالث الحسابات الموجودة في اليومية وغير الموجودة في الميزان، والعكس: حساب في الميزان له حركة في الفترة وليس له سطر في اليومية. الرابع الحسابات المكررة في الميزان بعد استبعاد الحسابات التجميعية، لأن رقم حساب يظهر مرتين يجعل البحث عنه يعيد رصيدين، ويُفسد المطابقة لذلك الحساب كله.
أي ميزان مراجعة تطلب
الميزان الصحيح ثلاثة أوصاف. للفترة نفسها: رصيد أول المدة في تاريخ بداية الفترة التي صُدِّرت لها اليومية، ورصيد آخر المدة في تاريخ نهايتها؛ ميزان سنة كاملة لا يطابق يومية ربع. قبل الإقفال: ميزان المراجعة قبل قيود الإقفال، وإلا ظهرت حسابات الإيرادات والمصروفات بأرصدة صفرية في آخر المدة، فيظهر لكل منها فرق يساوي حركتها كلها. وبمستوى الحسابات التفصيلية: الحساب الذي تُرحَّل عليه القيود، لا المستوى التجميعي، فإن جاء الميزان بالمستويين معاً تُستبعد الحسابات التجميعية قبل المطابقة، وإلا تضاعفت الأرصدة. إذا لم يتوفر رصيد أول المدة يكفي عمودا حركة الفترة مدين ودائن، فتُقارن حركة اليومية بحركة الميزان مباشرة.
مثال عملي: 8 حسابات وقيد واحد ناقص
البيانات الآتية توضيحية لشركة افتراضية («شركة الوادي للمقاولات»)، الفترة من 01/07/2025 إلى 30/09/2025. ملف اليومية المصدَّر فيه حركة على 8 حسابات، وإجمالي مدينه يساوي إجمالي دائنه: 1,102,950. ميزان المراجعة قبل الإقفال للفترة نفسها يعطي رصيدي أول المدة وآخرها، بالأرصدة الدائنة بإشارة سالبة. الرصيد المحسوب = أول المدة + مدين اليومية − دائن اليومية، والفرق = المحسوب − رصيد الميزان:
| الحساب | أول المدة | مدين اليومية | دائن اليومية | الرصيد المحسوب | رصيد الميزان | الفرق |
|---|---|---|---|---|---|---|
| 1101 البنك | 212,400 | 318,750 | 350,000 | 181,150 | 176,350 | 4,800 |
| 1201 العملاء | 145,600 | 402,300 | 318,750 | 229,150 | 229,150 | 0 |
| 2101 الموردون | -187,300 | 155,600 | 31,900 | -63,600 | -63,600 | 0 |
| 4101 إيرادات المبيعات | -1,260,000 | 0 | 402,300 | -1,662,300 | -1,662,300 | 0 |
| 5101 مصروفات الرواتب | 312,000 | 158,400 | 0 | 470,400 | 470,400 | 0 |
| 5301 مصروفات الإيجار | 72,000 | 36,000 | 0 | 108,000 | 108,000 | 0 |
| 5401 الخدمات والمرافق | 41,750 | 19,250 | 0 | 61,000 | 65,800 | -4,800 |
| 5501 مصروفات الصيانة | 23,900 | 12,650 | 0 | 36,550 | 36,550 | 0 |
حساب البنك: 212,400 + 318,750 − 350,000 = 181,150، والميزان يقول 176,350، فالملف يُظهر بنكاً أعلى من الحقيقة بمبلغ 4,800. حساب الخدمات والمرافق: 41,750 + 19,250 = 61,000 مقابل 65,800 في الميزان، فالملف يُظهر مصروفاً أقل بالمبلغ نفسه. فرقان متساويان ومتعاكسان هما بصمة قيد واحد موجود في دفتر الأستاذ وغائب من الملف: مدين 5401 الخدمات والمرافق / دائن 1101 البنك بمبلغ 4,800، وهو فاتورة كهرباء سُددت من البنك ورُحِّلت بعد لحظة تصدير التقرير. إجماليا اليومية متساويان رغم ذلك، لأن القيد الناقص متوازن بذاته، وهذا هو السبب في أن تساوي الإجماليين لا يثبت الاكتمال. الإجراء: طلب الملف من جديد بعد الترحيل، والاستفسار عن سبب ترحيل قيد بعد إغلاق التقرير، ثم إعادة المطابقة قبل أي اختبار آخر. القيود التي تشرح كيف تُسحب منها العينة في مقالة القيود اليدوية وقيود ما بعد الإقفال لا تُختار إلا من ملف ثبت اكتماله.
ماذا يعني كل نوع من الفروق
فرقان متعاكسان بالمبلغ نفسه، كما في المثال، قيد واحد ناقص، ويزداد عدد الحسابات المتأثرة بعدد سطور القيد. فرق في حساب واحد بلا مقابل يعني أن الطرف الآخر للقيد الناقص في حساب خارج الميزان، أو أن رصيد هذا الحساب في الميزان عُدِّل بلا قيد، وهي حالة التعديل «العلوي» التي تذكرها الفقرة أ140 وتستحق سؤالاً مباشراً لا طلب تصدير جديد. فروق في معظم الحسابات دفعة واحدة سببها غالباً ميزان لفترة مختلفة أو بعد الإقفال، وإن كانت الفروق كلها في حسابات الإيرادات والمصروفات وبقيمة حركتها فالميزان بعد الإقفال يقيناً. حساب في اليومية غير موجود في الميزان يعني ميزاناً ناقصاً أو حساباً أُقفل ودُمج بعد نهاية الفترة. وحساب في الميزان له حركة ولا سطر له في اليومية يعني أن القيود رُحِّلت عليه من مصدر لم يدخل التقرير، كدفتر مساعد يرحّل مباشرة. أما الحساب المكرر في الميزان فسببه عادةً ظهور الحساب التجميعي والتفصيلي بالرقم نفسه، أو تصدير مستويين معاً، ويُحل بحذف التجميعي قبل المطابقة.
الطريقة اليدوية في Excel
الصيغ تفترض ورقة Journal فيها C رقم الحساب وE مدين وF دائن، وورقة TB فيها A رقم الحساب وB رصيد أول المدة وC رصيد آخر المدة، بالدائن بإشارة سالبة.
الحركة لكل حساب. في TB!D2: =SUMIFS(Journal!E:E,Journal!C:C,A2)-SUMIFS(Journal!F:F,Journal!C:C,A2). رقم الحساب يجب أن يكون بالنوع نفسه في الورقتين، نصاً في كلتيهما أو رقماً في كلتيهما، وإلا أعادت SUMIFS صفراً لكل حساب.
الفرق. في TB!E2: =B2+D2-C2، ثم ترشيح العمود على ما لا يساوي صفراً. مجموع الفروق كلها يجب أن يساوي صفراً إذا كان الميزان متوازناً، فإن لم يكن فالميزان نفسه ناقص.
الحسابات في اليومية وغير الموجودة في الميزان. في Journal!J2: =COUNTIF(TB!A:A,C2)=0، وترشيح TRUE. وبالاتجاه المعاكس في TB!F2: =AND(COUNTIF(Journal!C:C,A2)=0,B2<>C2) يكشف الحساب الذي تغيّر رصيده بلا سطر في اليومية.
الحسابات المكررة في الميزان. في TB!G2: =COUNTIF(A:A,A2)>1، بعد حذف صفوف الحسابات التجميعية. وفي Excel 365 يمكن جلب رصيد الميزان إلى أي ورقة أخرى بـ =XLOOKUP(C2,TB!A:A,TB!C:C,"غير موجود")، والنص «غير موجود» بذاته قائمة الحسابات الغائبة.
الأخطاء الشائعة
الخطأ الأكثر تكلفة الاكتفاء بتساوي الإجماليين والانتقال إلى الاختبارات، فالقيد الناقص في المثال لم يغيّر الإجماليين شيئاً. يليه مطابقة يومية ربع بميزان سنة أو بميزان بعد الإقفال، فتظهر عشرات الفروق الوهمية ويضيع الوقت في تفسيرها. ثم اختلاف نوع رقم الحساب بين الملفين، إذ يصدّر النظام الحساب نصاً في تقرير ورقماً في آخر، فتعيد SUMIFS أصفاراً وتبدو كل الحسابات بلا حركة؛ الحل تحويل العمودين إلى نص. ومطابقة المستوى التجميعي مع التفصيلي معاً تضاعف الأرصدة وتُظهر فرقاً في كل حساب تجميعي. والأخير حذف الفروق الصغيرة بوصفها فروق تقريب، بينما فرق 4,800 أو حتى 250 قد يكون قيداً كاملاً؛ الفرق يُفسَّر بقيد أو بسبب موثق، لا بحجمه.
كيف يختصر المنتج المهمة
منتج اختبار قيود اليومية، من أدوات المراجع في زاديتا، يقرأ Journal.xlsx ومعه TB.xlsx الاختياري برقم الحساب ورصيد آخر المدة، ورصيد أول المدة أو الحركة، ويكتب في ورقة «اكتمال البيانات» مطابقة حركة اليومية لكل حساب مع الميزان والحسابات غير الموجودة في الميزان. يفحص قبل ذلك تساوي إجمالي المدين والدائن، ويوقف التشغيل بالخطأ E11 إذا وجد حساباً مكرراً في الميزان بعد استبعاد الحسابات التجميعية، لأن المطابقة على حساب مكرر لا معنى لها. وإذا لم يُرفق الميزان يُتخطى هذا الاختبار وحده ويظهر في الملخص بحالة «لم يُنفذ» مع السبب، وتعمل بقية الاختبارات.
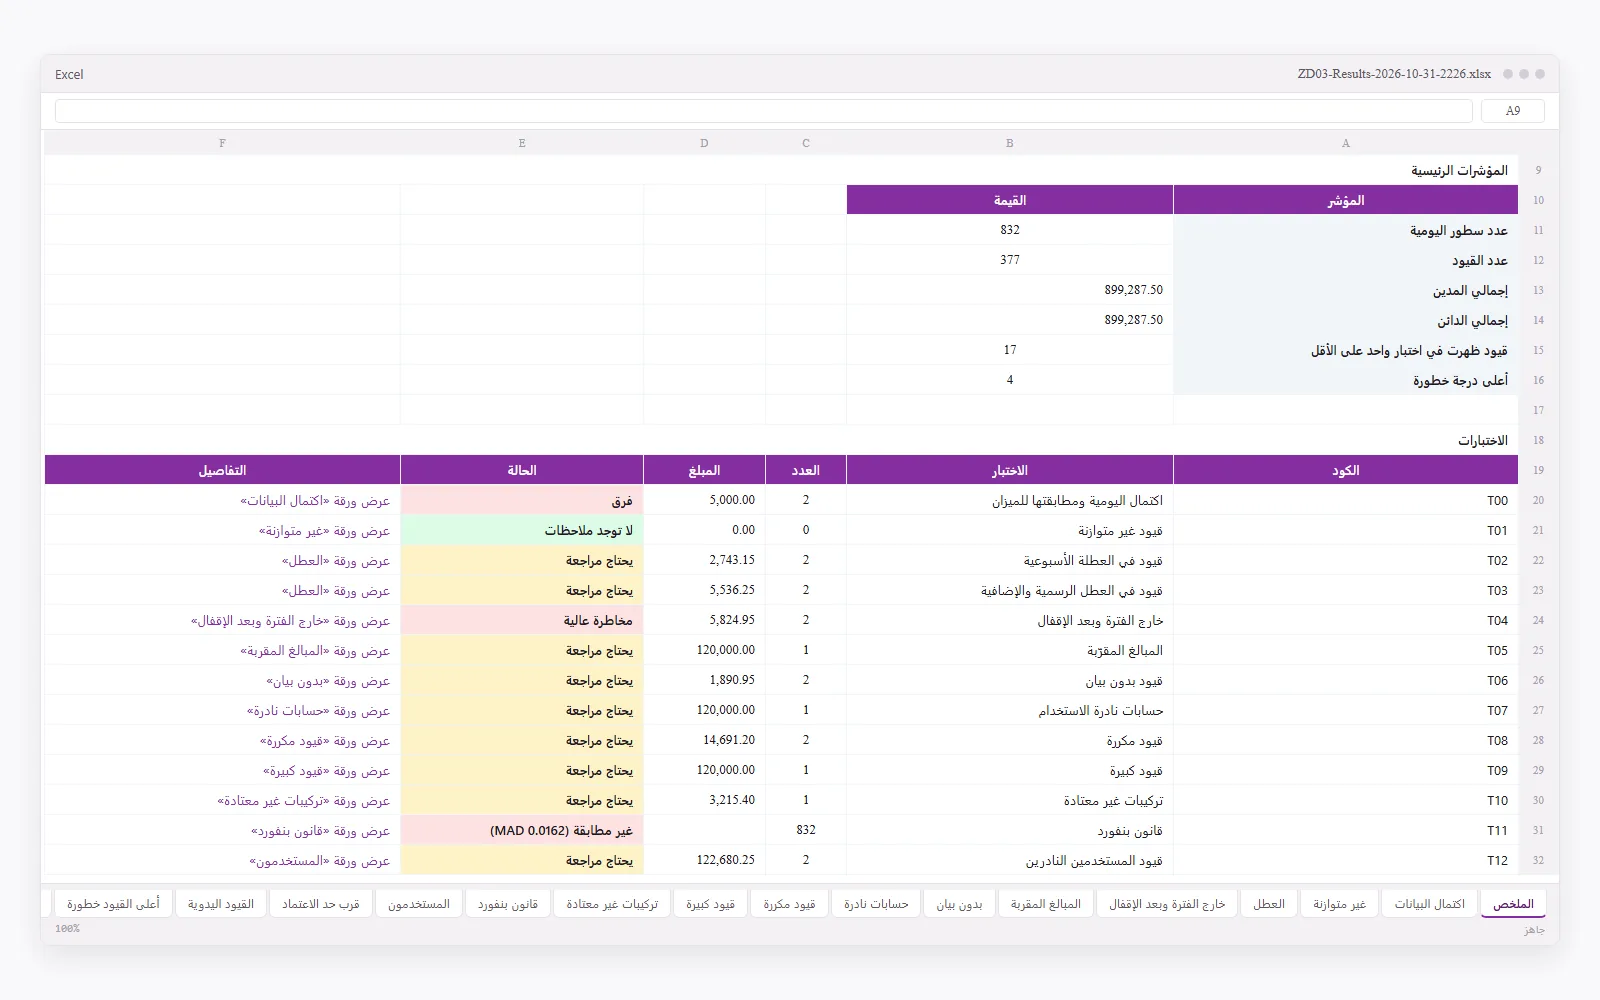
في ملف المثال يظهر الفرق في حسابين بمجموع 5,000.00، وهما طرفا قيد واحد بمبلغ 2,500 موجود في الميزان وغير موجود في اليومية، أي الحالة نفسها التي حُسبت يدوياً أعلاه. وتحليل الرقم الأول الذي تشرحه مقالة قانون بنفورد في اختبار قيود اليومية يُقرأ هو أيضاً بعد ثبوت الاكتمال، لأن توزيع ملف ناقص لا يصف المجتمع. الخطوات بترتيبها في قائمة فحص اختبار قيود اليومية حسب ISA 240.
تنبيه مهني
الفرق الذي تكشفه المطابقة ملاحظة مراجعة قبل أن يكون مشكلة بيانات: السبب الذي جعل قيداً يُرحَّل بعد تصدير التقرير، أو رصيداً يتغير بلا قيد، هو ما يُستفسر عنه ويُوثَّق. اختبار قيود اليومية يكشف الفرق ويحدد الحساب، أما الاستفسار وتقدير أثره على بقية الإجراءات فمن مسؤولية المراجع وحكمه المهني.
أسئلة شائعة
هل يكفي تساوي إجمالي المدين والدائن لإثبات اكتمال اليومية؟
لا. كل قيد متوازن بذاته، فحذف قيد كامل من الملف يُبقي الإجماليين متساويين. التساوي يثبت أن الملف لم يُقطع في منتصف قيد، أما الاكتمال فيُثبت بمطابقة حركة كل حساب مع ميزان المراجعة.
أي ميزان مراجعة أستخدم: قبل الإقفال أم بعده؟
ميزان المراجعة قبل قيود الإقفال، للفترة نفسها التي صُدِّرت لها اليومية، وبمستوى الحسابات التفصيلية. الميزان بعد الإقفال يصفّر حسابات الإيرادات والمصروفات، فتظهر فروق تساوي حركتها كلها وهي ليست فروقاً حقيقية.
ماذا أفعل إذا ظهر فرق في حساب واحد فقط؟
الفرق في حساب واحد بلا مقابل يعني أن القيد الناقص طرفه الآخر في حساب خارج الميزان أو خارج الفترة، أو أن رصيد الميزان لهذا الحساب عُدِّل مباشرة بلا قيد. اطلب كشف حساب الأستاذ لهذا الحساب وقارنه بسطور اليومية، فالسطر الموجود في الكشف والغائب من الملف هو الجواب.
هل اختبار الاكتمال مطلوب في ISA 240؟
النسخة المحدثة ISA 240 (Revised) تطلبه صراحةً في الفقرة 49(ب): الحصول على أدلة مراجعة بشأن اكتمال مجتمع قيود اليومية والتعديلات الأخرى التي تمت طوال الفترة. وتسري على الفترات التي تبدأ في 15 ديسمبر 2026 أو بعده، أما النسخة الحالية فتطلب اختبار مناسبة القيود المسجلة في دفتر الأستاذ العام، وهو ما لا يتحقق على ملف ناقص.
ماذا لو لم يتوفر رصيد أول المدة في ميزان المراجعة؟
يُستخدم عمودا حركة الفترة مدين ودائن بدلاً منه: حركة اليومية لكل حساب تُقارن مباشرة بحركة الميزان. المنتج يقبل الميزان برصيد أول المدة أو بالحركة، ويتخطى الاختبار كله إذا غاب الميزان ويذكر ذلك في الملخص.
المراجع
- المعيار الدولي للمراجعة (240) (المحدث) — ترجمة الهيئة السعودية للمراجعين والمحاسبين — الفقرة 16 (السريان) والفقرة 49(ب) (أدلة بشأن اكتمال مجتمع قيود اليومية) والفقرتان أ140 (التعديلات اليدوية أو «العليا» مباشرة على المبالغ المقرر عنها) وأ147 (الأدوات والأساليب الآلية لتحديد اكتمال المجتمع)
- معيار المراجعة (240): مسؤوليات المراجع ذات العلاقة بالغش عند مراجعة القوائم المالية — ترجمة الهيئة السعودية للمراجعين والمحاسبين — الفقرة 33(أ) والفقرة أ42: التعديلات المتعلقة بمبالغ تظهر في القوائم المالية لا تعكسها قيود يومية، مثل تعديلات التوحيد وإعادة التصنيف
- معايير المراجعة المعتمدة — الهيئة السعودية للمراجعين والمحاسبين — اعتماد مجلس إدارة الهيئة للمعايير الدولية للمراجعة، وروابط ترجمة معيار المراجعة 240 الحالي والمحدث وتاريخ سريان المحدث
- ISA 240 (Revised), The Auditor's Responsibilities Relating to Fraud in an Audit of Financial Statements — IAASB — تاريخ الإصدار 8 يوليو 2025 والسريان للفترات التي تبدأ في 15 ديسمبر 2026 أو بعده
مقالات ذات صلة
- اختبار قيود اليومية حسب ISA 240: ماذا تفحص ولماذا · اختبار قيود اليومية
- قانون بنفورد في اختبار قيود اليومية: كيف تحسب MAD وتفسره · اختبار قيود اليومية
- القيود اليدوية وقيود ما بعد الإقفال: كيف تُختار العينة · اختبار قيود اليومية
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: اختبار قيود اليومية. الدور: مراجع.