
إعداد القوائم المالية من ميزان المراجعة: الربط وإعادة التصنيف وخمسة فحوصات
كيفية إعداد القوائم المالية من ميزان المراجعة: ربط كل حساب ببند ثابت، ونقل الأرصدة العكسية، وحساب الربح، وخمسة فحوصات قبل الاعتماد، بمثال من 19 حساباً.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج القوائم المالية من ميزان المراجعة على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
إعداد القوائم المالية من ميزان المراجعة عمل من خمس خطوات لا ثلاث: ربط كل حساب في الميزان ببند ثابت من بنود القوائم في جدول يُحفظ ويُعاد استخدامه كل سنة، ثم نقل الأرصدة العكسية إلى بندها الصحيح (بنك برصيد دائن إلى السحب على المكشوف، ومورد برصيد مدين إلى الدفعات المقدمة)، ثم حساب ربح السنة من حسابات الإيرادات والمصروفات في ميزان قبل الإقفال وإضافته إلى الأرباح المبقاة، ثم بناء قائمة الدخل والمركز المالي والتغيرات في حقوق الملكية من مجاميع البنود مع عمود المقارنة، وأخيراً خمسة فحوصات توازن لا تُعتمد القوائم قبل أن يكون فرقها كلها صفراً. المثال التالي يطبق الخطوات على ميزان من 19 حساباً بأرقام يمكن إعادة حسابها.
لماذا يبدأ إعداد القوائم المالية بجدول ربط لا بالنسخ
الشرح المعتاد يقول: صنّف الحسابات، ثم اجمع الإيرادات والمصروفات في قائمة الدخل، والأصول والالتزامات في المركز المالي. هذا صحيح وغير كافٍ. التصنيف إذا جرى بالنسخ واللصق لن يتكرر بالطريقة نفسها في السنة التالية، ولن يكتشف الحساب الجديد الذي أُنشئ خلال السنة، ولن يميّز الحساب المقابل مثل مجمع الإهلاك عن الالتزام. البديل جدول ربط (Mapping) من عمودين أساسيين، رقم الحساب وكود البند، مع ثلاثة أعمدة مساعدة: «حساب مقابل» للحسابات التي تُطرح داخل بندها، و«إهلاك لـ» لحسابات مصروف الإهلاك ليُعرف الأصل الذي تخصه، و«البند عند الرصيد العكسي» لتجاوز القاعدة الافتراضية لحساب بعينه.
قائمة البنود تُثبَّت مرة واحدة. القائمة التي يعمل بها منتج القوائم المالية من ميزان المراجعة واحد وأربعون بنداً من A01 (النقد وما في حكمه) إلى P09 (ضريبة الدخل)، وأكوادها مستخدمة في المثال أدناه حتى يمكن نقله إلى ملف ربط حقيقي. الجدول نفسه هو ما تُبنى عليه قائمة التدفقات النقدية من الميزانين، كما في مقالة إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين. والمجموعة الكاملة التي يطلبها القسم 3 من المعيار الدولي للمنشآت الصغيرة والمتوسطة (الفقرة 3.17) ومعيار المحاسبة الدولي IAS 1 واحدة: المركز المالي، والدخل، والتغيرات في حقوق الملكية، والتدفقات النقدية، والإيضاحات، مع مبالغ المقارنة للسنة السابقة. ما يتغير بين الإطارين في عرض هذه القوائم في مقالة الفرق بين المعيار الدولي للمنشآت الصغيرة والمتوسطة والمعايير الكاملة في القوائم.
المثال: ميزان مراجعة قبل الإقفال لشركة افتراضية
البيانات توضيحية لشركة افتراضية (شركة النخيل للتجارة) بالريال في 31/12/2025، والميزان قبل قيود الإقفال فتظهر فيه حسابات قائمة الدخل. الأرباح المبقاة فيه 42,000 هي رصيد أول السنة 62,000 ناقص توزيعات أرباح معلنة ومدفوعة خلال السنة 20,000، لأن ربح 2025 لم يُقفل بعد.
| رقم الحساب | الحساب | البند | مدين | دائن |
|---|---|---|---|---|
| 1101 | الصندوق والبنك الرئيسي | A01 | 95,000 | |
| 1102 | البنك — الحساب الجاري الثاني | A01 | 15,000 | |
| 1201 | العملاء | A02 | 180,000 | |
| 1301 | المخزون | A03 | 120,000 | |
| 1501 | الأصول الثابتة — التكلفة | A10 | 400,000 | |
| 1502 | مجمع الإهلاك | A10 (حساب مقابل) | 130,000 | |
| 2101 | الموردون | L01 | 95,000 | |
| 2102 | مورد — شركة النور | L01 | 6,000 | |
| 2201 | المصروفات المستحقة | L02 | 18,000 | |
| 2301 | مخصص الزكاة | L04 | 14,000 | |
| 2401 | القرض طويل الأجل | L10 | 150,000 | |
| 3101 | رأس المال | Q01 | 250,000 | |
| 3201 | الأرباح المبقاة | Q04 | 42,000 | |
| 4101 | المبيعات | P01 | 900,000 | |
| 5101 | تكلفة المبيعات | P02 | 600,000 | |
| 5201 | المصروفات العمومية والإدارية | P04 | 150,000 | |
| 5202 | مصروف الإهلاك | P04 (إهلاك لـ A10) | 40,000 | |
| 5301 | تكاليف التمويل | P07 | 9,000 | |
| 5401 | الزكاة | P08 | 14,000 | |
| المجموع | 1,614,000 | 1,614,000 |
الخطوة 1: ربط كل حساب ببند ثابت
كل حساب له رصيد أو حركة يجب أن يكون في جدول الربط، وإلا اختفى من القوائم كلها بصمت. عمود «البند» في الجدول أعلاه هو جدول الربط مختصراً. الحساب 1502 مجمع الإهلاك مربوط بالبند A10 نفسه مع علامة «حساب مقابل»، فيُطرح من تكلفة الأصول ليظهر الصافي 270,000 ولا يُعامل كالتزام. الحساب 5202 مصروف الإهلاك مربوط بالمصروفات العمومية والإدارية P04 مع «إهلاك لـ A10»؛ هذه المعلومة لا تؤثر في قائمة الدخل لكنها ضرورية لقائمة التدفقات النقدية. الكلمات التي تقود الربط معروفة: صندوق وبنك ونقدية إلى A01، عملاء ومدينون إلى A02، موردون ودائنون إلى L01، مبيعات وإيرادات إلى P01، رواتب وإيجار وكهرباء إلى P04. وما لا يحسمه الاسم يحسمه أول رقم في كود الحساب: 1 أصول، 2 التزامات، 3 حقوق ملكية، 4 إيرادات، 5 مصروفات.
الخطوة 2: نقل الأرصدة العكسية على مستوى الحساب
القاعدة: إذا كان رصيد الحساب عكس طبيعة بنده، وللبند وجهة عند الرصيد العكسي، والحساب ليس حساباً مقابلاً، يُنقل رصيده كاملاً إلى بند الوجهة. الحساب 1102 بنك رصيده دائن 15,000 وطبيعة A01 مدينة، فيُنقل إلى L09 السحب على المكشوف. الحساب 2102 مورد رصيده مدين 6,000 وطبيعة L01 دائنة، فيُنقل إلى A06 دفعات مقدمة للموردين. الحساب 1502 رصيده دائن داخل بند مدين لكنه حساب مقابل فيبقى مكانه.
الخطأ المعتاد هو إجراء الفحص على مستوى البند لا الحساب: صافي بند النقد 95,000 − 15,000 = 80,000 مدين، فلا يبدو شيء عكسياً، ويختفي المكشوف داخل النقد. وبلا نقل يبقى مجموع المركز المالي متوازناً (650,000 في الجانبين بدل 671,000) فلا يكشفه أي فحص توازن، ويظهر النقد أقل من الحقيقة بـ 15,000 والذمم الدائنة أقل بـ 6,000. كل عملية نقل تُسجَّل في جدول مستقل حتى يراجعها من يوقّع القوائم.
الخطوة 3: ربح السنة من ميزان قبل الإقفال
| قائمة الدخل للسنة المنتهية في 31/12/2025 | ريال |
|---|---|
| الإيرادات (P01) | 900,000 |
| تكلفة الإيرادات (P02) | (600,000) |
| مجمل الربح | 300,000 |
| المصروفات العمومية والإدارية (P04 بما فيها الإهلاك 40,000) | (190,000) |
| الربح التشغيلي | 110,000 |
| تكاليف التمويل (P07) | (9,000) |
| الربح قبل الزكاة | 101,000 |
| الزكاة (P08) | (14,000) |
| صافي الربح | 87,000 |
الترتيب ثابت: مجمل الربح = P01 − P02، والربح التشغيلي = مجمل الربح − P03 − P04 + P05 − P06، والربح قبل الزكاة والضريبة = الربح التشغيلي − P07، وصافي الربح بعد P08 وP09. صافي الربح 87,000 يُضاف إلى الأرباح المبقاة في المركز المالي: 42,000 + 87,000 = 129,000، لأن الميزان قبل الإقفال. لو صُدِّر الميزان بعد الإقفال لكانت حسابات P كلها صفراً وتعذّر حساب الربح، والتغير في الأرباح المبقاة ليس بديلاً عنه: التغير في المثال بين أول السنة ورصيد الميزان هو −20,000 (التوزيعات) ولا علاقة له بـ 87,000.
الخطوة 4: المركز المالي والتغيرات في حقوق الملكية وعمود المقارنة
| قائمة المركز المالي في 31/12/2025 | ريال |
|---|---|
| النقد وما في حكمه (A01) | 95,000 |
| الذمم المدينة التجارية (A02) | 180,000 |
| المخزون (A03) | 120,000 |
| دفعات مقدمة للموردين (A06) | 6,000 |
| إجمالي الأصول المتداولة | 401,000 |
| الممتلكات والآلات والمعدات بالصافي (A10) | 270,000 |
| إجمالي الأصول | 671,000 |
| الذمم الدائنة التجارية (L01) | 95,000 |
| المصروفات المستحقة (L02) | 18,000 |
| مخصص الزكاة (L04) | 14,000 |
| السحب على المكشوف (L09) | 15,000 |
| إجمالي الالتزامات المتداولة | 142,000 |
| القروض طويلة الأجل (L10) | 150,000 |
| إجمالي الالتزامات | 292,000 |
| رأس المال (Q01) | 250,000 |
| الأرباح المبقاة (Q04) | 129,000 |
| إجمالي حقوق الملكية | 379,000 |
| إجمالي الالتزامات وحقوق الملكية | 671,000 |
الفصل بين المتداول وغير المتداول هو ما تطلبه الفقرة 4.4 من القسم 4، والترتيب المستخدم هنا: الأصول المتداولة ثم غير المتداولة، والالتزامات المتداولة ثم غير المتداولة، ثم حقوق الملكية. قائمة التغيرات في حقوق الملكية تُبنى من ثلاثة أرقام لا يحملها الميزان الحالي مجتمعةً: رصيد أول السنة لكل بند (من ميزان السنة السابقة)، وربح السنة، والتوزيعات المعلنة (من محضر الجمعية):
| رأس المال | الأرباح المبقاة | الإجمالي | |
|---|---|---|---|
| الرصيد في 1/1/2025 | 250,000 | 62,000 | 312,000 |
| ربح السنة | — | 87,000 | 87,000 |
| توزيعات أرباح معلنة | — | (20,000) | (20,000) |
| الرصيد في 31/12/2025 | 250,000 | 129,000 | 379,000 |
عمود المقارنة يُبنى من ميزان السنة السابقة بجدول الربط نفسه، ويُقبل بعد الإقفال لأن الأرباح المبقاة فيه تشمل ربح السنة السابقة، لكن مقارنة قائمة الدخل تحتاج إلى ميزان السنة السابقة قبل الإقفال. وقبل ذلك تُطابق أرصدة أول المدة في الميزان الحالي مع ختامي السنة السابقة حساباً حساباً؛ طريقة هذه المطابقة وبقية فحوص الميزان في مقالة فحص ميزان المراجعة قبل إعداد القوائم.
الخطوة 5: خمسة فحوصات قبل أن تقول «انتهيت»
الفحص الأول توازن كل ميزان: 1,614,000 = 1,614,000. الثاني ربط كل الحسابات: 19 من 19. الثالث الأصول = الالتزامات + حقوق الملكية: 671,000 = 292,000 + 379,000. الرابع صافي التغير في قائمة التدفقات النقدية = التغير في (النقد − المكشوف) بين الميزانين، ويحتاج إلى ميزان السنة السابقة. الخامس ختامي قائمة التغيرات في حقوق الملكية = حقوق الملكية في المركز المالي: 379,000 = 379,000. أي فرق فوق حد تسامح صغير (ريال واحد) اسم لخطأ تبحث عنه؛ لا يُضاف قيد ولا سطر لموازنته.
الطريقة في Excel
ورقة «TB»: العمود A رقم الحساب، وB الاسم، وC مدين، وD دائن، وE الرصيد الموقّع =C2-D2 (المدين موجب والدائن سالب). العمود F البند من ورقة الربط: =XLOOKUP(A2,Mapping!$A:$A,Mapping!$C:$C,"غير مربوط")، وG «حساب مقابل»، وH «البند عند الرصيد العكسي» بالصيغة نفسها على عمود الوجهة، وI طبيعة البند =LEFT(F2,1). العمود J البند النهائي بعد قاعدة الرصيد العكسي:
=IF(G2="نعم",F2,IF(AND(I2="A",E2<0,H2<>""),H2,IF(AND(OR(I2="L",I2="Q"),E2>0,H2<>""),H2,F2)))
ورقة «البنود» تجمع على العمود J: =SUMIFS(TB!$E:$E,TB!$J:$J,$A2) لكل كود، فتعطي A10 = 270,000 مباشرة لأن المجمع يحمل كود الأصل. صافي الربح بصيغة واحدة =-SUMIFS(TB!$E:$E,TB!$J:$J,"P*") = 87,000، لأن الإيرادات سالبة والمصروفات موجبة. عدد الحسابات غير المربوطة =COUNTIF(TB!F:F,"غير مربوط")، وفحص المركز المالي =ROUND(إجمالي_الأصول-(إجمالي_الالتزامات+إجمالي_حقوق_الملكية),2) الذي يجب أن يكون صفراً.
الأخطاء التي تظهر في الفحوصات ومصدرها
حساب جديد أُنشئ خلال السنة ولم يُضف إلى جدول الربط هو أكثر الأخطاء تكراراً، وأثره فرق في فحص المركز المالي يساوي رصيده إن كان حساب مركز مالي، أو ربح ناقص لا يكشفه أي فحص توازن إن كان حساب دخل؛ لذلك يُحسب الفحص الثاني قبل أي شيء. نقل الحسابات المقابلة خطأ معاكس: من يرى مجمع الإهلاك رصيداً دائناً داخل أصل فينقله إلى الالتزامات يضخّم الأصول والالتزامات بالمبلغ نفسه، والمجموع يتوازن. حساب الربح من التغير في الأرباح المبقاة بدل حسابات الدخل مرّ في الخطوة 3. التوزيعات المعلنة إن لم تُعرض في سطرها في قائمة التغيرات في حقوق الملكية ظهرت حركة غير مفسّرة بمبلغها، لأن رصيد الأرباح المبقاة في الميزان مخصوم منها أصلاً. والتقريب إلى ألف ريال يُجرى على البنود بعد التجميع ثم يُعاد الفحص الثالث على الأرقام المقرّبة، وإلا ظهر فرق ألف من تقريب كل بند على حدة.
كيف يختصر المنتج المهمة
منتج القوائم المالية من ميزان المراجعة ينفّذ الخطوات الخمس على جهازك من ملفات Excel: ميزان السنة الحالية قبل الإقفال (إلزامي؛ إذا كانت كل الحسابات المربوطة ببنود الدخل صفراً توقف برسالة E12)، وميزان السنة السابقة، وملف الربط، وقيود التسوية، والإعدادات. إذا لم يوجد ملف الربط كتب ملف ربط مقترحاً في مجلد النتائج بعمود «درجة الثقة» لكل حساب (مرتفعة إذا اتفقت كلمات الاسم وأول رقم في الكود، ومتوسطة بالكلمات فقط، ومنخفضة بالكود فقط) وأنتج القوائم كمسودة مكتوباً على كل ورقة «مسودة — بربط مقترح». الأرصدة العكسية تُنقل على مستوى الحساب وتظهر في ورقة «إعادة التصنيف»، والحساب غير المربوط يوقف التشغيل برسالة E10 تسمّيه، والحساب المكرر برسالة E11.
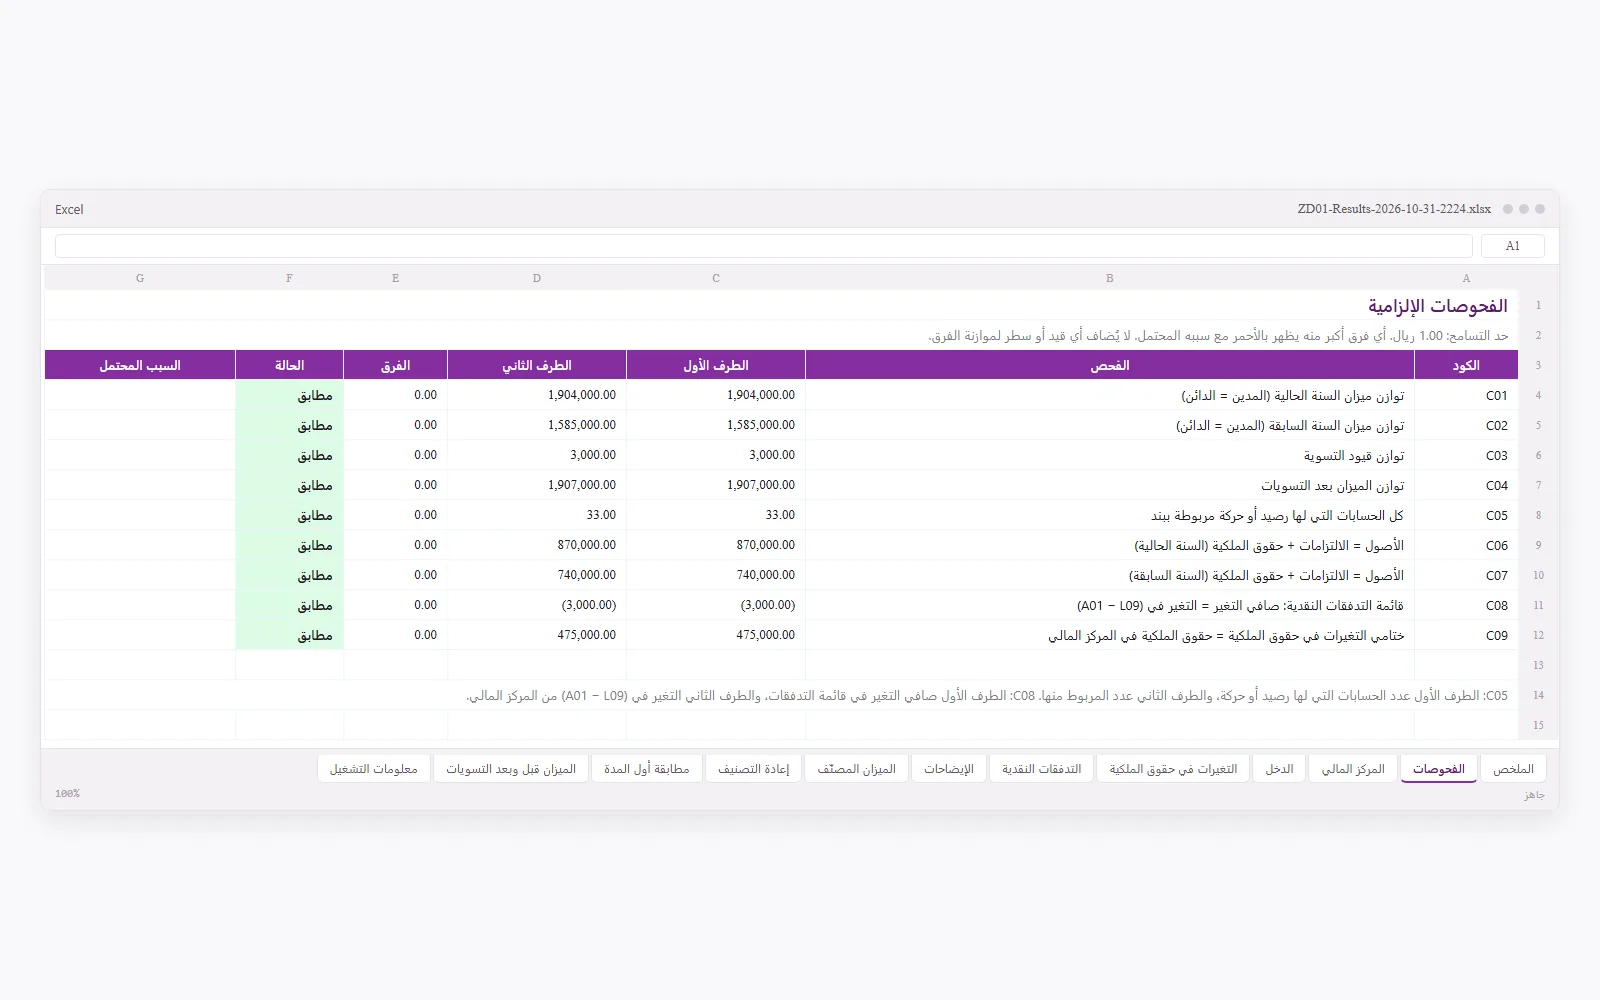
ورقة «الفحوصات» تعرض كل فحص بطرفيه والفرق والحالة، وأي فرق أكبر من حد التسامح (افتراضياً ريال واحد) يظهر بالأحمر مع سببه المحتمل، ولا يُضاف أي قيد أو سطر لموازنته. بقية أدوات المحاسب في صفحة أدوات المحاسبين.
تنبيه مهني
الأداة تُسرّع الإعداد وتكشف الفروق مبكراً. اختيار بند كل حساب، وقرار نقل الرصيد العكسي، وتقدير المخصصات، والإفصاحات، واعتماد القوائم النهائية تبقى مسؤولية المحاسب أو المراجع الذي يوقّع عليها.
أسئلة شائعة
ما ترتيب إعداد القوائم المالية من ميزان المراجعة؟
قائمة الدخل أولاً، لأن صافي ربحها يُضاف إلى الأرباح المبقاة. ثم قائمة التغيرات في حقوق الملكية التي تحتاج إلى الربح والتوزيعات ورصيد أول السنة. ثم قائمة المركز المالي التي يجب أن تساوي حقوق الملكية فيها ختامي القائمة السابقة. وأخيراً قائمة التدفقات النقدية التي تحتاج إلى الميزانين معاً.
ما الحسابات التي لا تظهر في ميزان المراجعة؟
الحسابات التي رصيدها صفر بلا حركة قد يخفيها النظام عند التصدير، وهي لا تضر. أما في ميزان بعد الإقفال فتختفي حسابات الإيرادات والمصروفات كلها لأنها أُقفلت في الأرباح المبقاة، وهذا يمنع حساب ربح السنة؛ ولذلك يُطلب ميزان السنة الحالية قبل قيود الإقفال.
ما الفرق بين ميزان المراجعة بالأرصدة والمجاميع؟
ميزان المجاميع يعرض مجموع الحركة المدينة والدائنة لكل حساب، وميزان الأرصدة يعرض الفرق بينهما فقط. القوائم المالية تُبنى من الأرصدة، أما المجاميع فتفيد في فحص الحركة ومطابقتها مع دفتر اليومية. الميزان الذي يجمع أول المدة والحركة وآخر المدة يغني عن الاثنين.
هل أحتاج ميزان السنة السابقة لإعداد القوائم؟
لقائمة الدخل والمركز المالي لسنة واحدة لا. لعمود المقارنة ولرصيد أول السنة في قائمة التغيرات في حقوق الملكية ولقائمة التدفقات النقدية نعم، لأن الثلاث تُبنى من الفرق بين السنتين. ميزان السنة السابقة يُقبل بعد الإقفال لأن الأرباح المبقاة فيه تشمل ربحها.
ماذا أفعل إذا لم يتوازن المركز المالي؟
لا تضف سطراً لموازنته. ابحث عن حساب غير مربوط رصيده يساوي الفرق، ثم عن حساب مقابل نُقل خطأً إلى بند آخر، ثم عن ربح أُخذ من التغير في الأرباح المبقاة بدل حسابات الدخل، ثم عن تقريب أُجري على كل حساب على حدة. الفرق دائماً له مصدر واحد أو مجموع مصادر قليلة.
المراجع
- IFRS for SMEs Accounting Standard (2025), Sections 3 to 6 — IFRS Foundation — الفقرة 3.17 (المجموعة الكاملة من القوائم المالية) و3.14 (معلومات المقارنة) و4.2 و4.4 (بنود المركز المالي والتصنيف المتداول وغير المتداول) و5.5 (الحد الأدنى من بنود قائمة الدخل) و6.3 (محتوى قائمة التغيرات في حقوق الملكية)
- IAS 1 Presentation of Financial Statements — IFRS Foundation — مكونات المجموعة الكاملة من القوائم المالية في المعايير الكاملة وعرض مبالغ المقارنة للسنة السابقة
- XLOOKUP function — Microsoft Support — صيغة XLOOKUP ووسيطها الرابع if_not_found المستخدم لكشف الحساب غير المربوط، والإصدارات التي تدعمها (Microsoft 365 و2021 و2024)
مقالات ذات صلة
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
- المعيار الدولي للمنشآت الصغيرة والمتوسطة مقابل المعايير الكاملة: ما يتغير في القوائم الأربع · القوائم المالية من ميزان المراجعة
- فحص ميزان المراجعة قبل إعداد القوائم: ثمانية فحوصات بصيغ Excel ومثال محلول · القوائم المالية من ميزان المراجعة
- اختبار قيود اليومية حسب ISA 240: ماذا تفحص ولماذا · اختبار قيود اليومية
الأداة التي تنفّذ هذه المهمة: القوائم المالية من ميزان المراجعة. الدور: محاسب · مراجع.