
لماذا تختلف مبيعات الإقرار الضريبي عن إيرادات الدفاتر: بنود التسوية بإشاراتها
سبعة بنود تفسّر الفرق بين إيرادات الدفاتر ومبيعات إقرار ضريبة القيمة المضافة، بإشارة كل بند ومستنده ومثال محسوب لربع كامل، والفرق الوحيد الذي يجب ألا يبقى.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة الإيرادات بالإقرارات الضريبية على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
مبيعات إقرار ضريبة القيمة المضافة لا تساوي إيرادات الدفاتر في الفترة نفسها لأن كل رقم يُقاس بقاعدة مختلفة: الإيراد يُثبت عند استيفاء التزام الأداء، أما المبيعات في الإقرار فتُدرج في الفترة التي تستحق فيها الضريبة، وهي أسبق تواريخ التوريد أو الفاتورة أو القبض. الفرق بين الإيرادات والإقرار الضريبي ليس خطأً في ذاته؛ هو مجموع بنود معروفة، لكل بند إشارة ثابتة ومستند يثبته: دفعات مقدمة، وبيع أصول، وإيرادات خارج النطاق، وإشعارات دائنة، وقطع على حدود الفترة، ومبيعات للجهات الحكومية. ما يبقى بعد استبعادها كلها هو الفرق الوحيد الذي لا يجوز أن يبقى بلا تفسير.
هذه المقالة تفصّل بنود التسوية التي تُبنى عليها مطابقة الإيرادات في الدفاتر بإقرارات ضريبة القيمة المضافة: إشارة كل بند ومستنده وانعكاسه، ثم مثالاً لربع كامل والطريقة في Excel، وكيف تُكتب البنود في ورقة «بنود التسوية» لمنتج مطابقة الإيرادات بالإقرارات الضريبية.
قاعدة الإشارة قبل قائمة البنود
البند موجب (+) إذا كان في الإقرار وليس في إيراد الدفاتر، وسالب (−) إذا كان في الدفاتر وليس في الإقرار. وبها يصير إيراد الدفاتر زائد البنود مساوياً لمبيعات الإقرار، وما يخالف ذلك هو الفرق غير المفسَّر. وتنقسم البنود إلى صنفين: بنود دائمة لا تنعكس أبداً، وبنود توقيت تظهر في فترة بإشارة ثم في فترة لاحقة بالإشارة المعاكسة، فيكون مجموعها على مستوى السنة صفراً إلا ما بقي مفتوحاً عند نهايتها وما كان مفتوحاً عند بدايتها وانعكس خلالها.
الأساس النظامي للتوقيت في الدليل الإرشادي للهيئة الخاص بتعديل النسبة إلى 15%: تاريخ التوريد هو التاريخ الذي ينشأ فيه الالتزام بسداد الضريبة، ويُستخدم لتحديد الفترة الضريبية التي يُقرّ فيها عنها، وإذا صدرت فاتورة أو استُلمت دفعة مقدمة في تاريخ سابق لتاريخ التوريد صار تاريخ الفاتورة أو تاريخ استلام الدفعة هو تاريخ استحقاق الضريبة.
بنود الفرق بين الإيرادات والإقرار الضريبي واحداً واحداً
| البند | الإشارة عند نشوئه | ينعكس لاحقاً؟ | ما يثبته |
|---|---|---|---|
| دفعة مقدمة بفاتورة ضريبية عند القبض | + | نعم، عند الاعتراف بالإيراد | فاتورة الدفعة، والعقد، ومستند التسليم اللاحق |
| بيع أصل ثابت | + | لا | فاتورة البيع، ونموذج الاستبعاد، وسطر سجل الأصول |
| إيراد خارج نطاق الضريبة | − | لا | مستند المصدر ومذكرة التصنيف |
| إشعار دائن صادر في فترة لاحقة لواقعته | + | نعم، عند إدراجه في الإقرار | الإشعار الدائن برقم الفاتورة الأصلية ومستند الإرجاع |
| فاتورة بتاريخ آخر الفترة رُحِّلت في التالية | + | نعم، في الفترة التالية | الفاتورة وتاريخ الترحيل في اليومية |
| توريد لجهة حكومية قبل أمر الدفع | − | نعم، عند أمر الدفع أو القبض | محضر التسليم، وأمر الدفع بتاريخه |
| صادرات بنسبة الصفر | لا فرق في الإجمالي | — | مستندات التصدير خلال 90 يوماً |
الدفعات المقدمة. دفعة بفاتورة ضريبية عند القبض تدخل إقرار فترة القبض، ويُعترف بالإيراد عند التسليم في فترة لاحقة. البند موجب في فترة القبض وسالب بالمبلغ نفسه في فترة الاعتراف، ويُسجَّل مرتين لا مرة. والدليل المبسط للهيئة يعدّ عدم الإفصاح في الإقرار عن استلام الدفعات المقدمة من الأخطاء الشائعة.
بيع الأصول. متحصلات بيع سيارة أو آلة تُقيَّد على حساب الأصل ومجمع إهلاكه وربح أو خسارة الاستبعاد، ولا تمر بحسابات الإيرادات، بينما يُدرج البيع في الإقرار بوصفه توريد سلع إذا كان خاضعاً. بند موجب دائم.
الإيرادات خارج النطاق. مبالغ في حسابات الإيرادات ليست مقابلاً لتوريد، كتعويض تأمين عن أضرار صنّفته المنشأة خارج نطاق الضريبة. بند سالب دائم.
الإشعارات الدائنة. في الدفاتر يُقيَّد الإشعار مديناً على الإيراد بتاريخ الواقعة، وفي الإقرار يدخل خانة التعديلات على المبيعات الأساسية. المادة الأربعون من اللائحة التنفيذية تضع التوقيت: التعديل الذي يخفّض ضريبة المخرجات يُجرى في إقرار الفترة التي حصلت فيها الواقعة أو الفترة التي صدر فيها الإشعار الدائن أيهما لاحق، والتعديل الذي يزيدها في فترة الواقعة. فإذا أُرجعت بضاعة في آخر يونيو وصدر الإشعار في يوليو، صار الإرجاع في دفاتر الربع الثاني وفي إقرار الربع الثالث: بند موجب في الثاني وسالب في الثالث. والمادة الرابعة والخمسون توجب أن يشير الإشعار إلى رقم الفاتورة الأصلية، وهذا هو المستند.
القطع على حدود الفترة. فاتورة بتاريخ 30 يونيو رُحِّلت في اليومية بتاريخ 1 يوليو تدخل إقرار الربع الثاني بتاريخ الفاتورة وإيراد الربع الثالث بتاريخ القيد. بند توقيت موجب ثم سالب.
مبيعات الجهات الحكومية. المادة العشرون من اللائحة تنص على أن توريد السلع أو الخدمات إلى جهة حكومية وفق عقود مبرمة طبقاً لنظام المنافسات والمشتريات الحكومية يُعد قد حدث وتستحق الضريبة عنه في تاريخ إصدار أمر الدفع الصادر للمورد أو تاريخ استلام المقابل أو جزء منه وفي حدود المبلغ المستلم، أيهما أسبق. الدفاتر تعترف بالإيراد عند التسليم، فالبند سالب في فترة التسليم وموجب في فترة أمر الدفع.
الصادرات. لا تُنتج فرقاً في الإجمالي ما دامت «مبيعات الإقرار» التي تقارنها بالدفاتر هي مجموع خانات المبيعات كلها بما فيها الصادرات؛ ومن قارن الدفاتر بخانة المبيعات الأساسية وحدها رأى فرقاً هو خطأ مقارنة لا بند. المادة الثانية والثلاثون تشترط لتطبيق نسبة الصفر أن يملك المورد دليل خروج السلع خلال 90 يوماً من التوريد، وغيابه بعد المدة يجعل التوريد غير معامَل كتصدير، فينتقل المبلغ من خانة الصادرات إلى المبيعات الأساسية وتستحق عليه الضريبة، دون أن يغيّر إجمالي المبيعات.
مثال عملي: الربع الثاني 2026 لشركة افتراضية
الأرقام التالية لشركة افتراضية سُمّيت «شركة الصفوة للتجهيزات» لغرض التوضيح فقط. إقرارها ربع سنوي، والفترة من 1 أبريل إلى 30 يونيو 2026.
| الحساب | المبلغ |
|---|---|
| 4101 مبيعات محلية (بعد إشعار دائن 6,000) | 610,000 |
| 4102 مبيعات لجهات حكومية | 50,000 |
| 4201 مبيعات تصدير | 30,000 |
| 4701 إيرادات أخرى (تعويض تأمين) | 9,000 |
| إيراد الدفاتر | 699,000 |
| بند الإقرار كما قُدِّم | المبلغ |
|---|---|
| المبيعات الخاضعة للنسبة الأساسية | 688,200 |
| التعديلات على المبيعات الأساسية | 0 |
| الصادرات | 30,000 |
| إجمالي مبيعات الإقرار | 718,200 |
الفرق قبل البنود = 699,000 − 718,200 = (19,200)، أي أن الإقرار أعلى من الدفاتر. بنود التسوية:
| التاريخ | النوع | المبلغ | الوصف |
|---|---|---|---|
| 12/05/2026 | دفعات مقدمة | +40,000 | دفعة بفاتورة ضريبية عند القبض؛ التسليم في أغسطس |
| 03/06/2026 | بيع أصول | +25,000 | بيع شاحنة مستعملة؛ المتحصلات على حساب الأصل |
| 25/04/2026 | إيرادات خارج النطاق | −9,000 | تعويض تأمين عن أضرار مخزون قُيِّد في 4701 |
| 25/06/2026 | فروق توقيت | +6,000 | إرجاع بضاعة في 25/06 قُيِّد على 4101؛ الإشعار الدائن صدر في 02/07 ويدخل إقرار الربع الثالث |
| 30/06/2026 | فروق توقيت | +12,000 | فاتورة بتاريخ 30/06 رُحِّلت في اليومية بتاريخ 01/07 |
| 20/06/2026 | فروق توقيت | −50,000 | تسليم لجهة حكومية في 20/06؛ أمر الدفع صدر في 15/07 |
| المجموع | +24,000 |
إيراد الدفاتر بعد البنود = 699,000 + 24,000 = 723,000. الفرق غير المفسَّر = 723,000 − 718,200 = 4,800 في الدفاتر وليس في الإقرار. الفاتورة INV-5120 بتاريخ 14/05 بمبلغ 4,800 وضريبتها 720 صدرت يدوياً وقُيِّدت في اليومية ولم تدخل تقرير المبيعات الذي أُعدّ منه الإقرار.
يمكن إعادة بناء خانة المبيعات الأساسية للتحقق: فواتير 4101 المرحَّلة إلى اليومية في الربع قبل الإشعار الدائن 616,000، ناقص الفاتورة المحذوفة 4,800، زائد الدفعة 40,000، زائد بيع الأصل 25,000، زائد فاتورة 30 يونيو 12,000، يساوي 688,200. وفي الربع الثالث تنعكس بنود التوقيت الأربعة (−40,000 و−6,000 و−12,000 و+50,000) فيكون صافيها في السنة صفراً، ويبقى البندان الدائمان +25,000 و−9,000.
الفرق الذي لا يجوز أن يبقى
الفرق غير المفسَّر هو الوحيد الذي يتحول إلى قرار. فاتورة 4,800 توريد خاضع لم يُقرّ عنه، وضريبته 720 نقص في الضريبة المستحقة. المادة الثالثة والستون من اللائحة توجب إشعار الهيئة خلال 20 يوماً من تاريخ العلم بالخطأ عن طريق تصحيح الإقرار، وتستثني الخطأ الذي ينتج عنه فرق ضريبي يقل صافيه عن 5,000 ريال فيجوز تصحيحه بتعديل صافي الضريبة في الإقرار التالي. والدليل المبسط للهيئة يصف خانة التصحيحات في نموذج الإقرار: تُعبَّأ بقيمة الضريبة فقط، بالنقص أو الزيادة، وبحد أقصى 15,000 ريال؛ أما مدة الإشعار وحد التصحيح عبر الإقرار التالي فالنص الملزم فيهما هو المادة الثالثة والستون من اللائحة لا الدليل. اختيار الطريقة قرار لمسؤول الضرائب في المنشأة، لكن ما لا يُقبل هو ترك المبلغ في عمود «غير مفسَّر» حتى الفحص.
الطريقة اليدوية في Excel
ورقة «البنود» بخمسة أعمدة: التاريخ (A)، والنوع (B)، والمبلغ بإشارته (C)، والوصف (D)، ومرجع المستند (E). وفي ورقة المطابقة بداية الفترة في A2 ونهايتها في B2:
- مجموع البنود في الفترة:
=SUMIFS(البنود!$C:$C,البنود!$A:$A,">="&A2,البنود!$A:$A,"<="&B2). - بنود نوع واحد:
=SUMIFS(البنود!$C:$C,البنود!$B:$B,"دفعات مقدمة",البنود!$A:$A,">="&A2,البنود!$A:$A,"<="&B2). - اختبار السنة:
=SUMIFS(البنود!$C:$C,البنود!$B:$B,"فروق توقيت")+SUMIFS(البنود!$C:$C,البنود!$B:$B,"دفعات مقدمة")يجب أن يساوي ما بقي مفتوحاً في آخر السنة ناقص ما كان مفتوحاً في أولها وانعكس خلالها؛ وما زاد عنه بند كُتب مرة ولم يُعكس. - بند بلا مستند: عمود مساعد
=IF(E2="","بلا مستند","")ثم تصفية عليه قبل الإقفال.
إيراد الدفاتر لكل فترة ومبيعات الإقرار بصيغ SUMIFS على اليومية وورقة الإقرارات كما في المقالة الأساسية. الطريقة تعمل، ومشكلتها أن البند الذي يُنسى انعكاسه لا يكشفه شيء قبل اختبار السنة.
أين تقع الأخطاء الشائعة
الإشارة المقلوبة. كتابة الدفعة المقدمة سالبة لأنها «لم تصر إيراداً بعد». الاختبار بسيط: البند موجب إذا كان في الإقرار؛ والدفعة في الإقرار.
الدفعة بلا انعكاس. تُكتب في فترة القبض وتُنسى في فترة الاعتراف، فيبقى الربع اللاحق بفرق سالب بالمبلغ نفسه، ولا يكشفه إلا اختبار السنة.
الصافي بدل البنود. كتابة بند واحد بمبلغ 24,000 بعنوان «فروق» يُطابق الربع ولا يجيب عن سؤال الفاحص عن كل بند بمستنده.
الصادرات بنداً. إضافة الصادرات إلى البنود مع أنها داخل إجمالي مبيعات الإقرار تحتسبها مرتين. الصادرات خانة في الإقرار لا بند تسوية.
كيف يختصر المنتج المهمة
منتج مطابقة الإيرادات بالإقرارات الضريبية يقرأ البنود من ورقة «بنود التسوية» داخل ملف VAT_Returns.xlsx بأعمدتها الأربعة: تاريخ البند أو الفترة، والنوع، والمبلغ بإشارته، والوصف. الأنواع المقبولة خمسة: دفعات مقدمة، وإيرادات خارج النطاق، وبيع أصول، وفروق توقيت، وأخرى، مع قبول أسماء بديلة مثل Advance وTiming. وبند الجهة الحكومية والإشعار الدائن المتأخر يُكتبان نوعاً «فروق توقيت» مع وصف يذكر السبب، ويُظهر المنتج لكل فترة الفرق قبل البنود وبعده.
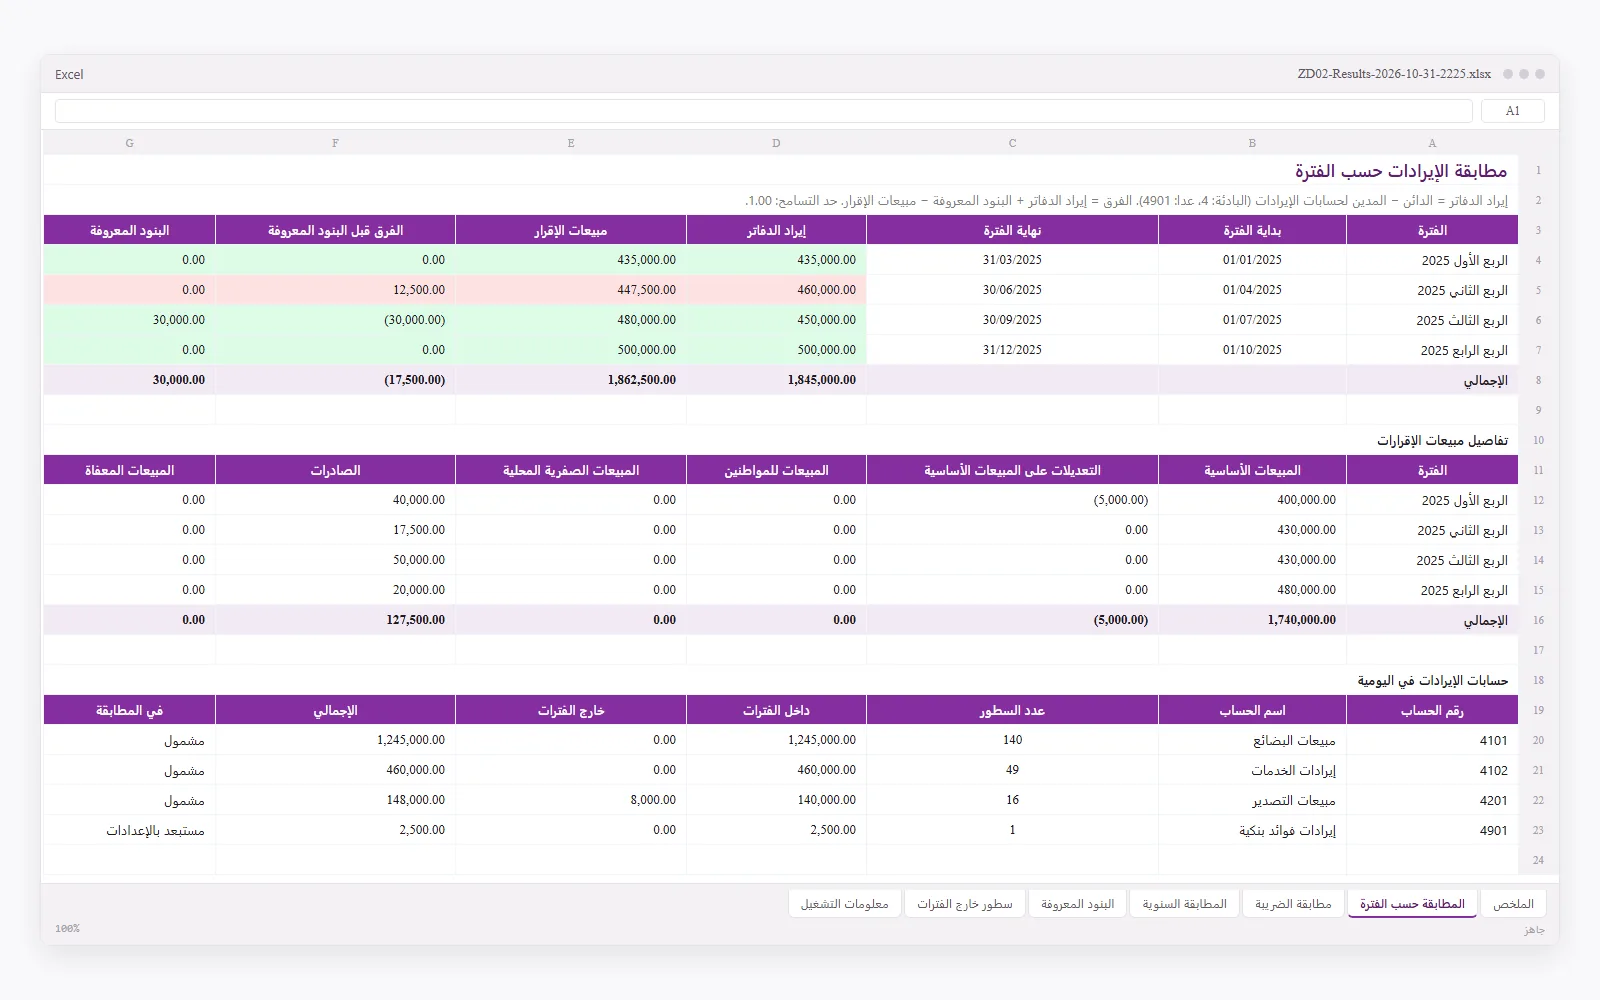
ورقة «البنود المعروفة» في ملف النتائج تبيّن الفترة التي حُسب فيها كل بند ومجموعه حسب النوع، فيظهر فيها بند الدفعة الذي كُتب في فترة ولم يُعكس في التالية دون انتظار المطابقة السنوية.
تنبيه مهني
جدول البنود يحدد مكان الفرق ومبلغه، ولا يحكم على معالجته الضريبية. تصنيف التعويض خارج النطاق، وتوقيت استحقاق الضريبة على عقد حكومي، واختيار طريقة التصحيح، قرارات لمسؤول الضرائب الذي يعرف وقائع المنشأة ويتحمل مسؤولية ما يُقدَّم للهيئة.
بعد تفسير فرق الإيراد يأتي التحقق المقابل في فحص ضريبة المخرجات مقابل المبيعات الخاضعة، إذ يجب أن تفسّر البنود نفسها فرق الضريبة، ثم تجهيز الجدولين قبل أن يُطلبا في الاستعداد لفحص ضريبة القيمة المضافة بالمطابقات. ولمن يكرر هذا العمل كل فترة، فإن مطابقة الإيرادات بالإقرارات الضريبية ضمن أدوات Excel للمحاسبين تُخرج جدول الفترات وجدول البنود من الملفات نفسها في كل مرة.
أسئلة شائعة
ما المقصود بالإقرار الضريبي لضريبة القيمة المضافة؟
هو النموذج الذي يقدمه الشخص الخاضع للضريبة إلى الهيئة عن كل فترة ضريبية، في موعد أقصاه اليوم الأخير من الشهر الذي يلي نهايتها، ويُجري فيه تقييماً للضريبة بنفسه وفق المادة الثانية والستين من اللائحة التنفيذية. يفصح فيه عن إجمالي توريداته الخاضعة للنسبة الأساسية ولنسبة الصفر وضريبة مخرجاتها، ومشترياته وضريبة مدخلاتها، وتوريداته المعفاة، وأي تصحيح لإقرارات سابقة.
هل فواتير الكهرباء تدخل في الإقرار الضريبي؟
تدخل في جانب المشتريات لا المبيعات، فلا علاقة لها بمطابقة الإيرادات. ضريبتها تُخصم بقدر ما تتعلق بالتوريدات الخاضعة للضريبة وفق المادة التاسعة والأربعين من اللائحة، والدليل المبسط للهيئة يعرض مثالاً لعمارة فيها إيجار سكني معفى وإيجار مكاتب خاضع، تُقسَّم فيه ضريبة فواتير الكهرباء والماء بمعادلة الخصم النسبي.
متى يتم تقديم إقرار ضريبة القيمة المضافة؟
الفترة الضريبية شهر لمن تتجاوز توريداته السنوية الخاضعة 40 مليون ريال وثلاثة أشهر لغيره، والإقرار والسداد في موعد أقصاه اليوم الأخير من الشهر الذي يلي نهاية الفترة. إقرار الربع الثالث 2026 كان موعده 31 أكتوبر 2026 بحسب خبر الهيئة، والتأخر عنه يستوجب غرامة من 5% إلى 25% من الضريبة.
ما علاقة بنود التسوية بالفحص الضريبي في السعودية؟
المادة الرابعة والستون من اللائحة تجيز للهيئة إصدار تقييم عن فترة أو أكثر، وتوجب على المنشأة إتاحة دفاترها وسجلاتها وفواتيرها عند الفحص الذي يُجرى بإشعار قبله بعشرين يوماً على الأقل. جدول البنود بمستنداته هو ما يشرح للفاحص لماذا لا تساوي مبيعات الإقرار إيراد الدفاتر دون أن يكون في ذلك خطأ.
المراجع
- الدليل الإرشادي الخاص بتعديل نسبة ضريبة القيمة المضافة الأساسية إلى 15% — هيئة الزكاة والضريبة والجمارك — القسم 4.2: تاريخ التوريد هو تاريخ نشوء الالتزام بسداد الضريبة ويحدد الفترة الضريبية، وإذا صدرت فاتورة أو استُلمت دفعة مقدمة قبل تاريخ التوريد صار تاريخها هو تاريخ استحقاق الضريبة؛ والقسم 4.1: الضريبة تستحق في أسبق تواريخ التوريد أو الفاتورة أو استلام المقابل
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة — الإصدار السابع (المعدل في 3 أكتوبر 2021) — المادة 20: التوريد لجهة حكومية بعقود نظام المنافسات والمشتريات الحكومية يُعد حادثاً عند إصدار أمر الدفع أو استلام المقابل أيهما أسبق؛ المادة 40: تعديل ضريبة المخرجات بالزيادة في فترة الواقعة وبالتخفيض في فترة الواقعة أو فترة إصدار الإشعار الدائن أيهما لاحق؛ المادة 54: الإشعار الدائن يشير إلى رقم الفاتورة الأصلية؛ المادة 32: دليل التصدير خلال 90 يوماً؛ المادة 58: الفترة الضريبية شهر لمن تتجاوز توريداته السنوية الخاضعة 40,000,000 ريال وثلاثة أشهر لغيره؛ المادة 59: سداد الضريبة كحد أقصى في اليوم الأخير من الشهر الذي يلي نهاية الفترة؛ المادة 62: محتوى الإقرار؛ المادة 63: تصحيح الإقرار خلال 20 يوماً والفرق دون 5,000 ريال في الإقرار التالي؛ المادة 64: الفحص بإشعار قبل 20 يوماً
- الدليل المبسط لرفع إقرار ضريبة القيمة المضافة — هيئة الزكاة والضريبة والجمارك — عدم الإفصاح عن الدفعات المقدمة المستلمة من الأخطاء الشائعة، وخانة التصحيحات تُعبَّأ بقيمة الضريبة فقط بحد أقصى 15,000 ريال، وإشعار الهيئة خلال 20 يوماً من معرفة الخطأ، ومثال الخصم النسبي لفواتير الكهرباء والماء
- الهيئة تدعو المنشآت إلى تقديم إقرارات ضريبة القيمة المضافة عن سبتمبر والربع الثالث 2026 — خبر 20 أكتوبر 2026 — الموعد الأقصى 31 أكتوبر 2026، والإقرار الشهري لمن تتجاوز توريداته 40 مليون ريال، وغرامة التأخر من 5% إلى 25% من الضريبة
مقالات ذات صلة
- مطابقة الإيرادات في الدفاتر بإقرارات ضريبة القيمة المضافة · مطابقة الإيرادات بالإقرارات الضريبية
- فحص ضريبة المخرجات: هل تساوي 15% من المبيعات الخاضعة بعد التعديلات؟ · مطابقة الإيرادات بالإقرارات الضريبية
- الاستعداد لفحص ضريبة القيمة المضافة: المطابقات التي تُجهَّز قبل أن تُطلب · مطابقة الإيرادات بالإقرارات الضريبية
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: مطابقة الإيرادات بالإقرارات الضريبية. الدور: محاسب · مراجع.