
الاستعداد لفحص ضريبة القيمة المضافة: المطابقات التي تُجهَّز قبل أن تُطلب
ما تجهّزه قبل فحص ضريبة القيمة المضافة: مطابقة كل فترة، والربط السنوي بإقرار الزكاة، وحفظ السجلات 6 سنوات، وتصحيح الإقرار، ومثال لسؤال الفاحص وإجابته.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة الإيرادات بالإقرارات الضريبية على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
الاستعداد لفحص ضريبة القيمة المضافة يعني أن تكون أربعة جداول جاهزة قبل أن تُطلب: مطابقة إيراد الدفاتر بمبيعات الإقرار لكل فترة مع بنود التسوية بمستنداتها، وفحص ضريبة المخرجات لكل فترة، والربط السنوي بين الدفاتر ومجموع الإقرارات والإيرادات المصرّح بها في إقرار الزكاة، وقائمة بما صُحِّح وكيف. الدليل المبسط للهيئة يذكّر بأن الإقرار قابل للمراجعة وقد تُطلب بيانات ومستندات للتحقق من صحة إدخالاته، والمادة الرابعة والستون من اللائحة التنفيذية تجعل الإشعار بالفحص قبله بعشرين يوماً على الأقل، وهي مدة لا تكفي لبناء المطابقات من الصفر لسنوات تصل إلى خمس.
هذه المقالة تعرض ما يقوله النظام عن الفحص دون زيادة، ثم الجداول الأربعة وكيف تُجهَّز، وحفظ السجلات، وتصحيح الإقرار، ومثالاً لسؤال يطرحه الفاحص والورقة التي تجيبه. الإطار الكامل للمطابقة في مطابقة الإيرادات في الدفاتر بإقرارات ضريبة القيمة المضافة، وإخراجها المتكرر في منتج مطابقة الإيرادات بالإقرارات الضريبية.
ما يقوله النظام عن فحص ضريبة القيمة المضافة
المادة الرابعة والستون من اللائحة التنفيذية تجيز للهيئة إصدار تقييم لالتزامات المنشأة عن فترة ضريبية أو أكثر، على أن يبيّن التقييم صافي الضريبة المستحقة وتاريخ السداد وأساس الاحتساب وحق الاستئناف. ولا تُصدر الهيئة تقييماً أو تعدله عن فترة بعد انقضاء خمس سنوات من انتهاء السنة التقويمية ذات الصلة، وتمتد المدة إلى عشرين سنة عند المعاملات التي تُجرى بقصد المخالفة أو عدم التسجيل. الفحص يُجرى في مقر المنشأة أو مقر الهيئة بإشعار قبله بعشرين يوماً على الأقل، ويجوز بلا إخطار مسبق عند وجود أسباب منطقية للشك. وعلى المنشأة أن تسمح بالوصول إلى كافة الدفاتر والسجلات والفواتير والمستندات المحاسبية، وأن تقدم نسخاً ورقية أو ملفات إلكترونية إذا كانت سجلاتها في نظام حاسب آلي.
هذا كل ما تحتاج المطابقة إلى معرفته عن الفحص: الفاحص يطلب الدفاتر والفواتير والإقرارات، ويسأل لماذا لا تتفق.
الجداول الأربعة التي تُجهَّز لكل سنة
مطابقة الإيراد لكل فترة إقرار. إيراد الدفاتر من اليومية بين بداية الفترة ونهايتها، زائد بنود التسوية بإشاراتها، مقابل إجمالي مبيعات الإقرار بخاناته كلها. الناتج المطلوب صفر، وما ليس صفراً يُكتب في عمود «غير مفسَّر» بمبلغه ومرجع الفاتورة التي تقف خلفه. كل بند في الجدول بمستند: فاتورة الدفعة المقدمة، وفاتورة بيع الأصل، وتسوية التأمين، والإشعار الدائن برقم الفاتورة الأصلية. تفصيل البنود وإشاراتها في بنود التسوية بين إيرادات الدفاتر ومبيعات الإقرار.
فحص ضريبة المخرجات لكل فترة. حركة حساب الضريبة في الدفاتر مقابل ضريبة الإقرار، وكلتاهما مقابل 15% من المبيعات الأساسية بعد التعديلات. البنود التي فسّرت فرق الإيراد يجب أن تفسّر فرق الضريبة بنسبة 15% منها، وإلا فبند مصنَّف خطأ. طريقته في فحص ضريبة المخرجات مقابل المبيعات الخاضعة.
الربط السنوي بإقرار الزكاة. صفحة خدمة تقديم إقرار الزكاة للمنشآت في الهيئة تصف تعبئة الإقرار بالبيانات المالية للمنشأة عن الفترة المالية، فالإيرادات فيه هي إيرادات القوائم المالية. الربط ثلاثي: إيراد الدفاتر للسنة، ومجموع مبيعات الإقرارات، والإيرادات المصرّح بها في إقرار الزكاة. الفرق بين الأول والثاني هو البنود الدائمة زائد بنود التوقيت المفتوحة في آخر السنة ناقص ما كان مفتوحاً في أولها وانعكس خلالها (في المثال: 56,000 + 21,000 − 15,000 = 62,000)، والفرق بين الأول والثالث فرق تصنيف في الغالب: حساب إيرادات أخرى عُرض خارج بند الإيرادات في القوائم. أي فرق لا يندرج في أحدهما يبقى غير مفسَّر.
سجل التصحيحات. ما اكتُشف في مطابقات السنة وكيف عولج: تصحيح إقرار، أو تعديل في الإقرار التالي، أو إشعار مدين للعميل، أو تصحيح قيد.
حفظ السجلات ست سنوات
المادة السادسة والستون من اللائحة توجب حفظ الفواتير والسجلات والمستندات المحاسبية مدة ست سنوات على الأقل من نهاية الفترة الضريبية المتعلقة بها، وسجلات الأصول الرأسمالية طيلة فترة تعديلها مضافاً إليها خمس سنوات من تاريخ امتلاكها. تُمسك السجلات باللغة العربية، وتُحفظ في المملكة ورقياً أو من خلال الوصول إلى خادم حُفظت فيه، ومن يختار الحفظ الإلكتروني يلتزم بأن يكون النظام أو الخادم في المملكة، وبالاحتفاظ محلياً بالمستندات الأصلية المؤيدة للقيود، وبتوثيق إدخال البيانات ونظام المعالجة للمراجعة. والدليل المبسط يعدّ عدم الاحتفاظ بالسجلات من الأخطاء الشائعة، بالمدة نفسها.
المعنى العملي للمطابقة أن ملف كل سنة يُحفظ مكتملاً: دفتر اليومية كما كان، والإقرارات كما قُدِّمت، وجدول البنود بمستنداته، وملف النتائج.
تصحيح الإقرار قبل أن يُصحَّح لك
المادة الثالثة والستون تفرّق بين اتجاهي الخطأ. الخطأ الذي ينتج عنه نقص في الضريبة المستحقة يوجب إشعار الهيئة خلال عشرين يوماً من تاريخ العلم به عن طريق تصحيح الإقرار، ويُستثنى الفرق الذي يقل صافيه عن 5,000 ريال فيجوز تصحيحه بتعديل صافي الضريبة في الإقرار التالي. والخطأ الذي ينتج عنه زيادة في الضريبة يجوز تصحيحه في أي إقرار لاحق لاكتشافه. ولا يجوز تصحيح مرتبط بمطالبة استرداد بعد خمس سنوات من نهاية السنة التقويمية للفترة. ويتضمن أي تصحيح الفترات المعنية وقيمة ضريبة المخرجات والمدخلات المطلوب تصحيحها وسبب الخطأ. والدليل المبسط يصف خانة التصحيحات في النموذج: قيمة الضريبة فقط، بالنقص أو الزيادة، بحد أقصى 15,000 ريال؛ أما مدة الإشعار وحد التصحيح عبر الإقرار التالي فالنص الملزم فيهما هو المادة الثالثة والستون لا الدليل.
المطابقة الدورية هي ما يجعل «تاريخ العلم» قريباً من تاريخ الخطأ. فاتورة محذوفة من إقرار الربع الأول تُكتشف في مطابقة الربع الأول لا في فحص بعد ثلاث سنوات.
مثال عملي: سؤال الفاحص والورقة التي تجيبه
الأرقام التالية لشركة افتراضية سُمّيت «شركة الرمال للتوريدات» لغرض التوضيح فقط. سؤال الفاحص: «مجموع مبيعات إقراراتكم الأربعة لسنة 2025 يبلغ 3,702,000 ريال، والإيرادات المصرّح بها في إقرار الزكاة 3,632,000 ريال. ما سبب الزيادة البالغة 70,000 ريال؟»
ورقة المطابقة السنوية تجيب بثلاثة أرقام وجدول بنود:
| المقارنة | المبلغ |
|---|---|
| إيراد الدفاتر للسنة (حسابات 4101 و4201 و4701) | 3,640,000 |
| مجموع مبيعات الإقرارات الأربعة | 3,702,000 |
| الإيرادات المصرّح بها في إقرار الزكاة | 3,632,000 |
| التاريخ | النوع | المبلغ | الوصف | المستند |
|---|---|---|---|---|
| 05/01/2025 | دفعات مقدمة | −15,000 | انعكاس دفعة قُبضت في ديسمبر 2024 وأُقرّ عنها حينها، وسُلِّمت في يناير 2025 | فاتورة الدفعة ومحضر التسليم |
| 15/03/2025 | بيع أصول | +64,000 | بيع معدات مستعملة؛ المتحصلات على حساب الأصل ومجمع إهلاكه | فاتورة البيع وسطر سجل الأصول |
| 08/07/2025 | إيرادات خارج النطاق | −8,000 | تعويض تأمين عن أضرار مخزون قُيِّد في 4701 | خطاب تسوية التأمين |
| 20/12/2025 | دفعات مقدمة | +15,000 | دفعة بفاتورة ضريبية عند القبض؛ التسليم في يناير 2026 | فاتورة الدفعة والعقد |
| 31/12/2025 | فروق توقيت | +6,000 | فاتورة بتاريخ 31/12 رُحِّلت في اليومية بتاريخ 02/01/2026 | الفاتورة وسطر اليومية |
| المجموع | +62,000 |
إيراد الدفاتر زائد البنود = 3,640,000 + 62,000 = 3,702,000، يساوي مجموع الإقرارات تماماً، فالفرق غير المفسَّر صفر. وإيراد الدفاتر ناقص إقرار الزكاة = 8,000، وهو حساب 4701 الذي عُرض في القوائم المالية ضمن الإيرادات الأخرى لا ضمن الإيرادات. فالإجابة: 70,000 = 62,000 بنوداً موثقة بين الدفاتر والإقرارات + 8,000 فرق عرض بين الدفاتر وإقرار الزكاة. وبندا الدفعات المقدمة يبيّنان آلية حدود السنة: الدفعة المفتوحة في آخر 2025 ستنعكس بنداً سالباً في الربع الأول 2026، كما انعكست دفعة 2024 في الربع الأول 2025.
الطريقة اليدوية في Excel
ملف لكل سنة بأوراق «اليومية» و«الإقرارات» و«البنود» و«المطابقة»، لا ملف واحد تُضاف إليه السنوات. في ورقة المطابقة سطر لكل فترة بصيغ SUMIFS على التاريخ كما في المقالة الأساسية، ثم سطر السنة:
- إيراد السنة:
=SUM(C2:C5)على عمود إيراد الدفاتر للفترات، ويُقارن بـ=SUMIFS(اليومية!$D:$D,اليومية!$B:$B,"4*")-SUMIFS(اليومية!$C:$C,اليومية!$B:$B,"4*")لكشف سطور بتاريخ خارج كل الفترات. - البنود الدائمة:
=SUMIFS(البنود!$C:$C,البنود!$B:$B,"بيع أصول")+SUMIFS(البنود!$C:$C,البنود!$B:$B,"إيرادات خارج النطاق"). - بنود التوقيت المفتوحة:
=SUMIFS(البنود!$C:$C,البنود!$B:$B,"دفعات مقدمة")+SUMIFS(البنود!$C:$C,البنود!$B:$B,"فروق توقيت")ويجب أن يساوي ما بقي مفتوحاً في 31 ديسمبر ناقص ما كان مفتوحاً في 1 يناير وانعكس خلال السنة (في المثال: 21,000 − 15,000 = 6,000)؛ وما زاد عنه بند كُتب مرة ولم يُعكس. - الربط بإقرار الزكاة: خلية لإيرادات الإقرار يُطرح منها إيراد الدفاتر، والفرق يُفسَّر بالحسابات المعروضة خارج بند الإيرادات.
- فهرس المستندات: عمود في ورقة البنود
=HYPERLINK("..\مستندات\"&E2,E2)حيث E2 اسم ملف المستند، وعمود=IF(E2="","بلا مستند","")يُصفّى قبل الإقفال.
قائمة الجاهزية
الملف جاهز حين تستطيع، لأي فترة من آخر خمس سنوات، أن تُخرج في جلسة واحدة: إقرار الفترة كما قُدِّم، وإيراد الدفاتر في الفترة من اليومية نفسها التي حُفظت، وجدول بنودها بمستند لكل بند، وعمود «غير مفسَّر» صفراً أو بمرجع تصحيح، وحركة حساب ضريبة المخرجات مقابل ضريبة الإقرار ومقابل 15% من المبيعات الأساسية، وقائمة الدفعات المقدمة المفتوحة في آخر كل سنة، وسطور الإيراد التي وقعت خارج كل الفترات مع سببها، والربط السنوي بإقرار الزكاة بفرق التصنيف مفسَّراً، وسجل التصحيحات بتواريخها، وملفات إلكترونية يمكن تسليمها عند الطلب. ما لا يمكن إخراجه في جلسة واحدة ليس جاهزاً.
أين تقع الأخطاء الشائعة
البناء بعد الإشعار. عشرون يوماً لا تكفي لاستخراج دفاتر خمس سنوات ومطابقتها، خاصة إذا تغيّر النظام المحاسبي في أثنائها. المطابقة تُبنى مع كل إقرار وتُحفظ.
مطابقة السنة بدل الفترات. المطابقة السنوية وحدها تخفي فروق التوقيت المتعاكسة بين الأرباع، والفاحص يسأل عن إقرار بعينه.
بنود بلا مستند. بند «فروق 24,000» بلا فواتير يساوي عدم وجود بند. الدليل المبسط يعدّ تقدير القيم دون إعداد البيانات من الأخطاء الشائعة، والبند بلا مستند تقدير.
دفاتر معدَّلة بعد الإقرار. قيود لاحقة بتاريخ داخل فترة قُدِّم إقرارها تغيّر إيراد الدفاتر للفترة بعد تقديم الإقرار. تُحفظ نسخة اليومية كما كانت عند المطابقة، ويُسجَّل ما أُضيف بعدها.
كيف يختصر المنتج المهمة
منتج مطابقة الإيرادات بالإقرارات الضريبية يُخرج ملف نتائج بأوراق الملخص، والمطابقة حسب الفترة، ومطابقة الضريبة، والمطابقة السنوية، والبنود المعروفة، وسطور خارج الفترات، ومعلومات التشغيل، من ثلاثة ملفات على جهازك: دفتر اليومية، والإقرارات مع بنود التسوية، والإعدادات. إيرادات إقرار الزكاة تُكتب في الإعدادات اختيارياً، وإذا تُركت فارغة لا تُنفَّذ المطابقة مع إقرار الزكاة. ورقة «معلومات التشغيل» تسجل الملفات والإعدادات المستخدمة، فيُحفظ ملف النتائج مع ملف السنة دليلاً على ما طُوبق وبأي إعدادات.
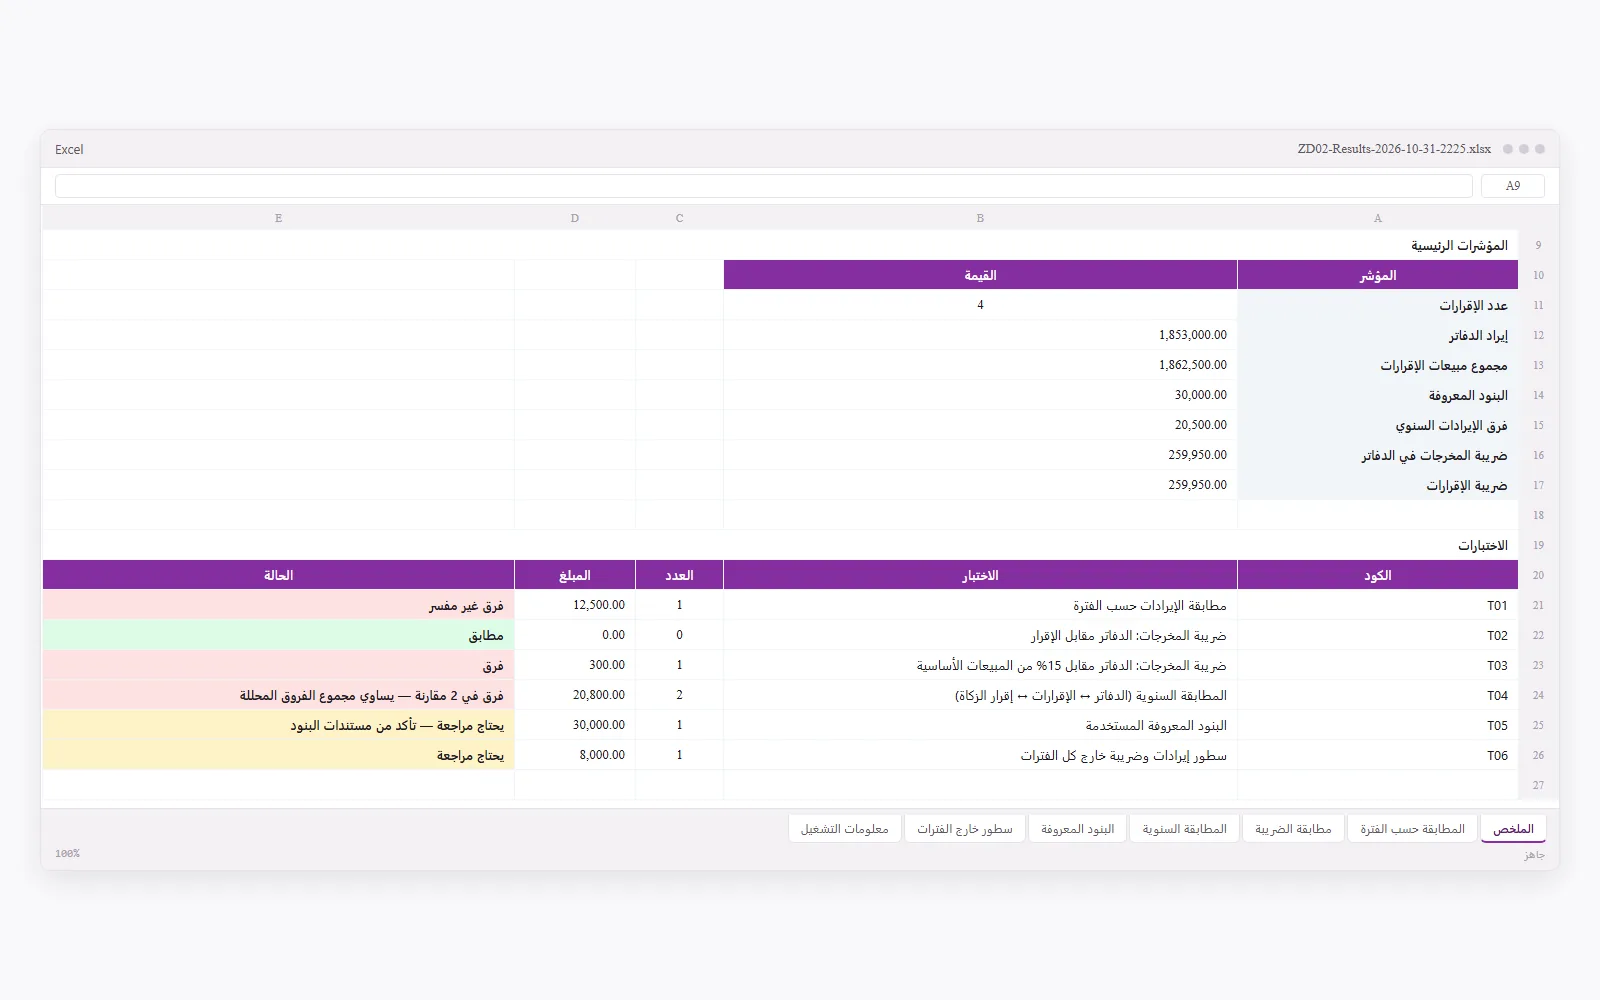
ما يبقى على المستخدم هو ما لا يُحسب: مستند كل بند، وسبب كل سطر خارج الفترات، وقرار التصحيح.
تنبيه مهني
الجاهزية التي تصفها هذه المقالة جاهزية أرقام ومستندات، ولا تغني عن الحكم المهني في تصنيف التوريدات واختيار طريقة التصحيح والتعامل مع إشعار الفحص، وهي قرارات لمسؤول الضرائب في المنشأة أو مستشارها الذي يتحمل مسؤولية ما يُقدَّم للهيئة.
إعداد الجداول الأربعة مرة واحدة ممكن يدوياً؛ إعدادها كل فترة لعدة منشآت هو ما تختصره مطابقة الإيرادات بالإقرارات الضريبية ضمن أدوات Excel للمحاسبين، فتُخرج الملف نفسه من الملفات نفسها في كل مرة، ويبقى للمستخدم ما يحتاج إلى حكمه.
أسئلة شائعة
كيف يتم فحص ضريبة القيمة المضافة في السعودية؟
المادة الرابعة والستون من اللائحة التنفيذية تجيز للهيئة إصدار تقييم لالتزامات المنشأة عن فترة ضريبية أو أكثر، وتوجب أن يُجرى الفحص في مقر المنشأة أو مقر الهيئة بإشعار يصدر قبل الفحص بعشرين يوماً على الأقل، ويجوز بلا إخطار عند وجود أسباب للشك في مخالفة. على المنشأة إتاحة الدفاتر والسجلات والفواتير والمستندات، وتقديم نسخ ورقية أو ملفات إلكترونية إذا كانت سجلاتها محوسبة.
كم سنة يجب الاحتفاظ بالسجلات الضريبية؟
ست سنوات على الأقل من نهاية الفترة الضريبية المتعلقة بها، بنص المادة السادسة والستين من اللائحة التنفيذية والدليل المبسط للهيئة. وسجلات الأصول الرأسمالية طيلة فترة تعديلها مضافاً إليها خمس سنوات من تاريخ امتلاكها. وتُمسك السجلات باللغة العربية وتُحفظ في المملكة ورقياً أو عبر خادم يمكن الوصول إليه.
هل يمكن للهيئة فحص فترات قديمة؟
المادة الرابعة والستون تمنع الهيئة من إصدار أو تعديل تقييم عن فترة ضريبية بعد انقضاء خمس سنوات من انتهاء السنة التقويمية ذات الصلة بها، وتستثني حالات المعاملات التي تُجرى بقصد مخالفة النظام أو عدم التسجيل، فتمتد المدة إلى عشرين سنة. ولذلك تُحفظ مطابقات كل سنة مع سجلاتها لا مع ملف السنة الجارية وحده.
ما غرامة الخطأ في الإقرار الضريبي؟
الدليل المبسط للهيئة يذكر أن الإدخالات غير الصحيحة تترتب عليها تعديلات وضريبة مستحقة إضافة إلى الغرامات المترتبة على التعديل وفق النظام، دون أن يحدد نسبتها، أما غرامة التأخر عن تقديم الإقرار في موعده فمن 5% حداً أدنى إلى 25% حداً أقصى من الضريبة بحسب خبر الهيئة في أكتوبر 2026. الخطأ المكتشف ذاتياً يُصحَّح وفق المادة الثالثة والستين قبل أن يصير موضوع تقييم.
ماذا أفعل إذا اكتشفت خطأ في إقرار سابق قبل الفحص؟
إذا نتج عن الخطأ نقص في الضريبة المستحقة فالمادة الثالثة والستون توجب إشعار الهيئة خلال 20 يوماً من تاريخ العلم به عن طريق تصحيح الإقرار، ويجوز تصحيح الفرق الذي يقل صافيه عن 5,000 ريال بتعديل صافي الضريبة في الإقرار التالي. وإذا نتج عنه زيادة في الضريبة فيجوز تصحيحه في أي إقرار لاحق. والدليل المبسط يصف خانة التصحيحات في النموذج بقيمة الضريبة فقط وبحد أقصى 15,000 ريال، والمادة الثالثة والستون هي النص الملزم في المدة والحد.
المراجع
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة — الإصدار السابع (المعدل في 3 أكتوبر 2021) — المادة 64: إصدار التقييم وإشعار الفحص قبل 20 يوماً وإتاحة الدفاتر والسجلات وتقديم نسخ ورقية أو ملفات إلكترونية للسجلات المحوسبة ومدة الخمس سنوات والعشرين سنة؛ المادة 66: حفظ الفواتير والسجلات ست سنوات من نهاية الفترة الضريبية وسجلات الأصول الرأسمالية فترة التعديل زائد خمس سنوات واللغة العربية والحفظ في المملكة؛ المادة 63: تصحيح الإقرار خلال 20 يوماً والفرق دون 5,000 ريال في الإقرار التالي والزيادة في أي إقرار لاحق
- الدليل المبسط لرفع إقرار ضريبة القيمة المضافة — هيئة الزكاة والضريبة والجمارك — الإقرار قابل للمراجعة وقد تُطلب بيانات ومستندات للتحقق من صحة الإدخالات، وتقدير القيم دون إعداد البيانات من الأخطاء الشائعة، والاحتفاظ بالسجلات والفواتير والمستندات 6 سنوات من نهاية الفترة الضريبية، وخانة التصحيحات بحد 15,000 ريال، وإشعار الهيئة خلال 20 يوماً من معرفة الخطأ
- خدمة تقديم إقرار الزكاة للمنشآت — هيئة الزكاة والضريبة والجمارك — إقرار الزكاة يُعبَّأ بالبيانات المالية للمنشأة عن الفترة المالية، وهو ما تُربط به إيرادات السنة
- الهيئة تدعو المنشآت إلى تقديم إقرارات ضريبة القيمة المضافة عن سبتمبر والربع الثالث 2026 — خبر 20 أكتوبر 2026 — الموعد الأقصى 31 أكتوبر 2026، وغرامة التأخر عن تقديم الإقرار من 5% حداً أدنى إلى 25% حداً أقصى من الضريبة
مقالات ذات صلة
- مطابقة الإيرادات في الدفاتر بإقرارات ضريبة القيمة المضافة · مطابقة الإيرادات بالإقرارات الضريبية
- فحص ضريبة المخرجات: هل تساوي 15% من المبيعات الخاضعة بعد التعديلات؟ · مطابقة الإيرادات بالإقرارات الضريبية
- لماذا تختلف مبيعات الإقرار الضريبي عن إيرادات الدفاتر: بنود التسوية بإشاراتها · مطابقة الإيرادات بالإقرارات الضريبية
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: مطابقة الإيرادات بالإقرارات الضريبية. الدور: محاسب · مراجع.