
فحص ضريبة المخرجات: هل تساوي 15% من المبيعات الخاضعة بعد التعديلات؟
كيف تتحقق أن ضريبة المخرجات تساوي 15% من المبيعات الخاضعة بعد التعديلات، ولماذا يختلف حساب الدفاتر عن الإقرار، مع مثال يتتبع فرقاً قدره 1,275 وصيغ Excel.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة الإيرادات بالإقرارات الضريبية على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
ضريبة المخرجات في إقرار ضريبة القيمة المضافة تساوي 15% من المبيعات الخاضعة للنسبة الأساسية بعد التعديلات عليها، لا 15% من إجمالي المبيعات. الفحص الذي يكشف الخطأ ثلاثي: حركة حساب ضريبة المخرجات في الدفاتر خلال الفترة (الدائن ناقص المدين) مقابل ضريبة الإقرار، وضريبة الإقرار مقابل 15% من خانتي المبيعات الأساسية والتعديلات، وحركة الدفاتر مقابل 15% من سطور سجل المبيعات التي تحمل كود النسبة الأساسية. فرق لا يتجاوز ريالاً واحداً تقريبٌ؛ وما فوقه بند يحتاج إلى تتبع، وغالباً ما يكون مزيجاً من توقيت إشعار دائن وسطر مصنَّف بكود ضريبة خاطئ وقيد يدوي بلا فاتورة.
هذه المقالة هي الفحص الثاني من المطابقات الثلاث في مطابقة الإيرادات في الدفاتر بإقرارات ضريبة القيمة المضافة، وتعرض حسابه وحد التقريب وأسباب الاختلاف ومثالاً يتتبع فرقاً قدره 1,275، وكيف تُخرجه ورقة «مطابقة الضريبة» في منتج مطابقة الإيرادات بالإقرارات الضريبية.
ما ضريبة المخرجات وما الذي يُقارن بها
المادة الخامسة والأربعون من اللائحة التنفيذية تحسب صافي الضريبة المستحقة عن الفترة الضريبية بطرح إجمالي ضريبة المدخلات المسموح بها من إجمالي ضريبة المخرجات المستحقة عن كافة التوريدات الخاضعة للضريبة في المملكة خلال الفترة. والمادة الثانية والستون تجعل الإقرار يفصح عن القيمة الإجمالية للتوريدات الخاضعة للنسبة الأساسية ولنسبة الصفر وإجمالي ضريبة المخرجات. والدليل المبسط للهيئة يصف الآلية في النموذج: تُدخل قيمة المبيعات غير شاملة للضريبة في الخانة المخصصة ويُحسب مبلغ الضريبة تلقائياً.
وفي الدفاتر، ضريبة المخرجات حساب دائن تُقيَّد فيه ضريبة كل فاتورة مبيعات، ويُقيَّد عليه مديناً إشعار دائن أو إلغاء. فالمقارنة الصحيحة هي حركة هذا الحساب في الفترة لا رصيده، لأن الرصيد يحمل الفترات السابقة وما لم يُسدَّد بعد.
الفحص الحسابي الثلاثي لضريبة المخرجات
الدفاتر مقابل الإقرار. حركة حساب ضريبة المخرجات بين بداية الفترة ونهايتها ناقص ضريبة الإقرار.
الإقرار مقابل النسبة. 15% × (المبيعات الأساسية + التعديلات) ناقص ضريبة الإقرار. ما دامت البوابة تحسب الضريبة تلقائياً فالفرق هنا صفر عادة، وقيمته الحقيقية أنه يفضح مبلغاً أُدخل شاملاً للضريبة أو تعديلاً بلا مستند.
الدفاتر مقابل النسبة. حركة الحساب ناقص 15% من المبيعات الخاضعة للنسبة الأساسية كما في سجل المبيعات حسب كود الضريبة. هذا هو الفحص الذي يكشف الخطأ حين يكون الطرفان خاطئين معاً: فاتورة صدرت بنسبة أقل ورُحِّلت كما صدرت ودخلت الإقرار كما رُحِّلت، فتتساوى الدفاتر مع الإقرار ويختلفان معاً عن النسبة.
حد التقريب: متى يكون الفرق تقريباً ومتى لا
إذا كانت ضريبة كل فاتورة تُقرَّب إلى هللتين، فأقصى ما يغيّره التقريب في فاتورة واحدة نصف هللة. ربع فيه 1,400 فاتورة لا يمكن أن ينتج عن تقريب سطوره فرق يتجاوز سبعة ريالات نظرياً، وعملياً أقل بكثير لأن الفروق تتعاكس. ولذلك يُضبط حد التسامح عند ريال واحد: ما دونه يُعد مطابقاً، وما فوقه ليس تقريباً مهما بدا صغيراً. فرق 300 ريال في ربع واحد هو فاتورة بمبلغ 2,000 ريال بلا ضريبة، لا تراكم هللات.
لماذا يختلف حساب ضريبة المخرجات في الدفاتر عن الإقرار
نسب مختلطة. الدليل الإرشادي للهيئة الخاص بتعديل النسبة يثبت أن النسبة الأساسية صارت 15% اعتباراً من 1 يوليو 2020، وأجاز في الفترة الانتقالية احتساب 5% على عقود مبرمة قبل 11 مايو 2020 حتى انقضاء العقد أو تجديده أو 30 يونيو 2021 أيها أسبق. في الفترات الحالية لا مكان لنسبة أخرى، وأي سطر بنسبة مختلفة خطأ في الفوترة لا استثناء.
سطور بكود ضريبة لا يطابق طبيعتها. توريد خاضع صدرت فاتورته بكود نسبة الصفر فلم تُحصَّل ضريبته، أو توريد بنسبة الصفر صدر بكود النسبة الأساسية. إذا أُعدّ الإقرار من تقرير الأصناف وأُعدّت الدفاتر من الفواتير كما صدرت، ظهر الفرق بين الطرفين بمقدار 15% من السطر.
الإشعارات الدائنة. في الدفاتر تُقيَّد مديناً على الحساب بتاريخ الواقعة، وفي الإقرار تدخل خانة التعديلات في الفترة التي حصلت فيها الواقعة أو الفترة التي صدر فيها الإشعار أيهما لاحق، بنص المادة الأربعين. فالإرجاع في آخر الفترة بإشعار صادر في أولها التالية فرق توقيت مشروع ينعكس في الفترة التالية.
سداد الضريبة على الحساب نفسه. إذا قُيِّد سداد الضريبة للهيئة مديناً على حساب ضريبة المخرجات، لم تعد حركته تساوي ضريبة المبيعات. السداد يُقيَّد على حساب تسوية مستقل.
قيود يدوية. مبيعات قُيِّدت مباشرة في اليومية بضريبتها دون فاتورة في نظام الفوترة تدخل الدفاتر ولا تدخل الإقرار، وعكسها فاتورة في النظام لم تُرحَّل.
مثال عملي: الربع الأول 2026 لشركة افتراضية
الأرقام التالية لشركة افتراضية سُمّيت «شركة الوادي للمستلزمات» لغرض التوضيح فقط. تبيع أدوية مؤهلة لنسبة الصفر ومستلزمات خاضعة للنسبة الأساسية، والفترة من 1 يناير إلى 31 مارس 2026، وحساب ضريبة المخرجات 2301، والإقرار أُعدّ من تقرير المبيعات حسب الصنف بينما تُرحَّل الدفاتر من الفواتير كما صدرت.
| بند الإقرار كما قُدِّم | المبلغ |
|---|---|
| المبيعات الخاضعة للنسبة الأساسية | 525,500 |
| التعديلات على المبيعات الأساسية | (10,000) |
| ضريبة المبيعات الأساسية | 77,325 |
| المبيعات المحلية الخاضعة لنسبة الصفر | 120,000 |
فحص الإقرار مقابل النسبة: 15% × (525,500 − 10,000) = 15% × 515,500 = 77,325، الفرق صفر.
| حركة الحساب 2301 في الربع | المبلغ |
|---|---|
| دائن: ضريبة فواتير كود النسبة الأساسية (15% × 520,000) | 78,000 |
| دائن: قيد يدوي JV-3310 بتاريخ 18/02 | 750 |
| مدين: إشعارات دائنة أُدرجت في الإقرار (15% × 10,000) | (1,500) |
| مدين: الإشعار الدائن CN-118 (15% × 8,000) | (1,200) |
| الحركة (الدائن − المدين) | 76,050 |
فحص الدفاتر مقابل الإقرار: 76,050 − 77,325 = (1,275). ليس تقريباً. فحص الدفاتر مقابل النسبة: سجل المبيعات بكود النسبة الأساسية بعد الإشعارات الدائنة 520,000 − 10,000 − 8,000 = 502,000، و15% منها 75,300، والحركة 76,050، ففرق 750 يُعزل فوراً إلى القيد اليدوي. يبقى 2,025 بين الطرفين يُتتبع من سجل المبيعات:
| البند | أثره على (الدفاتر − الإقرار) |
|---|---|
| الإشعار الدائن CN-118 بتاريخ 02/04 عن إرجاع بضاعة في 29/03 بمبلغ 8,000: قُيِّد في دفاتر مارس بتاريخ الإرجاع، ويدخل إقرار الربع الثاني لأن إصداره لاحق للواقعة | (1,200) |
| الفاتورة INV-20917 بتاريخ 11/03 بمبلغ 5,500 لمستلزمات خاضعة صدرت بكود نسبة الصفر خطأً؛ تقرير الأصناف أدرجها في المبيعات الأساسية فحمل الإقرار 825 لم تُحصَّل من العميل ولم تُقيَّد | (825) |
| القيد اليدوي JV-3310: مبيعات 5,000 وضريبة 750 دائناً على 2301 بلا فاتورة في نظام الفوترة، فلم يدخل الإقرار | 750 |
| المجموع | (1,275) |
البنود الثلاثة بثلاث معالجات مختلفة. الأول فرق توقيت مشروع ينعكس في الربع الثاني ولا يحتاج إلا إلى توثيقه. الثاني خطأ فوترة: الضريبة في الفاتورة أقل من المستحق على توريد خاضع، فيُستكمل الفرق للعميل بإشعار مدين يشير إلى رقم الفاتورة الأصلية كما تشترط المادة الرابعة والخمسون لكل إشعار، ويُقيَّد ما يُحصَّل على 2301. الثالث توريد خاضع لم يُقرّ عنه بضريبة 750، والمادة الثالثة والستون توجب إشعار الهيئة خلال 20 يوماً من العلم بتصحيح الإقرار، وتجيز للفرق الذي يقل صافيه عن 5,000 ريال تعديل صافي الضريبة في الإقرار التالي. اختيار الطريقة لمسؤول الضرائب في المنشأة.
الطريقة اليدوية في Excel
ورقة «المبيعات» من نظام الفوترة بأعمدة التاريخ (A) ورقم الفاتورة (B) والصافي (C) وكود الضريبة (D) والضريبة (E)، وورقة «اليومية» بالتاريخ (A) ورقم الحساب (B) والمدين (C) والدائن (D)، وورقة «الإقرارات» بسطر لكل فترة: البداية (A) والنهاية (B) والمبيعات الأساسية (C) والتعديلات (D) وضريبتها (E). في ورقة الفحص بداية الفترة في A2 ونهايتها في B2:
- المبيعات بكود النسبة الأساسية:
=SUMIFS(المبيعات!$C:$C,المبيعات!$D:$D,"S15",المبيعات!$A:$A,">="&A2,المبيعات!$A:$A,"<="&B2)وضريبتها بالصيغة نفسها على العمود E. - حركة حساب الضريبة:
=SUMIFS(اليومية!$D:$D,اليومية!$B:$B,"2301",اليومية!$A:$A,">="&A2,اليومية!$A:$A,"<="&B2)-SUMIFS(اليومية!$C:$C,اليومية!$B:$B,"2301",اليومية!$A:$A,">="&A2,اليومية!$A:$A,"<="&B2). - الإقرار مقابل النسبة:
=ROUND((الإقرارات!C2+الإقرارات!D2)*15%,2)-الإقرارات!E2. - الدفاتر مقابل النسبة: حركة الحساب ناقص
=ROUND(C2*15%,2)حيث C2 مبيعات كود النسبة الأساسية. - فحص السطر في سجل المبيعات: عمود مساعد
=OR(AND(D2="S15",ABS(E2-ROUND(C2*15%,2))>0.01),AND(D2<>"S15",E2<>0))يعطي TRUE لسطر خاضع ضريبته لا تساوي 15% أو سطر غير خاضع يحمل ضريبة.
العمود الأخير هو ما يصل إلى الفاتورة INV-20917 مباشرة. ومشكلة الطريقة أن الصيغ تُنسخ بين الفترات فتنكسر نطاقاتها بصمت، وأن فحص السطر يحتاج إلى سجل مبيعات بكود الضريبة لا يصدّره كل نظام.
أين تقع الأخطاء الشائعة
الاكتفاء بمقارنة الدفاتر بالإقرار. حين يكونان خاطئين معاً لا يظهر شيء. في مثال المنتج نفسه، الربع الرابع 2025 بضريبة 71,700 في الدفاتر وفي الإقرار معاً، بينما 15% من المبيعات الأساسية 72,000؛ لم يكشف الفرق إلا فحص النسبة.
الرصيد بدل الحركة. رصيد الحساب في آخر الربع يشمل ما لم يُسدَّد من أرباع سابقة. الفحص على الحركة بين تاريخين.
القيم شاملة للضريبة. الدليل المبسط يعدّ إدخال المبيعات أو المشتريات شاملة للضريبة من الأخطاء الشائعة؛ في جانب المبيعات يرفع الخانة والضريبة معاً بنسبة 15%، ويكشفه فحص الدفاتر مقابل الإقرار بفرق يساوي 15% من ضريبة الفترة تقريباً.
خانة التعديلات بلا مستند. الدليل نفسه يحذر من استخدامها لتخفيض الضريبة دون مستند. كل مبلغ فيها إشعار دائن برقم فاتورة أصلية.
التسامح المطاطي. رفع حد التسامح إلى مئة ريال «لأن الفروق صغيرة» يخفي فاتورة كاملة. حد التقريب ريال واحد، والباقي يُتتبع.
كيف يختصر المنتج المهمة
منتج مطابقة الإيرادات بالإقرارات الضريبية يُخرج ورقة «مطابقة الضريبة» من دفتر اليومية وملف الإقرارات: ضريبة المخرجات في الدفاتر (الدائن ناقص المدين لحساب الضريبة خلال كل فترة) مقابل ضريبة الإقرار، ومقابل نسبة الضريبة من المبيعات الأساسية بعد التعديلات. يُحدَّد كود حساب ضريبة المخرجات في ملف الإعدادات، ويجوز أكثر من كود مفصولة بفاصلة، وإذا تُرك فارغاً لا تُنفَّذ مطابقة الضريبة. نسبة الضريبة الافتراضية 15% وحد التسامح الافتراضي ريال واحد، ويجب ألا يُسجَّل سداد الضريبة للهيئة في الحساب نفسه.
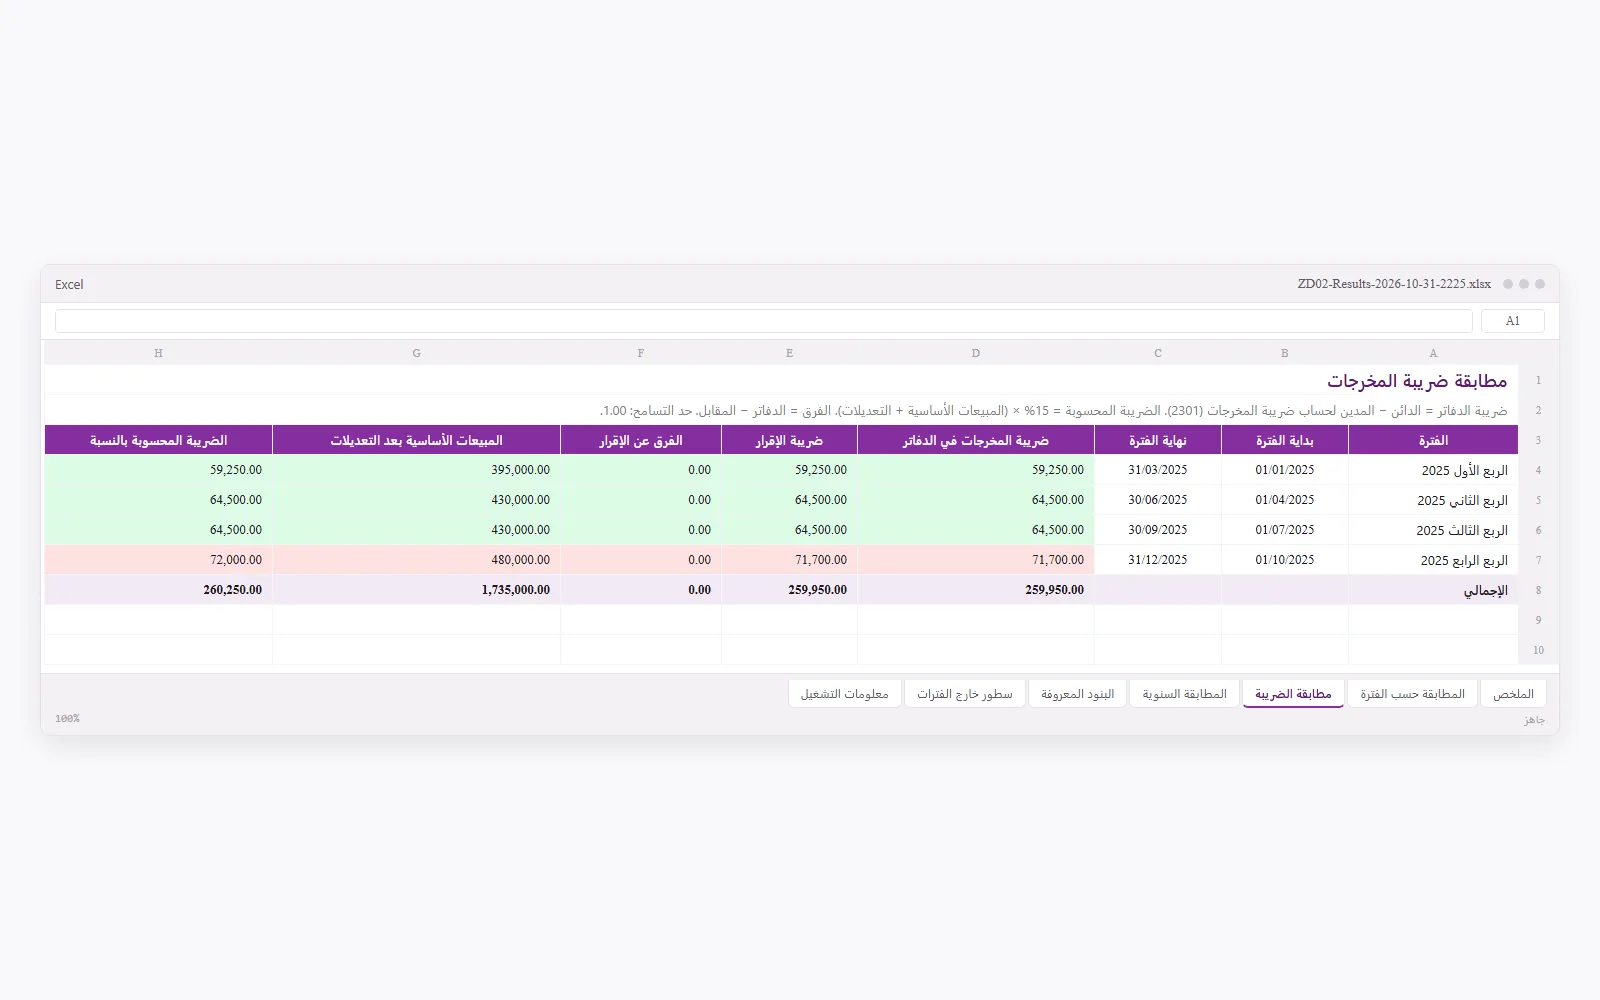
ورقة «الملخص» تعرض نتيجة كل مطابقة بالعدد والمبلغ والحالة مع رابط لورقتها، وورقة «سطور خارج الفترات» تعرض سطور ضريبة المخرجات التي تاريخها خارج كل فترات الإقرارات.
تنبيه مهني
الفحص الحسابي يحدد أن ضريبة الفترة لا تساوي 15% من مبيعاتها الخاضعة، ولا يقرر ما إذا كان التوريد خاضعاً أو بنسبة الصفر أو معفى، ولا طريقة التصحيح. هذه أحكام لمسؤول الضرائب الذي يعرف طبيعة كل توريد ويتحمل مسؤولية ما يُقدَّم للهيئة.
فرق الضريبة لا يُقرأ وحده؛ البنود التي تفسّره هي نفسها التي تفسّر فرق الإيراد في بنود التسوية بين إيرادات الدفاتر ومبيعات الإقرار، وتجهيز الفحصين معاً قبل الطلب موضوع الاستعداد لفحص ضريبة القيمة المضافة بالمطابقات. ولمن يكرر الفحص كل فترة، فإن مطابقة الإيرادات بالإقرارات الضريبية ضمن أدوات Excel للمحاسبين تُخرج المقارنات الثلاث من الملفات نفسها في كل مرة.
أسئلة شائعة
ما الفرق بين ضريبة المخرجات وضريبة المدخلات؟
ضريبة المخرجات هي الضريبة المستحقة على التوريدات الخاضعة التي تقدمها المنشأة، وضريبة المدخلات هي الضريبة المفروضة على ما يُورَّد إليها من سلع وخدمات. المادة الخامسة والأربعون من اللائحة التنفيذية تحسب صافي الضريبة المستحقة عن الفترة بطرح إجمالي ضريبة المدخلات المسموح بها من إجمالي ضريبة المخرجات، فإذا زادت المخرجات نتج مبلغ يُسدَّد، وإذا زادت المدخلات نتج رصيد مرحَّل قابل للاسترداد كما يصوغه الدليل المبسط للهيئة.
ما شروط خصم ضريبة المدخلات؟
المادة التاسعة والأربعون تجيز خصم ضريبة المدخلات على السلع والخدمات الموردة للمنشأة في سياق نشاطها الاقتصادي بقدر استخدامها في توريدات خاضعة للضريبة بما فيها الخاضعة لنسبة الصفر. والدليل المبسط يضيف عملياً: فاتورة ضريبية مؤيدة، وألا تتعلق المشتريات بنشاط معفى أو بفترة لاحقة أو بالأنواع المقيدة من الخصم كالترفيه والتموين، وتطبيق الخصم النسبي عند وجود مبيعات خاضعة ومعفاة معاً.
هل تساوي ضريبة المخرجات دائماً 15% من إجمالي المبيعات؟
لا. النسبة الأساسية 15% تُطبَّق على المبيعات الخاضعة لها بعد التعديلات فقط، أما الصادرات والمبيعات المحلية الخاضعة لنسبة الصفر والمبيعات المعفاة فلا ضريبة مخرجات عليها. ولذلك يُجرى الفحص على خانة المبيعات الأساسية زائد خانة التعديلات لا على إجمالي المبيعات، وفي الدفاتر على سطور سجل المبيعات التي تحمل كود النسبة الأساسية.
ماذا أفعل إذا كانت ضريبة المخرجات في الدفاتر أقل من ضريبة الإقرار؟
تتبّع الفرق إلى بنوده قبل أي قرار، فقد يكون توقيت إشعار دائن مشروعاً وفق المادة الأربعين، أو فاتورة صدرت بلا ضريبة لتوريد خاضع فيُستكمل الفرق بإشعار مدين يشير إلى الفاتورة الأصلية، أو قيداً يدوياً بلا فاتورة. وإذا تبيّن نقص في الضريبة المقرّ عنها فالمادة الثالثة والستون توجب إشعار الهيئة خلال 20 يوماً بتصحيح الإقرار، وتجيز تصحيح الفرق الذي يقل صافيه عن 5,000 ريال في الإقرار التالي.
المراجع
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة — الإصدار السابع (المعدل في 3 أكتوبر 2021) — المادة 45: صافي الضريبة = إجمالي ضريبة المخرجات عن التوريدات الخاضعة في الفترة ناقص ضريبة المدخلات المسموح بها؛ المادة 40: التعديل بالتخفيض في فترة الواقعة أو فترة إصدار الإشعار الدائن أيهما لاحق؛ المادة 49: شروط خصم ضريبة المدخلات؛ المادة 54: الإشعار المدين عند تحقق إحدى حالات المادة 40 بعد إصدار الفاتورة وكانت الضريبة فيها أقل من القيمة الحقيقية، ووجوب إشارة كل إشعار دائن أو مدين إلى رقم الفاتورة الأصلية؛ المادة 62: الإفصاح عن إجمالي ضريبة المخرجات؛ المادة 63: تصحيح الإقرار خلال 20 يوماً والفرق دون 5,000 ريال في الإقرار التالي
- الدليل المبسط لرفع إقرار ضريبة القيمة المضافة — هيئة الزكاة والضريبة والجمارك — إدخال قيمة المبيعات غير شاملة للضريبة ويُحسب مبلغ الضريبة تلقائياً، وضريبة المبيعات المحصّلة مقابل ضريبة المشتريات المخصومة، والاستخدام الخاطئ لخانة التعديلات، وإدخال القيم شاملة للضريبة من الأخطاء الشائعة، وشروط الخصم والخصم النسبي
- الدليل الإرشادي الخاص بتعديل نسبة ضريبة القيمة المضافة الأساسية إلى 15% — هيئة الزكاة والضريبة والجمارك — زيادة النسبة الأساسية إلى 15% اعتباراً من 1 يوليو 2020، وجواز احتساب 5% على عقود مبرمة قبل 11 مايو 2020 حتى انقضاء العقد أو تجديده أو 30 يونيو 2021 أيها أسبق، واستحقاق الضريبة في أسبق تواريخ التوريد أو الفاتورة أو استلام المقابل
مقالات ذات صلة
- مطابقة الإيرادات في الدفاتر بإقرارات ضريبة القيمة المضافة · مطابقة الإيرادات بالإقرارات الضريبية
- الاستعداد لفحص ضريبة القيمة المضافة: المطابقات التي تُجهَّز قبل أن تُطلب · مطابقة الإيرادات بالإقرارات الضريبية
- لماذا تختلف مبيعات الإقرار الضريبي عن إيرادات الدفاتر: بنود التسوية بإشاراتها · مطابقة الإيرادات بالإقرارات الضريبية
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: مطابقة الإيرادات بالإقرارات الضريبية. الدور: محاسب · مراجع.