
تقييم فروقات الجرد بالتكلفة: المتوسط المرجح أم آخر سعر شراء؟
بأي تكلفة تُقيَّم فروقات الجرد؟ بتكلفة الوحدة الدفترية وفق صيغة التكلفة المعتمدة (المتوسط المرجح أو FIFO) لا بآخر سعر شراء، بمثال يقارن الطرق وصيغ Excel.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة الجرد الفعلي بالدفتري على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
تقييم فروقات الجرد يكون بتكلفة الوحدة التي يحملها الصنف في رصيد النظام في تاريخ الجرد، وفق صيغة التكلفة المعتمدة في سياسة المنشأة: المتوسط المرجح أو الوارد أولاً صادر أولاً للأصناف المتماثلة، والتمييز المحدد لغيرها. آخر سعر شراء ليس تكلفة دفترية ما لم تكن المنشأة تقيس مخزونها كله به تقريباً للتكلفة، وسعر البيع ليس تكلفة أصلاً، والوارد أخيراً صادر أولاً غير مسموح به في معيار المنشآت الصغيرة والمتوسطة. السبب عملي قبل أن يكون معيارياً: الكمية الناقصة تخرج من الدفاتر بالقيمة التي تحملها فيها، وإلا بقي رصيد المخزون في الأستاذ العام مختلفاً عن مجموع بطاقات الأصناف بفرق لا يفسّره شيء. ما يلي: نص المعايير، ولماذا آخر فاتورة خطأ، ومثال يقيّم العجز نفسه بأربع طرق.
صيغة التكلفة في IAS 2 والقسم 13
المعيار الدولي IAS 2 يقيس المخزون بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل، ويُسند التكلفة بالتمييز المحدد للأصناف التي لا تتبادل عادة، وبالوارد أولاً صادر أولاً أو المتوسط المرجح للأصناف المتماثلة. القسم 13 من معيار المنشآت الصغيرة والمتوسطة أوضح صياغة: الفقرة 13.17 للتمييز المحدد، والفقرة 13.18 تقرر أن ما عداه يُقاس بالوارد أولاً صادر أولاً (FIFO) أو المتوسط المرجح، وأن المنشأة تستخدم الصيغة نفسها لكل المخزون المتشابه في طبيعته واستخدامه، وأن الوارد أخيراً صادر أولاً (LIFO) غير مسموح به في هذا المعيار. والفقرة 13.22(أ) تطلب الإفصاح عن صيغة التكلفة المستخدمة. الطبعة المحدّثة من المعيار صدرت في فبراير 2025 وتسري على الفترات التي تبدأ في 1 يناير 2027 أو بعده مع جواز التطبيق المبكر.
ليس في أي منهما صيغة تكلفة اسمها «آخر سعر شراء». ما يجيزه القسم 13 في الفقرة 13.16 شيء آخر: استخدام آخر سعر شراء، كالتكلفة المعيارية وطريقة التجزئة، أسلوباً لقياس تكلفة المخزون كله إذا كانت نتيجته تقارب التكلفة؛ وعندها يكون هو تكلفة الوحدة التي يحملها رصيد النظام أصلاً، لا سعراً يُطبَّق على الفرق وحده. وهذا يحسم سؤال التقييم عند الجرد: الفرق الذي تكشفه المطابقة، وبناؤها موضوع المقالة الأساسية مطابقة الجرد الفعلي بالدفتري وقيد التسوية، يُقيَّم بالصيغة نفسها التي يُقاس بها الرصيد. وتقرير رصيد النظام الذي تُبنى عليه المطابقة، وتقرؤه أداة مطابقة الجرد الفعلي بالدفتري من ملف Stock_System.xlsx، يحمل هذه التكلفة في عمود تكلفة الوحدة.
لماذا آخر سعر شراء خطأ في تقييم فروقات الجرد
أربعة أسباب. الأول أن آخر سعر شراء ليس القيمة الدفترية؛ رصيد الصنف في النظام يساوي الكمية مضروبة في تكلفته الدفترية، فإذا أُخرجت 10 وحدات بسعر آخر فاتورة بقي في الأستاذ العام مبلغ لا يقابله شيء في بطاقة الصنف، أو العكس، وتظهر الفجوة في أول مطابقة بين الأستاذ العام ودفتر المخزون المساعد. الثاني أن الفرق بين السعرين انحراف سعر شراء، وموضعه تحليل أسعار الشراء لا قيد الجرد؛ خلطهما يُضخّم العجز في سوق صاعدة ويُصغّره في سوق هابطة. الثالث أن النظام نفسه، لو سُجّلت فيه حركة تسوية بالكمية، لصرفها بتكلفته الدفترية لا بآخر فاتورة؛ القيد اليدوي بآخر سعر يخالف ما سيفعله النظام. الرابع أن الزيادة إن دخلت بآخر سعر في سوق صاعدة رفعت المخزون فوق تكلفته، والمعيار يقيسه بالتكلفة أو ما هو أقل.
يبقى سؤال المنشأة التي تمسك دفاترها يدوياً ولا تكلفة في نظامها. الجواب في بطاقة الصنف: المتوسط المرجح يُحسب من الرصيد الافتتاحي والمشتريات كما في المثال التالي، وهو ما يُفترض أن يكون في الدفاتر أصلاً.
مثال عملي: العجز نفسه بأربع قيم
البيانات توضيحية لمنشأة افتراضية تتاجر في قطع الغيار، بالريال السعودي، وسياستها المتوسط المرجح المتحرك. بطاقة الصنف «فلتر زيت» خلال الفترة حتى تاريخ الجرد:
| الحركة | الكمية | سعر الوحدة | قيمة الحركة | الرصيد (كمية) | الرصيد (قيمة) | المتوسط المرجح |
|---|---|---|---|---|---|---|
| رصيد افتتاحي | 100 | 38.00 | 3,800.00 | 100 | 3,800.00 | 38.00 |
| شراء 1 | 200 | 41.00 | 8,200.00 | 300 | 12,000.00 | 40.00 |
| صرف | (150) | 40.00 | (6,000.00) | 150 | 6,000.00 | 40.00 |
| شراء 2 | 150 | 46.00 | 6,900.00 | 300 | 12,900.00 | 43.00 |
الجرد وجد 290 فلتراً مقابل 300 في النظام: عجز 10 وحدات. سعر البيع 58.00. القيم الأربع:
| أساس التقييم | تكلفة الوحدة | قيمة العجز | الحكم |
|---|---|---|---|
| المتوسط المرجح (سياسة المنشأة) | 43.00 | 430.00 | الصحيح هنا |
| الوارد أولاً صادر أولاً | 41.00 | 410.00 | صحيح لو كانت السياسة FIFO |
| آخر سعر شراء | 46.00 | 460.00 | خطأ |
| سعر البيع | 58.00 | 580.00 | خطأ |
سطر FIFO يحتاج شرحاً: لو كانت السياسة الوارد أولاً صادر أولاً لكان الصرف قد أخذ 100 بسعر 38.00 و50 بسعر 41.00، وبقي الرصيد 150 بسعر 41.00 و150 بسعر 46.00 بقيمة 13,050.00، والعجز يُصرف من أقدم طبقة باقية فتكون قيمته 10 × 41.00 = 410.00. القيمة الدفترية تختلف من صيغة إلى أخرى، والمهم أن يتبع الفرق الصيغة التي يتبعها الرصيد.
ثم أثر الخطأ: المنشأة بسياسة المتوسط المرجح رحّلت القيد بـ 460.00. رصيد المخزون في الأستاذ العام بعد القيد 12,900.00 − 460.00 = 12,440.00، وبطاقة الصنف تقول 290 × 43.00 = 12,470.00. الفرق 30.00 لصنف واحد؛ مع مئات الأصناف يصبح رقماً يستهلك ساعات في مطابقة الأستاذ العام بالدفتر المساعد ولا يجد له أحد سبباً. أما القيد نفسه بقيمة 430.00 وحسابه ففي قيد تسوية فروقات الجرد: العجز والزيادة.
الهبوط في القيمة مسألة أخرى
الجرد يكشف نوعين من الأخبار: كمية ناقصة أو زائدة، وبضاعة موجودة لكنها تالفة أو راكدة أو انخفض سعر بيعها. النوع الأول هو فرق الجرد ويُقيَّم بالتكلفة كما سبق. النوع الثاني لا فرق كمية فيه؛ الفلتر موجود، والمشكلة أن تكلفته لن تُسترد. هنا يعمل الشق الثاني من قاعدة القياس: التكلفة أو صافي القيمة القابلة للتحقق أيهما أقل في IAS 2، والفقرة 13.19 في معيار المنشآت الصغيرة والمتوسطة التي تحيل إلى الفقرات 27.2–27.4 لتقييم ما إذا كان المخزون قد هبطت قيمته (بسبب التلف أو التقادم أو انخفاض أسعار البيع)، وقياسه عندها بسعر البيع ناقصاً تكاليف الإكمال والبيع مع الاعتراف بخسارة هبوط، وعكس الهبوط السابق في بعض الحالات.
النتيجة العملية: قيدان لا قيد. فرق الكمية بالتكلفة في حساب فروقات الجرد، والهبوط في القيمة بقيد مستقل في حساب خسائر هبوط المخزون أو مخصصه، لأن الفقرة 13.22(د) تطلب الإفصاح عن خسائر الهبوط المعترف بها أو المعكوسة على حدة. لا يُقيَّم العجز بصافي القيمة القابلة للتحقق، ولا يُدسّ التالف في حساب الفروقات.
الطريقة اليدوية في Excel
عمود تكلفة الوحدة في ورقة المطابقة يأتي من تقرير رصيد النظام المستخرج في تاريخ الجرد، بالكود والموقع، لا من ملف المشتريات. إذا أعطاك النظام القيمة الإجمالية بدل تكلفة الوحدة، فالكمية الدفترية في C والقيمة في D: =IF(C2=0,"",ROUND(D2/C2,4)). ثم فرق القيمة من فرق الكمية E والتكلفة F: =ROUND(E2*F2,2)، وعمود تنبيه =IF(AND(E2<>0,F2=""),"تكلفة ناقصة","") حتى لا يغيب صنف عن القيد لأن تكلفته فارغة.
رقابة قبل القيد: =SUMPRODUCT(C2:C500,F2:F500) يجب أن يساوي رصيد حساب المخزون في الأستاذ العام قبل الترحيل (في حدود التقريب)؛ إن لم يتساويا فالمشكلة في التقرير أو في الأستاذ لا في الجرد. ورقابة بعده: الكمية المجرودة في G، و=SUMPRODUCT(G2:G500,F2:F500) يساوي رصيد الحساب بعد الترحيل. هذه المعادلة هي التي تنكسر عند استخدام آخر سعر شراء، وهي أسرع اختبار للخطأ.
الكمية المجرودة التي تدخل هذه المعادلة هي مجموع بطاقات الصنف في الموقع، وتجميعها من عدة فرق موضوع تجميع أوراق العدّ من فرق الجرد المتعددة. ونموذج بعمود التكلفة وفرق القيمة في نموذج محضر جرد ومطابقة Excel.
الأخطاء الشائعة وكيف تُكتشف
الأكثر تكراراً جلب السعر بدالة بحث من ملف المشتريات، فيأخذ XLOOKUP آخر فاتورة أو أولها بحسب ترتيب الملف. يُكتشف باختبار SUMPRODUCT أعلاه، أو بمقارنة عمود التكلفة بعمود تكلفة الوحدة في تقرير النظام سطراً سطراً.
الثاني سعر البيع، وغالباً لأن ملف الأصناف الوحيد المتاح هو قائمة الأسعار. علامته عجز بقيمة أعلى من القيمة الدفترية للكمية الناقصة، وهامش ربح يدخل حساب الفروقات.
الثالث تقرير رصيد مستخرج بعد الجرد بأيام؛ شراء واحد بسعر مختلف بعد تاريخ الجرد يغيّر المتوسط المرجح، فتُقيَّم فروقات 31/12 بتكلفة 5/1. يُكتشف من تاريخ التقرير ومن اختلاف التكلفة عن بطاقة الصنف في تاريخ الجرد.
الرابع تكلفة فارغة لصنف مستحدث أو مُدخل يدوياً، فيظهر فرق الكمية وقيمة صفر ويغيب الصنف عن القيد. والخامس متوسط واحد للصنف عبر المواقع بينما النظام يحمل تكلفة لكل موقع؛ يُؤخذ ما يحمله النظام لكل سطر مطابقة. والسادس دمج التالف في العجز: صنف عُدّ كاملاً ثم «خُصم» تالفه من الكمية المجرودة، فتحوّل الهبوط في القيمة إلى فرق كمية وهمي.
كيف يختصر المنتج المهمة
أداة مطابقة الجرد الفعلي بالدفتري تأخذ التكلفة من ملف Stock_System.xlsx نفسه: عمود تكلفة الوحدة (وتقبل عناوين مثل «تكلفة الوحدة» و«متوسط التكلفة» وUnit Cost وAverage Cost) أو عمود القيمة، وتحسب فرق القيمة لكل سطر مطابقة بضرب فرق الكمية في تكلفة الوحدة، ثم تبني قيد التسوية من هذه القيم بتفصيل حسب الصنف يُظهر تكلفة الوحدة المستخدمة في كل سطر. لا تقرأ فواتير الشراء ولا تحسب متوسطاً من المشتريات؛ وإذا أعطاها الملف عمود القيمة بدل تكلفة الوحدة قسمت القيمة على الكمية لكل سطر. التكلفة التي تدخل القيد هي التي يحملها رصيد النظام، وهذا هو المطلوب. المعالجة على جهازك، بقراءة فقط لملفاتك.
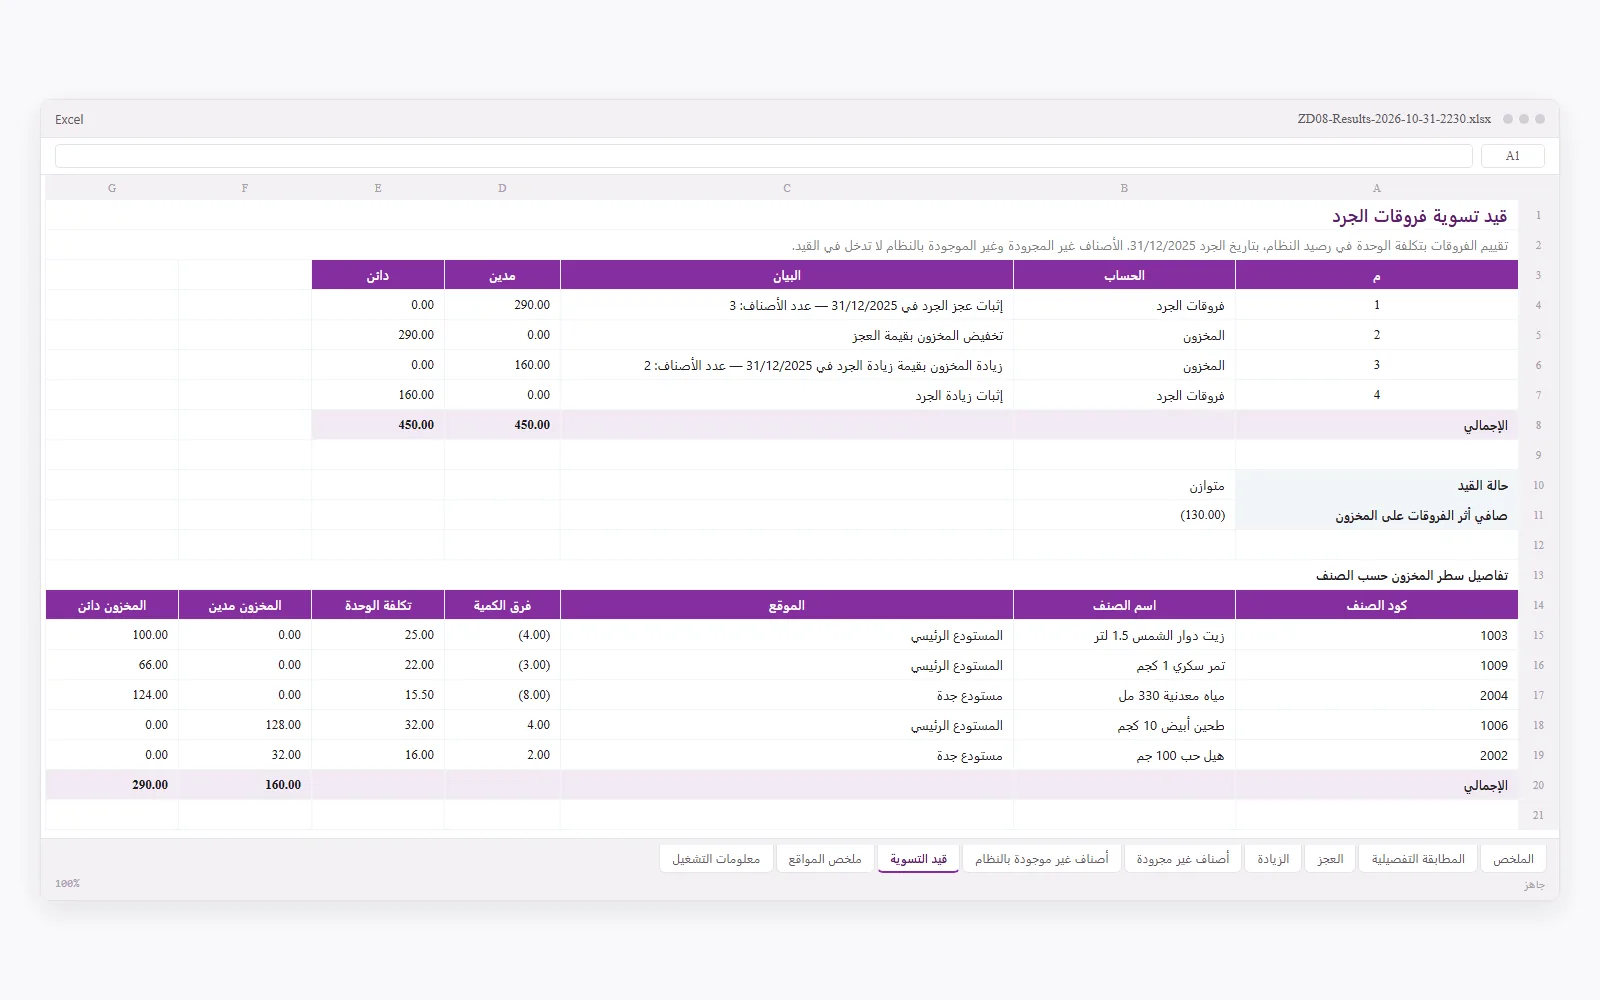
قبل الترحيل
اختيار صيغة التكلفة سياسة محاسبية، وتطبيقها على فرق الجرد وقرار الهبوط في القيمة حكم مهني للمحاسب والمراجع؛ الأداة وورقة Excel تحسبان بما أُعطيتا. ما تغيّره أداة مطابقة الجرد الفعلي بالدفتري أن التكلفة المستخدمة في كل سطر من القيد مكتوبة أمامه ويمكن تتبعها إلى تقرير النظام. وبقية أدوات المخازن والمشتريات تتولى انحرافات أسعار الشراء، وهي المكان الصحيح للفرق بين 43.00 و46.00.
أسئلة شائعة
المتوسط المرجح أم آخر سعر شراء لتقييم عجز المخزون؟
المتوسط المرجح إذا كانت هذه صيغة التكلفة المعتمدة في المنشأة، أو الوارد أولاً صادر أولاً إذا كانت هي المعتمدة؛ أي التكلفة التي يحمل بها الرصيد في النظام. آخر سعر شراء ليس تكلفة دفترية في منشأة تقيس مخزونها بالمتوسط المرجح أو الوارد أولاً صادر أولاً، واستخدامه للفرق وحده يترك فجوة بين رصيد المخزون في الأستاذ العام ومجموع بطاقات الأصناف تساوي فرق السعرين مضروباً في الكمية الناقصة.
هل يجوز تقييم فروقات الجرد بسعر البيع؟
لا. المخزون مقاس بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل، وسعر البيع يحوي هامش ربح لم يتحقق. تقييم العجز بسعر البيع يُضخّم المصروف ويدخل الهامش في حساب الفروقات؛ وسعر البيع له دور آخر فقط عند اختبار الهبوط في القيمة لصنف موجود لكنه لن يُسترد بتكلفته.
أين يذهب العجز عند حساب تكلفة البضاعة المباعة في الجرد المستمر؟
في نظام الجرد المستمر تُسجَّل تكلفة البضاعة المباعة مع كل عملية بيع من رصيد النظام، فلا يدخل فيها العجز تلقائياً. العجز الذي يكشفه الجرد يُثبت بقيد مستقل بالتكلفة الدفترية على حساب فروقات الجرد، أو يُحمَّل على تكلفة البضاعة المباعة إذا كانت هذه سياسة المنشأة، وفي الحالين تبقى قيمته فرق الكمية مضروباً في تكلفة الوحدة.
هل يختلف تقييم فروقات الجرد في نظام الجرد الدوري؟
أساس التقييم واحد. في الجرد الدوري لا رصيد جارٍ للصنف، فمخزون آخر المدة يساوي الكمية المجرودة مضروبة في التكلفة بالصيغة المعتمدة، وتكلفة البضاعة المباعة تُحسب بالفرق بين بضاعة أول المدة والمشتريات وبضاعة آخر المدة؛ العجز يذوب فيها ضمناً بالتكلفة نفسها ولا يظهر قيد مستقل إلا إذا أرادت المنشأة إبرازه.
المراجع
- IAS 2 Inventories — IFRS Foundation — قياس المخزون بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل، وإسناد التكلفة بالتمييز المحدد أو الوارد أولاً صادر أولاً أو المتوسط المرجح، والاعتراف بالتخفيض والخسائر مصروفاً في فترة وقوعها
- IFRS for SMEs Accounting Standard (2025) — Section 13 Inventories — الفقرات 13.4 (القياس)، 13.16 (آخر سعر شراء أسلوباً تقريبياً للتكلفة)، 13.17 (التمييز المحدد)، 13.18 (FIFO أو المتوسط المرجح، الصيغة نفسها للمخزون المتشابه، ومنع LIFO)، 13.19 (الهبوط في القيمة بالإحالة إلى 27.2–27.4)، 13.22 (الإفصاح عن صيغة التكلفة وخسائر الهبوط)
- The IFRS for SMEs Accounting Standard — IFRS Foundation — تحديث المعيار في فبراير 2025، وسريان الطبعة الجديدة على الفترات التي تبدأ في 1 يناير 2027 أو بعده مع جواز التطبيق المبكر
مقالات ذات صلة
- مطابقة الجرد الفعلي بالدفتري وقيد التسوية · مطابقة الجرد الفعلي بالدفتري
- قيد تسوية فروقات الجرد: العجز والزيادة بالكمية والقيمة · مطابقة الجرد الفعلي بالدفتري
- تجميع أوراق العدّ من فرق الجرد المتعددة بلا تكرار ولا نقص · مطابقة الجرد الفعلي بالدفتري
- تحليل أسعار الشراء: كم دفعت زيادة عن أقل سعر؟ · تحليل أسعار الشراء
الأداة التي تنفّذ هذه المهمة: مطابقة الجرد الفعلي بالدفتري. الدور: مخازن ومشتريات · محاسب · مراجع.