
قيد تسوية فروقات الجرد: العجز والزيادة بالكمية والقيمة
قيد تسوية فروقات الجرد خطوة بخطوة: العجز والزيادة بالكمية والقيمة، اختيار الحساب، الفرق عن التسويات الجردية، مثال محسوب لخمسة أصناف وصيغ Excel للتحقق.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة الجرد الفعلي بالدفتري على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
قيد تسوية فروقات الجرد قيدان لا قيد واحد. العجز يُقيَّد مديناً على حساب فروقات الجرد (أو تكلفة البضاعة المباعة بحسب سياسة المنشأة) ودائناً على المخزون، بقيمة الكمية الناقصة مضروبة في تكلفة الوحدة الدفترية. والزيادة تُقيَّد مديناً على المخزون ودائناً على فروقات الجرد بالطريقة نفسها. لا يُصفّى العجز بالزيادة في سطر واحد، ولا يدخل القيد صنف لم يُجرد أو لم يُحقَّق فرقه، ويُرحَّل بتاريخ الجرد. ما يلي: ما يدخل القيد وما لا يدخل، اختيار الحساب، الفرق بينه وبين «التسويات الجردية»، ومثال لخمسة أصناف يُعاد حسابه في Excel.
ما الذي يدخل قيد تسوية الجرد وما الذي لا يدخل
مصدر القيد ورقة المطابقة التي تضع أمام كل صنف في كل موقع كميته الدفترية وكميته المجرودة وتكلفة وحدته؛ بناؤها خطوة خطوة موضوع مقالة مطابقة الجرد الفعلي بالدفتري وقيد التسوية. من هذه الورقة يدخل القيد نوع واحد من السطور: ما كان فرق كميته مختلفاً عن الصفر بعد تطبيق حد التسامح إن وُجد، مقيَّماً بتكلفة الوحدة التي يحملها الصنف في النظام. أما أي تكلفة بالضبط عند اختلاف المتوسط المرجح عن آخر فاتورة فتفصّلها مقالة تقييم فروقات الجرد على أساس التكلفة.
ثلاثة أنواع من السطور تبقى خارج القيد حتى يُحسم أمرها. الصنف الذي له رصيد في النظام ولم يظهر في أي بطاقة ليس عجزاً كاملاً؛ هو صنف لم يُختبر، فيُجرد قبل اعتماد القيد أو يُثبت في المحضر أنه خارج النطاق. والصنف المجرود الذي لا يقابله رصيد في النظام في الموقع نفسه غالباً استلام لم يُسجَّل أو نقل بين مستودعين لم يُوثَّق، وعلاجه مستند الاستلام أو النقل لا قيد زيادة بلا تكلفة. والصنف التالف الذي عُدّ ووُجد بكميته الدفترية لا فرق كمية فيه أصلاً؛ ما فيه هبوط في القيمة يُعالج بقيد تخفيض منفصل.
للمراجع الخارجي مصلحة مباشرة في هذا التمييز: معيار المراجعة ISA 501 يطلب منه تنفيذ إجراءات على سجلات المخزون النهائية للمنشأة لتحديد ما إذا كانت تعكس بدقة نتائج الجرد الفعلي (الفقرة 4(ب))، وقيد التسوية هو ما يجعلها كذلك، ولهذا يُرفق به التفصيل حسب الصنف. ورقة «قيد التسوية» في أداة مطابقة الجرد الفعلي بالدفتري مبنية على التمييز نفسه: الأصناف غير المجرودة وغير الموجودة بالنظام لا تدخل القيد، ولكل منهما ورقة مستقلة.
اختيار الحساب: فروقات الجرد أم تكلفة البضاعة المباعة
المعيار الدولي IAS 2 يقرر أن أي تخفيض في المخزون وكل خسائر المخزون تُعترف مصروفاً في الفترة التي يقع فيها التخفيض أو الخسارة. والقسم 13 من معيار المنشآت الصغيرة والمتوسطة لا يفرد لخسائر الجرد نصاً، لكنه يقيس المخزون بالتكلفة أو سعر البيع المقدر ناقصاً تكاليف الإكمال والبيع أيهما أقل (13.4) ويحيل في الهبوط إلى القسم 27 (13.19)، فالكمية الناقصة تخرج من المخزون إلى المصروف في الحالين. المعيار لا يسمّي الحساب، فاختياره سياسة محاسبية. الخياران الشائعان: حساب مستقل باسم «فروقات الجرد» أو «عجز وزيادة المخزون» يُعرض ضمن تكلفة المبيعات أو المصروفات التشغيلية، أو إدماج الفرق في تكلفة البضاعة المباعة مباشرة. الحساب المستقل يجعل أثر الجرد مرئياً في ميزان المراجعة ويسهّل تتبعه سنة بعد سنة ومقارنته بين المستودعات، والإدماج يناسب منشأة ترى العجز الطبيعي جزءاً من تكلفة البيع. أياً كان الاختيار فثلاثة شروط لا تتغير: الثبات من سنة إلى أخرى، وتوثيقه في السياسات المحاسبية، وتسجيل الزيادة في الحساب نفسه الذي يُسجَّل فيه العجز حتى يظهر الصافي في مكان واحد. الزيادة ليست إيراداً؛ هي تصحيح لرصيد المخزون.
وإذا قررت الإدارة تحميل عجز معين على أمين المخزن، فذلك قيد ثانٍ منفصل: مدين ذمم الموظفين ودائن فروقات الجرد، بعد قيد التسوية لا بدلاً منه؛ المخزون يخرج من الدفاتر في الحالين. وشروط التحميل واستقطاعه مسألة إدارية ونظامية خارج هذه المقالة.
قيد تسوية الجرد ليس «التسويات الجردية»
الاسمان متقاربان والمعنيان مختلفان، وأكثر ما يُكتب تحت عنوان «قيد تسوية الجرد» يشرح الثاني لا الأول. «التسويات الجردية» (Adjusting Entries) هي قيود نهاية الفترة التي تُسوّي الحسابات على أساس الاستحقاق: المصروفات المستحقة، والمصروفات المدفوعة مقدماً، والإيرادات المقبوضة مقدماً، والإهلاك، ومخصص الديون المشكوك في تحصيلها. والتشابه في الاسم لا يجعلها متعلقة بالمخزون. أما قيد تسوية فروقات الجرد فقيد واحد محدد ينتج من الجرد الفعلي للمخزون ويُثبت فرق الكمية بين الرف والدفتر بقيمته.
الترتيب في إقفال السنة: قيد فروقات الجرد أولاً بتاريخ الجرد حتى يصبح رصيد المخزون صحيحاً، ثم بقية التسويات الجردية، ثم قيود الإقفال التي تُقفل حساب فروقات الجرد مع حسابات المصروفات في ملخص الدخل. وقيد الفروقات نفسه يُستخرج من المطابقة لا من الذاكرة، وتجميع أوراق العدّ التي تقوم عليها المطابقة عند تعدد الفرق موضوع تجميع أوراق العدّ من فرق الجرد المتعددة.
مثال عملي: خمسة أصناف بين عجز وزيادة
البيانات التالية توضيحية لمنشأة افتراضية تتاجر في مواد البناء، بالريال السعودي، وتكلفة الوحدة فيها هي المتوسط المرجح كما يحمله النظام في تاريخ الجرد 31/12. فرق الكمية = المجرود − الدفتري، وفرق القيمة = فرق الكمية × تكلفة الوحدة، والأقواس تعني عجزاً:
| الكود | اسم الصنف | الوحدة | الدفتري | المجرود | فرق الكمية | تكلفة الوحدة | فرق القيمة |
|---|---|---|---|---|---|---|---|
| 2101 | أسمنت 50 كجم | كيس | 400 | 388 | (12) | 14.50 | (174.00) |
| 2102 | حديد تسليح 12 مم | طن | 36 | 35 | (1) | 2,850.00 | (2,850.00) |
| 2103 | بلاط سيراميك 60×60 | صندوق | 250 | 262 | 12 | 48.00 | 576.00 |
| 2104 | دهان داخلي 18 لتر | عبوة | 90 | 85 | (5) | 96.00 | (480.00) |
| 2105 | أنابيب PVC 4 بوصة | قطعة | 300 | 303 | 3 | 27.50 | 82.50 |
مجموع العجز: 174.00 + 2,850.00 + 480.00 = 3,504.00 في ثلاثة أصناف. مجموع الزيادة: 576.00 + 82.50 = 658.50 في صنفين. الصافي عجز 2,845.50.
قبل كتابة القيد، نظرة على التركيب: طن الحديد وحده 2,850.00 من 3,504.00، أي 81% من العجز. طن واحد لا يختفي من ساحة بلا أثر؛ الاحتمال الأقرب خطأ في وحدة القياس (طن مقابل ربطة) أو بطاقة لم تُدخل أو صرف لم يُسجَّل. هذا السطر يُعاد عدّه ويُحقَّق قبل الترحيل. وتحدد لجنة الجرد سلفاً حد التحقيق: كل سطر تتجاوز قيمة فرقه مبلغاً أو نسبة من القيمة الدفترية للصنف يُعاد عدّه وتُوثَّق نتيجته في المحضر، وهذا حكم مهني لا رقم ثابت. وإن ثبت فرق الحديد فالقيد كما يلي:
| الحساب | مدين | دائن | البيان |
|---|---|---|---|
| فروقات الجرد | 3,504.00 | عجز جرد 31/12 في 3 أصناف (التفصيل مرفق) | |
| المخزون | 3,504.00 | تخفيض المخزون بقيمة العجز | |
| المخزون | 658.50 | زيادة جرد 31/12 في صنفين (التفصيل مرفق) | |
| فروقات الجرد | 658.50 | إثبات الزيادة | |
| الإجمالي | 4,162.50 | 4,162.50 |
القيد متوازن، وأثره الصافي تخفيض المخزون 2,845.50 وتحميل حساب فروقات الجرد المبلغ نفسه. لو كُتب في سطرين بالصافي لاختفت زيادة 658.50 من السجل، واختفت معها الإجابة عن سؤال المراجع: لماذا يوجد على الرف بلاط أكثر مما في الدفاتر؟ مرتجع لم يُسجَّل، أم خطأ في صرف سابق؟ القيد بطرفيه يحفظ السؤال.
الطريقة اليدوية في Excel
في ورقة المطابقة، الأعمدة: الكود A، الاسم B، الدفتري C، المجرود D، فرق الكمية E، تكلفة الوحدة F، فرق القيمة G. الصيغ:
- فرق الكمية مع حد التسامح المخزّن في
Settings!B1(صفر للأصناف المعدودة، و0.5 مثلاً للموزونة):=IF(ABS(D2-C2)<=Settings!$B$1,0,D2-C2) - فرق القيمة بالتقريب على مستوى السطر:
=ROUND(E2*F2,2) - إجمالي العجز موجباً:
=-SUMIFS(G:G,G:G,"<0")وعدد أصنافه=COUNTIFS(G:G,"<0") - إجمالي الزيادة:
=SUMIFS(G:G,G:G,">0")وعدد أصنافها=COUNTIFS(G:G,">0")
ثم ورقة القيد بأربعة سطور تشير إلى هذين الإجماليين، وتحتها خلية تحقق =ROUND(SUM(C2:C5)-SUM(D2:D5),2)=0 حيث C المدين وD الدائن، ويجب أن تُعطي TRUE، وخلية ثانية تقارن مجموع التفصيل بسطر العجز في القيد: =ROUND(-SUMIFS(Recon!G:G,Recon!G:G,"<0")-C2,2)=0. التقريب على مستوى السطر ثم الجمع هو ما يجعل القيد مساوياً لتفصيله المرفق؛ ضرب مجموع الكميات في متوسط تكلفة يعطي رقماً آخر. ونموذج أبسط بالفكرة نفسها (ورقة عدّ بعمود للفريق، وورقة مطابقة تجمع المعدود من كل الفرق وتحسب فرق الكمية والقيمة لكل صنف وموقع، ومحضر يلخص إجمالي العجز والزيادة لقيد التسوية، بلا ورقة إعدادات ولا خلايا تحقق) في نموذج محضر جرد ومطابقة Excel.
الأخطاء الشائعة وكيف تُكتشف
الخطأ الأول التصفية: سطر واحد بالصافي. يُكتشف من البيان نفسه؛ قيد يذكر «عجزاً» ولا يذكر عدد أصناف الزيادة، أو مجموعه لا يساوي مجموع القيم المطلقة في ورقة المطابقة.
الثاني التقييم بسعر البيع أو بآخر سعر شراء. علامته أن قيمة العجز في القيد لا تساوي فرق الكمية مضروباً في تكلفة الوحدة الظاهرة في تقرير رصيد النظام، وأن رصيد المخزون في الأستاذ العام بعد الترحيل لا يساوي مجموع الكميات المجرودة مضروبة في تكاليفها.
الثالث إدخال الأصناف غير المجرودة في العجز. يظهر عندما تكون قيمة العجز قريبة من القيمة الدفترية الكاملة لصنف أو أكثر؛ الصنف الذي «عجزه» يساوي رصيده كله لم يُعدّ أصلاً.
الرابع الترحيل قبل التحقيق، وأوضح علامة له قيد عكسي بعده بأيام لصنف أُعيد عدّه. والخامس تقرير رصيد مستخرج بعد الجرد بأيام، فتدخل في الفرق حركات لم يشملها العدّ؛ يُكتشف من تاريخ التقرير في رأسه ومن فروق تتركز في الأصناف سريعة الحركة. ومعيار ISA 501 نفسه يذكر أن الفروق بين سجلات الجرد المستمر والكميات الفعلية قد تدل على أن الرقابة على حركة المخزون لا تعمل بفاعلية (الفقرة A10)، فالفرق الكبير سؤال رقابي قبل أن يكون قيداً.
السادس أن يبقى في حساب فروقات الجرد رصيد بعد الإقفال لأن أحداً لم يُقفله في ملخص الدخل، فيظهر في ميزان مراجعة السنة التالية كأنه عجز جديد.
كيف يختصر المنتج المهمة
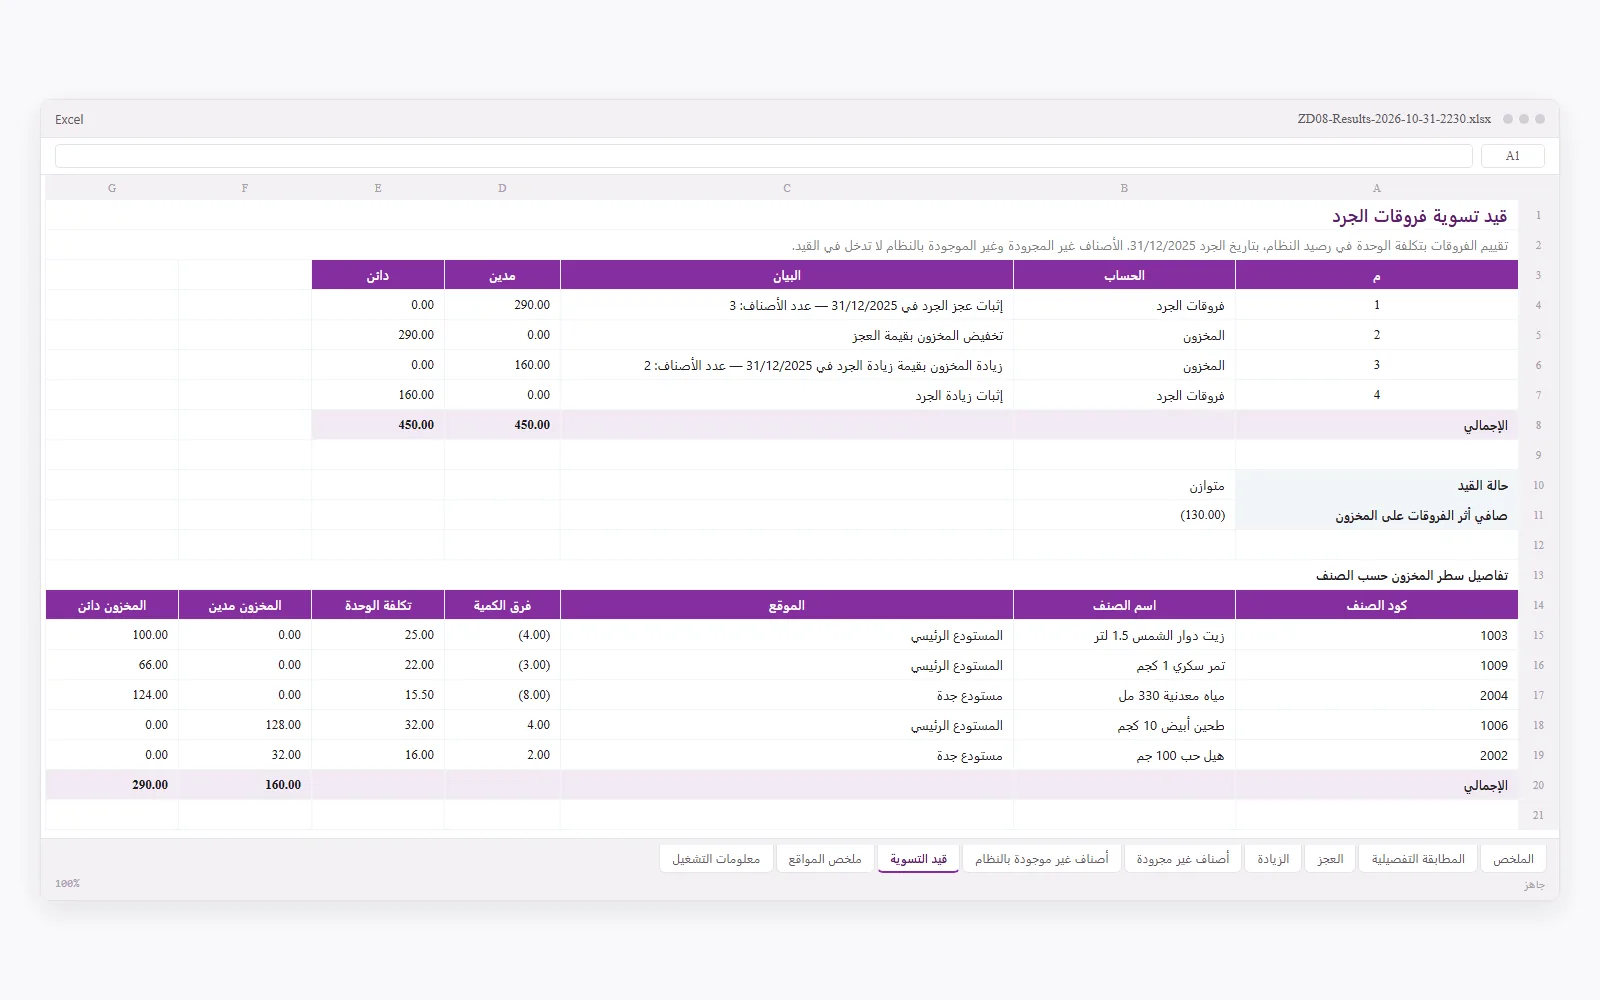
أداة مطابقة الجرد الفعلي بالدفتري تبني القيد من الفروقات المقيَّمة في ورقة «قيد التسوية»: أربعة سطور بحسابي المخزون وفروقات الجرد كما حددتهما في Settings.xlsx (الافتراضي «المخزون» و«فروقات الجرد»، ويمكن وضع رقم الحساب بدل اسمه)، وتاريخ الجرد من الإعدادات في البيان، وحالة القيد، وصافي أثر الفروقات على المخزون، ثم تفصيل سطر المخزون حسب الصنف: الكود والاسم والموقع وفرق الكمية وتكلفة الوحدة والمبلغ في طرفه. الأصناف غير المجرودة وغير الموجودة بالنظام لا تدخل القيد، ولكل منهما ورقة مستقلة. المعالجة على جهازك، بقراءة فقط لملفاتك، والنتيجة ملف جديد في مجلد Results.
قبل الترحيل
القيد الذي تُخرجه الأداة أو ورقة Excel مقترح محاسبي لا قرار. إعادة عدّ الفروق الكبيرة، وتفسير كل عجز وزيادة، واختيار الحساب وفق السياسة، واعتماد القيد وتوقيعه، كلها حكم مهني لأمين المخزن والمحاسب والمراجع. ما تغيّره أداة مطابقة الجرد الفعلي بالدفتري أن القيد يصل متوازناً ومعه تفصيله في الجلسة نفسها. وبقية أدوات المخازن والمشتريات تغطي ما قبل الجرد من جهة الشراء والموردين.
أسئلة شائعة
ما الفرق بين قيد تسوية الجرد والتسويات الجردية؟
التسويات الجردية هي قيود نهاية الفترة على أساس الاستحقاق: المصروفات المستحقة والمدفوعة مقدماً، والإيرادات المقبوضة مقدماً، والإهلاك، والمخصصات. أما قيد تسوية فروقات الجرد فقيد واحد محدد ينتج من الجرد الفعلي للمخزون ويُثبت فرق الكمية بين الرف والدفتر مقيَّماً بتكلفة الوحدة. الأول عن الحسابات عموماً، والثاني عن المخزون وحده.
ما الفرق بين قيود الجرد الدوري والمستمر في معالجة العجز؟
في نظام الجرد المستمر يحمل النظام رصيداً جارياً لكل صنف، فيُرحَّل قيد العجز أو الزيادة على حساب المخزون مباشرة بتاريخ الجرد. في نظام الجرد الدوري لا رصيد جارٍ في الأستاذ العام، والعدّ الفعلي هو الذي يحدد مخزون آخر المدة، فيذوب العجز ضمن تكلفة البضاعة المباعة ولا يظهر قيد مستقل إلا إذا أرادت المنشأة إبرازه.
ما الفرق بين قيود التسوية وقيود الإقفال؟
قيود التسوية، ومنها قيد فروقات الجرد، تُعدّل الأرصدة قبل إعداد القوائم المالية حتى تعبّر عن الفترة بصدق. قيود الإقفال تأتي بعدها وتُصفّر الحسابات المؤقتة في ملخص الدخل، ومنها حساب فروقات الجرد نفسه. الترتيب: قيد الفروقات بتاريخ الجرد، ثم بقية التسويات، ثم الإقفال.
كيف يُسجَّل قيد تسوية العهدة عند تحميل العجز على أمين المخزن؟
قيد تسوية الجرد يُرحَّل أولاً كما هو، لأن البضاعة خرجت من الدفاتر في كل الأحوال. ثم إذا قررت الإدارة التحميل يُسجَّل قيد ثانٍ: مدين ذمم الموظفين (العهدة) ودائن فروقات الجرد بالمبلغ المقرر، فيقل مصروف الفروقات بقدر ما سيُسترد. شروط التحميل والاستقطاع مسألة إدارية ونظامية خارج نطاق القيد.
المراجع
- IAS 2 Inventories — IFRS Foundation — الاعتراف بأي تخفيض في المخزون وكل خسائر المخزون مصروفاً في الفترة التي يقع فيها التخفيض أو الخسارة، وقياس المخزون بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل
- IFRS for SMEs Accounting Standard (2025) — Section 13 Inventories — الفقرة 13.4 (القياس بالتكلفة أو سعر البيع المقدر ناقصاً تكاليف الإكمال والبيع أيهما أقل)، 13.18 (صيغ التكلفة)، 13.19 (الهبوط بالإحالة إلى 27.2–27.4)، 13.20 (الاعتراف بالقيمة الدفترية مصروفاً عند البيع)
- ISA 501 Audit Evidence—Specific Considerations for Selected Items — IAASB Handbook (IFAC) — الفقرة 4(ب): إجراءات المراجع على سجلات المخزون النهائية لتحديد ما إذا كانت تعكس بدقة نتائج الجرد الفعلي؛ والفقرة A10: دلالة الفروق على الرقابة
مقالات ذات صلة
- مطابقة الجرد الفعلي بالدفتري وقيد التسوية · مطابقة الجرد الفعلي بالدفتري
- تجميع أوراق العدّ من فرق الجرد المتعددة بلا تكرار ولا نقص · مطابقة الجرد الفعلي بالدفتري
- تقييم فروقات الجرد بالتكلفة: المتوسط المرجح أم آخر سعر شراء؟ · مطابقة الجرد الفعلي بالدفتري
- تحليل أسعار الشراء: كم دفعت زيادة عن أقل سعر؟ · تحليل أسعار الشراء
الأداة التي تنفّذ هذه المهمة: مطابقة الجرد الفعلي بالدفتري. الدور: مخازن ومشتريات · محاسب · مراجع.