
تجميع أوراق العدّ من فرق الجرد المتعددة بلا تكرار ولا نقص
كيف تجمّع أوراق العدّ من عدة فرق ومواقع في جدول واحد: ترقيم البطاقات، الصنف المعدود مرتين، الصنف في موقعين، والكود الفارغ، بمثال محسوب وصيغ Excel.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة الجرد الفعلي بالدفتري على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
تجميع أوراق العدّ من فرق الجرد المتعددة يبدأ قبل الجرد لا بعده: بطاقات مرقّمة مسبقاً بنطاق لكل فريق ومنطقة، وسجل يحصر المستخدم منها والملغى وغير المستخدم. بعد الجرد تُدخل كل البطاقات في جدول واحد بالأعمدة نفسها (البطاقة، الفريق، الكود، الاسم، الموقع، الرف، الكمية)، وتكون كمية الصنف في الموقع مجموع بطاقاته بـ SUMIFS وعدد بطاقاته بـ COUNTIFS. بطاقتان لرفّين مختلفين عدّ صحيح يُجمع، وبطاقتان للرف نفسه من فريقين عدّ مكرر تُلغى إحداهما، والصنف في موقعين سطران لا سطر واحد. ما يلي يفصّل الحالات ويحسبها بمثال.
ثلاث حالات تتشابه في الجدول وتختلف في المعالجة
عندما تُلحق ملفات الفرق ببعضها يظهر الكود نفسه في أكثر من سطر، وهذا وحده لا يعني شيئاً. المعنى يأتي من عمودين بجانب الكود: الموقع والرف. الكود مكرر في الموقع نفسه على رفّين مختلفين: صنف موزّع، وكميته مجموع البطاقتين. الكود مكرر في الموقع نفسه وعلى الرف نفسه ببطاقتين من فريقين: الرف عُدّ مرتين، وإحدى البطاقتين تُلغى بعد التحقق، وإلا ظهرت زيادة وهمية بحجم الرصيد كله. الكود مكرر في موقعين: صنف واحد برصيدين دفتريين، ويُطابق كل موقع على حدة لأن عجز مستودع وزيادة آخر يعنيان نقلاً لم يُسجَّل. وحالة رابعة لا تظهر تكراراً بل غياباً: بطاقة بلا كود، تُطابق بالاسم الموحّد كي لا يظهر الصنف غير مجرود في النظام وغير موجود في الجرد معاً.
المطابقة نفسها بعد التجميع، بالكود ثم بالاسم وبالموقع، موضوع المقالة الأساسية مطابقة الجرد الفعلي بالدفتري وقيد التسوية. وأداة مطابقة الجرد الفعلي بالدفتري تقرأ ملف جرد لكل فريق وتجمعها قبل المطابقة.
ضبط البطاقات قبل الجرد
معيار المراجعة ISA 501 يطلب من المراجع الحاضر للجرد تقييم تعليمات الإدارة وإجراءاتها لتسجيل نتائج الجرد والرقابة عليها (الفقرة 4(أ)(1))، ويذكر في الفقرة A4 ما ينبغي أن تغطيه هذه الإجراءات: جمع سجلات العدّ المستخدمة، وحصر غير المستخدم منها، وإجراءات العدّ وإعادة العدّ، والرقابة على حركة المخزون بين المناطق وعلى شحن المخزون واستلامه قبل تاريخ القطع وبعده. وفي الفقرة A7 يصف العدّ الاختباري في الاتجاهين، من سجلات العدّ إلى الرف ومن الرف إلى سجلات العدّ، وهو ما يختبر اكتمال السجلات ودقتها. كل ذلك يفترض بطاقة يمكن تتبعها برقمها.
عملياً: لكل فريق نطاق أرقام لا يتداخل مع غيره (الفريق 1: 1001–1999، الفريق 2: 2001–2999)، وكل بطاقة لصنف واحد على رف واحد، والبطاقة الملغاة تُحفظ وتُسجَّل ملغاة ولا تُمزَّق، وغير المستخدمة تُعاد بأرقامها. ومنطقة كل فريق محددة على خريطة المستودع قبل البدء؛ أكثر العدّ المكرر يقع حين يُنهي فريق منطقته وينتقل «ليساعد» فريقاً آخر بلا تعديل في الخريطة. وتُجمَّد الحركات أثناء العدّ أو تُسجَّل في كشف قطع مستقل.
مثال عملي: تجميع أوراق العدّ من فريقين في موقعين
البيانات توضيحية لمنشأة افتراضية تتاجر في المواد الكهربائية، بالريال السعودي، وتكلفة الوحدة هي المتوسط المرجح في النظام؛ الفروق تُقيَّم بهذه التكلفة الدفترية لأن المخزون مقاس بالتكلفة وفق IAS 2. الفريق 1 مكلّف بالمستودع الرئيسي (البطاقات 1001–1999) والفريق 2 بمعرض الدمام (2001–2999).
رصيد النظام في تاريخ الجرد:
| الكود | اسم الصنف | الموقع | الدفتري | تكلفة الوحدة |
|---|---|---|---|---|
| 3001 | كابل نحاس 2.5 مم (لفة 100 م) | المستودع الرئيسي | 60 | 185.00 |
| 3002 | قاطع كهربائي 32 أمبير | المستودع الرئيسي | 240 | 42.00 |
| 3003 | مصباح LED 12 واط | المستودع الرئيسي | 500 | 9.50 |
| 3005 | علبة توزيع 4 مخارج | المستودع الرئيسي | 150 | 12.00 |
| 3003 | مصباح LED 12 واط | معرض الدمام | 120 | 9.50 |
| 3004 | مفتاح إنارة مزدوج | معرض الدمام | 300 | 7.25 |
البطاقات بعد إدخالها في جدول واحد مع حالة كل بطاقة من السجل:
| البطاقة | الفريق | الكود | الاسم كما كُتب | الموقع | الرف | الكمية | حالة البطاقة |
|---|---|---|---|---|---|---|---|
| 1001 | 1 | 3001 | كابل نحاس 2.5 مم | المستودع الرئيسي | A1 | 35 | مستخدمة |
| 1002 | 1 | 3001 | كابل نحاس 2.5 مم | المستودع الرئيسي | A4 | 24 | مستخدمة |
| 1003 | 1 | 3002 | قاطع كهربائي 32 أمبير | المستودع الرئيسي | A2 | 240 | مستخدمة |
| 1004 | 1 | 3003 | مصباح LED 12 واط | المستودع الرئيسي | A3 | 500 | مستخدمة |
| 1005 | 1 | — | علبة توزيع 4مخارج | المستودع الرئيسي | A5 | 148 | مستخدمة |
| 1006 | 1 | — | — | — | — | — | ملغاة |
| 2001 | 2 | 3003 | مصباح LED 12 واط | معرض الدمام | B1 | 120 | مستخدمة |
| 2002 | 2 | 3004 | مفتاح إنارة مزدوج | معرض الدمام | B2 | 304 | مستخدمة |
| 2003 | 2 | 3002 | قاطع كهربائي 32 أمبير | المستودع الرئيسي | A2 | 240 | مستخدمة |
البطاقة 2003 هي الحالة الخطرة: الفريق 2 أنهى المعرض وانتقل إلى المستودع الرئيسي وعدّ الرف A2 الذي عدّه الفريق 1 في البطاقة 1003. الكود نفسه والموقع نفسه والرف نفسه بفريقين مختلفين.
التجميع بالكود والموقع، مع عدد البطاقات لكل سطر وفرق القيمة بعد المراجعة:
| الكود | الموقع | الدفتري | البطاقات | المجرود قبل المراجعة | المجرود بعد المراجعة | فرق الكمية | فرق القيمة | الملاحظة |
|---|---|---|---|---|---|---|---|---|
| 3001 | الرئيسي | 60 | 2 | 59 | 59 | (1) | (185.00) | رفّان A1 وA4: الجمع صحيح |
| 3002 | الرئيسي | 240 | 2 | 480 | 240 | 0 | 0.00 | الرف A2 عُدّ مرتين: أُلغيت 2003 |
| 3003 | الرئيسي | 500 | 1 | 500 | 500 | 0 | 0.00 | مطابق |
| 3005 | الرئيسي | 150 | 1 | 148 | 148 | (2) | (24.00) | طُوبق بالاسم |
| 3003 | الدمام | 120 | 1 | 120 | 120 | 0 | 0.00 | الصنف نفسه في موقع آخر: سطر مستقل |
| 3004 | الدمام | 300 | 1 | 304 | 304 | 4 | 29.00 | زيادة |
النتيجة بعد المراجعة: عجز 185.00 + 24.00 = 209.00 في صنفين، وزيادة 29.00 في صنف واحد. ولو بقيت البطاقة 2003 لظهر في القواطع زيادة 240 قطعة بقيمة 240 × 42.00 = 10,080.00، أي نحو 42 ضعف الفروق الحقيقية كلها، ولرُحّل قيد يرفع المخزون بمبلغ لا يقابله شيء على الرف. والفرق بين السطرين الأولين هو كل الموضوع: كلاهما «بطاقتان للكود نفسه في الموقع نفسه»، والرف هو ما يفصل بين جمع صحيح وتكرار. بناء القيد من هذين الإجماليين موضوع قيد تسوية فروقات الجرد: العجز والزيادة.
الطريقة اليدوية في Excel
ورقة Count تحوي كل البطاقات من كل الفرق بالأعمدة: البطاقة A، الفريق B، الكود C، الاسم D، الموقع E، الرف F، الكمية G، حالة البطاقة H، والمفتاح I وهو الكود الموحّد (أو الاسم الموحّد إذا كان الكود فارغاً) ثم «|» ثم الموقع؛ صيغ التوحيد في المقالة الأساسية. وورقة Recon فيها رصيد النظام ومفتاحه في J.
- الكمية المجرودة من البطاقات المستخدمة فقط:
=SUMIFS(Count!$G:$G,Count!$I:$I,$J2,Count!$H:$H,"مستخدمة") - عدد البطاقات:
=COUNTIFS(Count!$I:$I,$J2,Count!$H:$H,"مستخدمة")؛ الصفر غير مجرود، و2 فأكثر يستحق نظرة. - كشف الرف المعدود مرتين، في ورقة
Countأمام كل بطاقة:=COUNTIFS(Count!$C:$C,C2,Count!$E:$E,E2,Count!$F:$F,F2,Count!$H:$H,"مستخدمة")>1؛ TRUE يعني بطاقتين للكود نفسه على الرف نفسه، وهذا ما يفرّق 3001 عن 3002 في المثال. - حصر البطاقات: في ورقة سجل البطاقات عمود بالأرقام المصدرة كلها، وأمام كل رقم
=COUNTIF(Count!$A:$A,A2)؛ الصفر بطاقة لم تُعد ولم تُسجَّل ملغاة، و2 رقم استُخدم مرتين. - في الاتجاه المعاكس، أمام كل بطاقة:
=COUNTIFS(Recon!$J:$J,$I2)=0يكشف البطاقات التي لا يقابلها صنف في النظام في الموقع نفسه.
الجدول المحوري بديل للسطرين الأولين: الصفوف الموقع ثم الكود ثم الرف، والقيم مجموع الكمية وعدد البطاقات. تكلفة الوحدة التي تُضرب فيها الفروق تأتي من رصيد النظام لا من آخر فاتورة، وتفصيل ذلك في تقييم فروقات الجرد على أساس التكلفة. ونموذج بورقة عدّ فيها عمود الفريق وورقة مطابقة تجمع الصنف من كل الفرق بالكود والموقع في نموذج محضر جرد ومطابقة Excel.
الأخطاء الشائعة وكيف تُكتشف
أول الأخطاء مطابقة ملف كل فريق على حدة مع رصيد النظام كاملاً؛ أصناف المعرض كلها تظهر «غير مجرودة» في مطابقة الفريق 1 والعكس، وتضيع ساعات في بحث عن عجز لا وجود له. العلامة: قائمة غير المجرود تطابق قائمة أصناف الموقع الآخر.
الثاني ملفات بترتيب أعمدة مختلف تُلصق تحت بعضها فتقع الكمية تحت الرف. يُكتشف بعمود كمية فيه نص، أو بمجموع كميات لا يُعقل. والثالث عمود موقع فارغ في ملف أحد الفرق؛ المفتاح 3003| لا يطابق 3003|معرض الدمام فيظهر الصنف غير مجرود في النظام وغير موجود في الجرد معاً، وهذه علامته.
الرابع استخدام VLOOKUP أو XLOOKUP لجلب الكمية المجرودة: تُرجع أول بطاقة وتصمت عن الثانية، فيظهر الكابل في المثال عجزاً بـ 25 لفة بدل لفة واحدة. يُكتشف بمقارنة مجموع الكميات في Recon بمجموع عمود الكمية في Count؛ الفرق هو البطاقات التي لم تُحسب.
الخامس بطاقة لم تُعد ولم تُسجَّل ملغاة. بلا سجل بطاقات لا يُكتشف إطلاقاً، ومع السجل يظهر في صيغة الحصر أعلاه.
كيف يختصر المنتج المهمة
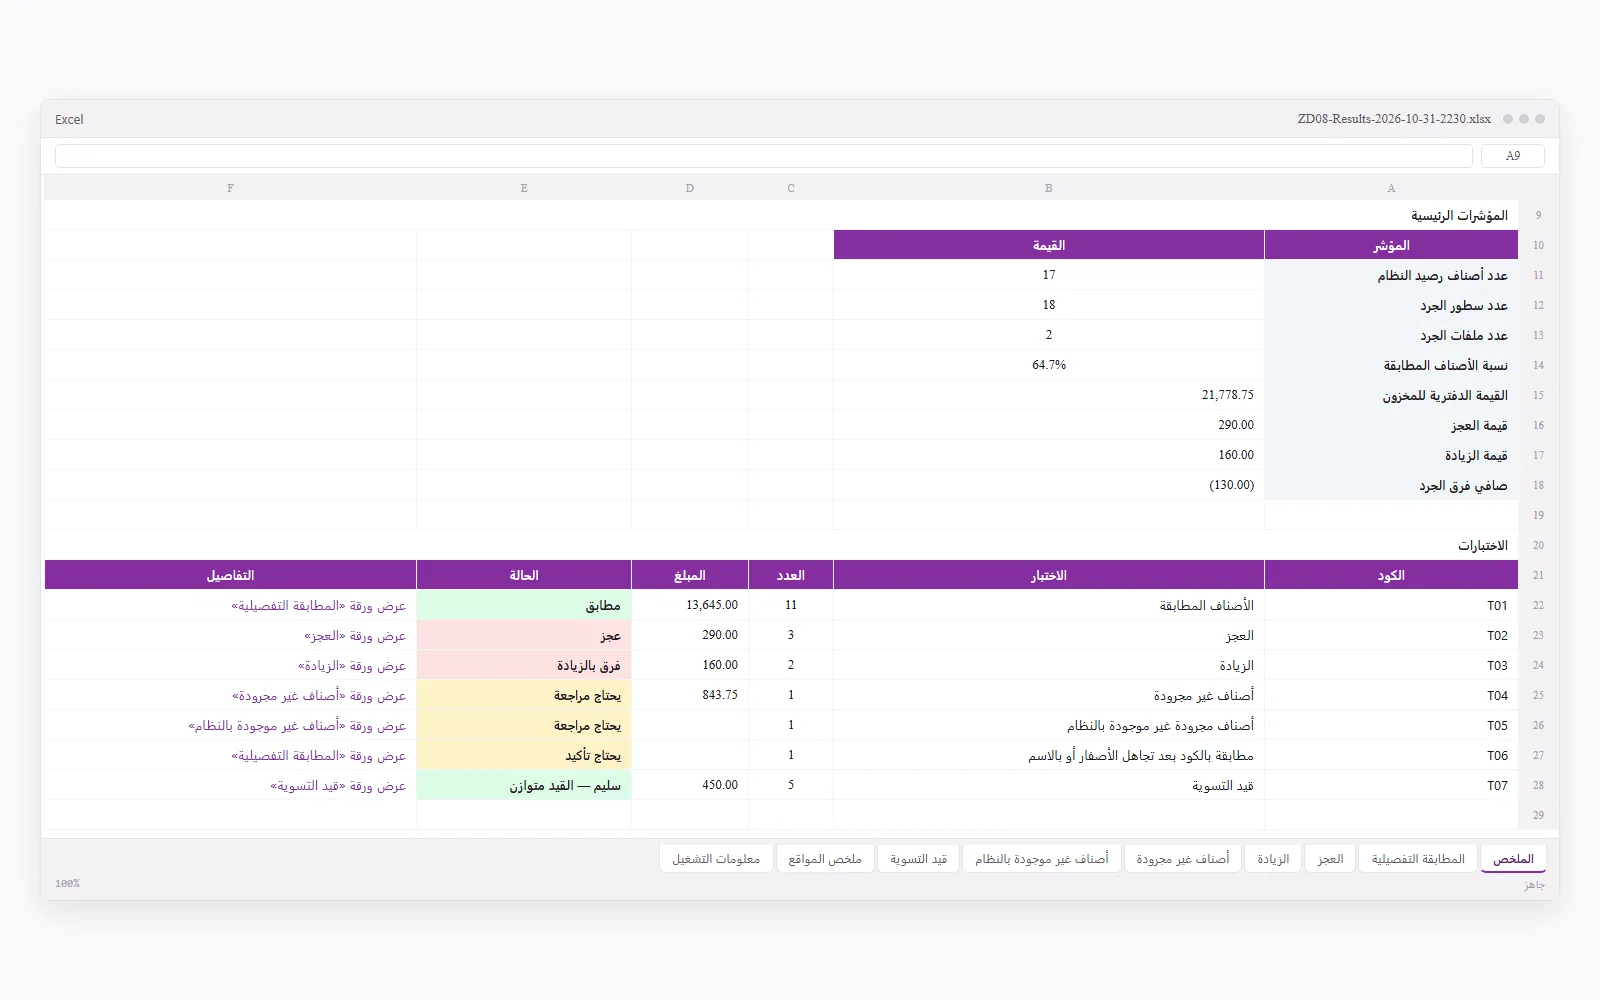
أداة مطابقة الجرد الفعلي بالدفتري تقرأ ملف Stock_Count.xlsx وأي ملف يبدأ اسمه بـ Stock_Count_ (مثل Stock_Count_Team1.xlsx وStock_Count_Team2.xlsx)، وتجمع داخل كل ملف كل ورقة يبدأ اسمها بكلمة «جرد»، ثم تطابق كل صنف في كل موقع بمجموع بطاقاته. أعمدة الجرد المقبولة: رقم بطاقة الجرد، وكود الصنف أو اسمه، والكمية المجرودة (إلزامية)، والموقع، واسم المُجرِد. إعداد «المطابقة بالموقع» افتراضياً نعم عند وجود عمود الموقع في الملفين، وعند تعطيله تُجمع كميات الصنف من كل المواقع. الكمية المجرودة السالبة توقف المعالجة بالخطأ E12 محدداً الخلية. ما لا تفعله الأداة: الحكم على ما إذا كانت بطاقتان للرف نفسه عدّاً مكرراً؛ ذلك عمل سجل البطاقات قبل الجرد، والأداة تجمع ما أُعطيت.
قبل الاعتماد
جدول التجميع مخرج مساعد؛ قرار إلغاء بطاقة مكررة، وإعادة عدّ رف، وقبول مطابقة بالاسم، كلها حكم مهني لرئيس لجنة الجرد والمحاسب والمراجع، ويُوثَّق في محضر الجرد. أداة مطابقة الجرد الفعلي بالدفتري تضع هذا الجدول أمامهم في الجلسة نفسها بدل أن يُبنى على مدى أيام. وبقية أدوات المخازن والمشتريات تغطي جانب الشراء والموردين.
أسئلة شائعة
ما مراحل الجرد؟
التخطيط أولاً: تقسيم المواقع إلى مناطق، وتعيين فريق ونطاق بطاقات لكل منطقة، وتجميد الحركة. ثم العدّ والتسجيل على البطاقات، بطاقة لكل صنف على رف واحد، ثم جمع البطاقات وحصر المستخدم والملغى وغير المستخدم. بعد ذلك إدخالها في جدول واحد وتجميعها بالكود والموقع، ثم المطابقة برصيد النظام وتحقيق الفروق وإعادة العدّ، وأخيراً محضر الجرد وقيد التسوية.
كيف يُجرى الجرد في مواقع متعددة؟
فريق لكل موقع بنطاق بطاقات مستقل، وتقرير رصيد نظام لكل موقع على حدة في اللحظة نفسها، ومطابقة بالصنف والموقع معاً لا بالصنف وحده. جمع المواقع في رقم واحد يُخفي عجزاً في مستودع تقابله زيادة في آخر، وهو غالباً نقل لم يُسجَّل.
ماذا أفعل بالصنف المكرر في الجرد؟
انظر إلى الموقع والرف قبل الكمية. بطاقتان لرفّين مختلفين في الموقع نفسه تُجمعان. بطاقتان للرف نفسه من فريقين عدّ مكرر، تُلغى إحداهما بعد التحقق على الرف وتُوثَّق في سجل البطاقات. بطاقتان في موقعين مختلفين سطران مستقلان لصنف واحد، ولا تُجمعان.
هل يوجد نموذج جرد مستودع يناسب أكثر من فريق؟
نعم. نموذج محضر الجرد والمطابقة المجاني في زاديتا فيه عمود للفريق في ورقة العدّ، وورقة المطابقة تجمع الصنف من كل الفرق بالكود والموقع وتنبّه إلى الصنف المعدود أكثر من مرة في الموقع نفسه، ويناسب عدداً محدوداً من الأصناف (نحو 54 سطر عدّ). مع عدة ملفات وآلاف البطاقات يصبح التجميع ومراجعة البطاقات المكررة عملاً يحتاج إلى أداة تقرأ ملفاً لكل فريق.
المراجع
- ISA 501 Audit Evidence—Specific Considerations for Selected Items — IAASB Handbook (IFAC) — الفقرة 4(أ)(1) تقييم تعليمات الإدارة وإجراءاتها لتسجيل نتائج الجرد والرقابة عليها؛ A4 (جمع سجلات العدّ المستخدمة وحصر غير المستخدم، وإجراءات العدّ وإعادة العدّ، والرقابة على حركة المخزون بين المناطق)؛ A7 (العدّ الاختباري في الاتجاهين)
- IAS 2 Inventories — IFRS Foundation — قياس المخزون بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل، وهو أساس تقييم فروقات المثال بتكلفة الوحدة الدفترية
مقالات ذات صلة
- مطابقة الجرد الفعلي بالدفتري وقيد التسوية · مطابقة الجرد الفعلي بالدفتري
- قيد تسوية فروقات الجرد: العجز والزيادة بالكمية والقيمة · مطابقة الجرد الفعلي بالدفتري
- تقييم فروقات الجرد بالتكلفة: المتوسط المرجح أم آخر سعر شراء؟ · مطابقة الجرد الفعلي بالدفتري
- تحليل أسعار الشراء: كم دفعت زيادة عن أقل سعر؟ · تحليل أسعار الشراء
الأداة التي تنفّذ هذه المهمة: مطابقة الجرد الفعلي بالدفتري. الدور: مخازن ومشتريات · محاسب · مراجع.