
كيفية حساب الإهلاك بطريقة القسط الثابت مع الشهر الجزئي والقيمة التخريدية
معادلة القسط الثابت مع القيمة التخريدية والشهر الجزئي وسقف الأساس، بمثال أربعة أصول محسوب خطوة بخطوة وصيغ Excel، والأخطاء التي تكشفها إعادة الاحتساب.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج إعادة احتساب الإهلاك على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
كيفية حساب الإهلاك بطريقة القسط الثابت تختصرها معادلة واحدة: القسط السنوي = (التكلفة − القيمة التخريدية) ÷ العمر الإنتاجي بالسنوات. وإهلاك الفترة = القسط السنوي × عدد شهور الفترة التي كان الأصل فيها جاهزاً للاستخدام ÷ 12، على ألا يتجاوز الناتج ما تبقى من الأساس القابل للإهلاك. ثلاثة أمور تفصل الحساب الدقيق عن التقريبي: تاريخ البدء هو تاريخ جاهزية الأصل للاستخدام لا تاريخ الفاتورة، واتفاقية الشهر الجزئي تُطبَّق على السجل كله بلا استثناء، والسنة الأخيرة من العمر تُقطع عند المتبقي من الأساس لا عند القسط الكامل.
معادلة حساب الإهلاك بطريقة القسط الثابت
المعيار الدولي للمنشآت الصغيرة والمتوسطة (IFRS for SMEs) يعرّف في مسرده الأساس القابل للإهلاك بأنه تكلفة الأصل ناقص قيمته التخريدية، والقيمة التخريدية بأنها المبلغ المقدّر الذي تحصل عليه المنشأة حالياً من استبعاد الأصل بعد خصم تكاليف الاستبعاد، لو كان الأصل الآن في العمر والحالة المتوقعين في نهاية عمره الإنتاجي. والفقرة 17.18 تطلب توزيع الأساس القابل للإهلاك بانتظام على العمر الإنتاجي. والفقرة 62 من IAS 16 تصف النتيجة: القسط الثابت يعطي مبلغاً ثابتاً كل سنة ما دامت القيمة التخريدية لم تتغير.
القيمة التخريدية إذن جزء من المعادلة لا إضافة اختيارية: أصل تكلفته 150,000 وقيمته التخريدية 30,000 وعمره 5 سنوات قسطه 24,000 لا 30,000، وصافيه في نهاية عمره 30,000 لا صفر. وهي تقدير يُراجع عند وجود مؤشر على تغيّره، ويُعامل التغيير تغييراً في تقدير محاسبي بأثر مستقبلي (الفقرة 17.19). والسجلات التي تحمل نسبة بدل عمر تحسب القسط = التكلفة × النسبة، وهذا يفترض قيمة تخريدية صفراً؛ فإذا كانت للأصل قيمة تخريدية فسجّل العمر بدل النسبة.
تطبيق المعادلة على سجل كامل، وما يُكشف عندها من فروق، موضوع مقالة إعادة احتساب الإهلاك وأخطاء السجلات الأكثر تكراراً، وهو ما يفعله منتج إعادة احتساب الإهلاك على ملف السجل أصلاً أصلاً.
الشهر الجزئي: ثلاث اتفاقيات وسياسة واحدة
المعيار يحدد نقطة البداية ولا يحدد الاتفاقية. الفقرة 17.20 تنص على أن إهلاك الأصل يبدأ حين يكون متاحاً للاستخدام، أي في الموقع والحالة اللازمين لتشغيله بالطريقة التي تقصدها الإدارة، والفقرة 55 من IAS 16 بالعبارة نفسها. تاريخ الفاتورة وتاريخ الدفع ووصول الشحنة ليست تاريخ البدء إذا كان الأصل يحتاج إلى تركيب أو تجربة. ويتوقف الإهلاك عند إلغاء الاعتراف بالأصل، لا عند توقفه عن العمل، إلا إذا كان مُهلكاً بالكامل.
أما الشهر الذي يقع فيه تاريخ الجاهزية فمسألة سياسة، ولها ثلاث اتفاقيات شائعة:
شهري من شهر الجاهزية: شهر بدء الاستخدام كاملاً مهما كان يومه، ولا إهلاك في شهر الاستبعاد.
شهري من الشهر التالي: من أول الشهر التالي للجاهزية، ويُحتسب شهر الاستبعاد كاملاً.
يومي: من يوم الجاهزية حتى اليوم السابق للاستبعاد على 365. الأدق والأثقل في المطابقة.
الاتفاقية جزء من تطبيق الطريقة، والفقرة 62 من IAS 16 تطلب تطبيق الطريقة باتساق من فترة إلى أخرى. وسجل يخلط اتفاقيتين ليس سجلاً بسياسة بل بإدخال يدوي.
السنة الأخيرة من العمر هي الوجه الآخر للشهر الجزئي. أصل جاهز في سبتمبر 2020 بعمر 5 سنوات ينتهي عمره في أغسطس 2025: 60 شهراً. في 2025 يستحق 8 شهور لا 12، وهذا بالضبط ما تبقى من أساسه. لذلك يُكتب الحساب دائماً بسقف: إهلاك الفترة = الأصغر من (القسط السنوي × الشهور ÷ 12) و(الأساس − مجمع الإهلاك أول المدة). السقف يعالج السنة الأخيرة، ويعطي صفراً للأصل المُهلك بالكامل، ويحمي السجل حين يختلف مجمع أول المدة عن الجدول النظري.
مثال عملي: أربعة أصول لشركة افتراضية
بيانات توضيحية لشركة افتراضية (شركة الصفا للصناعات الغذائية)، السنة المنتهية في 31/12/2025، بالقسط الثابت شهرياً من شهر الجاهزية. السجل كما ورد من النظام مع ما سجّله لسنة 2025:
| رقم الأصل | الأصل | التكلفة | القيمة التخريدية | العمر | تاريخ الفاتورة | تاريخ الجاهزية | مجمع أول المدة | المسجّل 2025 |
|---|---|---|---|---|---|---|---|---|
| M-01 | ماكينة تعبئة | 180,000 | 18,000 | 6 سنوات | 20/02/2025 | 14/03/2025 | 0 | 24,750 |
| V-02 | سيارة | 150,000 | 30,000 | 5 سنوات | — | 01/09/2020 | 104,000 | 24,000 |
| C-03 | أجهزة حاسب | 40,000 | 0 | 4 سنوات | — | 01/01/2021 | 40,000 | 10,000 |
| F-04 | أثاث مكتبي | 60,000 | 0 | 10 سنوات | — | 01/06/2023 | 9,500 | 6,000 |
M-01 إضافة في منتصف الشهر: الأساس 162,000، القسط السنوي 27,000، أي 2,250 شهرياً. الجاهزية في 14 مارس، فمارس يُحتسب كاملاً: من مارس إلى ديسمبر 10 شهور × 2,250 = 22,500. النظام سجّل 24,750، وهي 11 شهراً من فبراير، شهر الفاتورة. الفرق 2,250. بالاتفاقية الثانية تكون 9 شهور × 2,250 = 20,250، وبالأيام: من 14 مارس إلى 31 ديسمبر 293 يوماً، 27,000 × 293 ÷ 365 = 21,673.97. ثلاثة أرقام صحيحة لثلاث سياسات، والخطأ الوحيد هو 24,750.
V-02 سنة أخيرة جزئية: الأساس 120,000، القسط 24,000، أي 2,000 شهرياً. من سبتمبر 2020 إلى ديسمبر 2024: 52 شهراً × 2,000 = 104,000، مطابقة لمجمع أول المدة. المتبقي من الأساس 16,000، أي 8 شهور تنتهي في أغسطس 2025. الإهلاك الخام 24,000، والسقف 16,000. النظام سجّل 24,000 فأصبح المجمع 128,000 والصافي 22,000، أقل من القيمة التخريدية 30,000. الفرق 8,000.
C-03 مُهلك بالكامل: الأساس 40,000 والمجمع أول المدة 40,000، فالمتبقي صفر والإهلاك المعاد احتسابه صفر. النظام سجّل 10,000، فالمجمع 50,000 يتجاوز التكلفة. الفرق 10,000.
F-04 سنة كاملة عادية: الأساس 60,000، القسط 6,000، أي 500 شهرياً. من يونيو 2023 إلى ديسمبر 2024: 19 شهراً × 500 = 9,500 مطابقة. سنة 2025 كاملة 6,000، والمتبقي 50,500 فلا سقف. الفرق صفر.
| رقم الأصل | القسط السنوي | شهور 2025 | المتبقي من الأساس | المعاد احتسابه | المسجّل | الفرق |
|---|---|---|---|---|---|---|
| M-01 | 27,000 | 10 | 162,000 | 22,500 | 24,750 | 2,250 |
| V-02 | 24,000 | 8 | 16,000 | 16,000 | 24,000 | 8,000 |
| C-03 | 10,000 | 0 | 0 | 0 | 10,000 | 10,000 |
| F-04 | 6,000 | 12 | 50,500 | 6,000 | 6,000 | 0 |
| الإجمالي | 44,500 | 64,750 | 20,250 |
المصروف المسجّل أعلى من الصحيح بـ 20,250، أي 45.5% منه، في سجل من أربعة أصول لا يبدو فيه أي سطر خاطئاً بمفرده.
حساب الإهلاك في Excel بالصيغ
السجل في ورقة واحدة، سطر لكل أصل: A رقم الأصل، B التكلفة، C القيمة التخريدية، D العمر بالسنوات، E تاريخ الجاهزية، F تاريخ الاستبعاد (فارغ إن لم يُستبعد)، G مجمع الإهلاك أول المدة، H الإهلاك المسجّل. بداية الفترة في $P$1 ونهايتها في $P$2. الصيغ للسطر 2 بالاتفاقية الأولى:
- القسط السنوي في
I2:=(B2-C2)/D2 - آخر شهر في العمر الإنتاجي في
J2:=EOMONTH(EDATE(E2,12*D2),-1)، فتعطي لـ V-02 31/08/2025. - بداية العد في
K2:=MAX(E2,$P$1) - نهاية العد في
L2:=MIN($P$2,J2,IF(F2="",$P$2,EOMONTH(F2,-1)))، أي أسبق نهاية الفترة وآخر شهر في العمر والشهر السابق للاستبعاد. - عدد الشهور في
M2:=IF(L2<K2,0,DATEDIF(DATE(YEAR(K2),MONTH(K2),1),EOMONTH(L2,0)+1,"m")). لـ M-01 تعطي 10، ولـ V-02 تعطي 8، ولـ C-03 صفراً لأن نهاية العد قبل بدايته. - المتبقي من الأساس في
N2:=MAX(0,B2-C2-G2) - الإهلاك المعاد احتسابه في
O2:=MIN(I2*M2/12,N2) - الفرق في
Q2:=H2-O2
للاتفاقية الثانية تصبح بداية العد =MAX(EOMONTH(E2,0)+1,$P$1) وآخر شهر في العمر =EOMONTH(EDATE(E2,12*D2),0) ونهاية العد تشمل شهر الاستبعاد EOMONTH(F2,0). وللطريقة اليومية يُستبدل بالعمود O2: =MIN(I2*YEARFRAC(K2,IF(F2="",$P$2+1,F2),3),N2)، والأساس 3 يعني الأيام الفعلية على 365، فتعطي لـ M-01 الكسر 293 ÷ 365.
قالب جدول الإهلاك المجاني يطبّق المنطق نفسه بالاتفاقية الأولى: أشهر الإهلاك في السنة، وسقف الأساس، والمجمع والصافي؛ ومن دون أعمدة الاستبعاد والإهلاك المسجّل التي تضيفها بنفسك عند المقارنة. ما لا يحله هو ما يسبق الحساب: تواريخ مفقودة أو نصية، وأعمار في عمود ونسب في آخر، وإضافات واستبعادات لم تُثبت في السجل كما تشرح مقالة الإضافات والاستبعادات والأصول المهلكة بالكامل في سجل الأصول.
الأخطاء الشائعة في حساب القسط الثابت وكيف تُكتشف
الإهلاك من تاريخ الفاتورة. أهدأ الأخطاء لأن تاريخ الفاتورة هو أول تاريخ يُدخل للأصل، فيُستخدم تاريخاً للبدء إن لم يُدخل غيره. M-01 فوترت في فبراير وجُهّزت في مارس، والفرق قسط شهر. يُكتشف بمقارنة تاريخ الجاهزية بالفاتورة أو محضر التركيب؛ وسجل بعمود تاريخ واحد لا يُكتشف فيه.
نسيان القيمة التخريدية. V-02 على قسط 30,000 بدل 24,000 تصل إلى صافي صفر مع أن المنشأة تتوقع بيعها بـ 30,000. العلامة: صافي أقل من القيمة التخريدية، أو مجمع يساوي التكلفة لأصل له قيمة تخريدية.
الاستمرار بعد الإهلاك الكامل. C-03 أُهلكت بالكامل في 2024 وما زال النظام يحمّلها 10,000. تكشفه ثلاث علامات قبل أي إعادة احتساب: مجمع أول المدة يساوي الأساس أو يتجاوزه مع إهلاك مسجّل، ومجمع آخر المدة أكبر من التكلفة، وصافي سالب. وصورته الأخف قسط كامل في السنة الأخيرة: V-02 تستحق 8 شهور وحُمّلت 12، ويكشفه السقف في الحساب أو هبوط الصافي تحت القيمة التخريدية.
اتفاقيات مختلطة في سجل واحد. إضافات سابقة من الشهر التالي وإضافات هذه السنة من شهر الجاهزية. تكشفه إعادة الاحتساب على سياسة واحدة: فروق منتظمة بقيمة قسط شهر على الإضافات دون غيرها.
فروق التقريب. قسط شهري بكسور يتراكم ريالاً أو ريالين في السنة، وليس خطأً؛ حد تسامح بحدود ريال يعزله. وما فوقه يُجمَّع بالسبب لا بالمبلغ: عشرة فروق بقسط شهر على عشر إضافات خطأ واحد في الإعداد. هذه الفحوص أول إجراءات التقييم في برنامج مراجعة الأصول الثابتة.
كيف يختصر المنتج المهمة
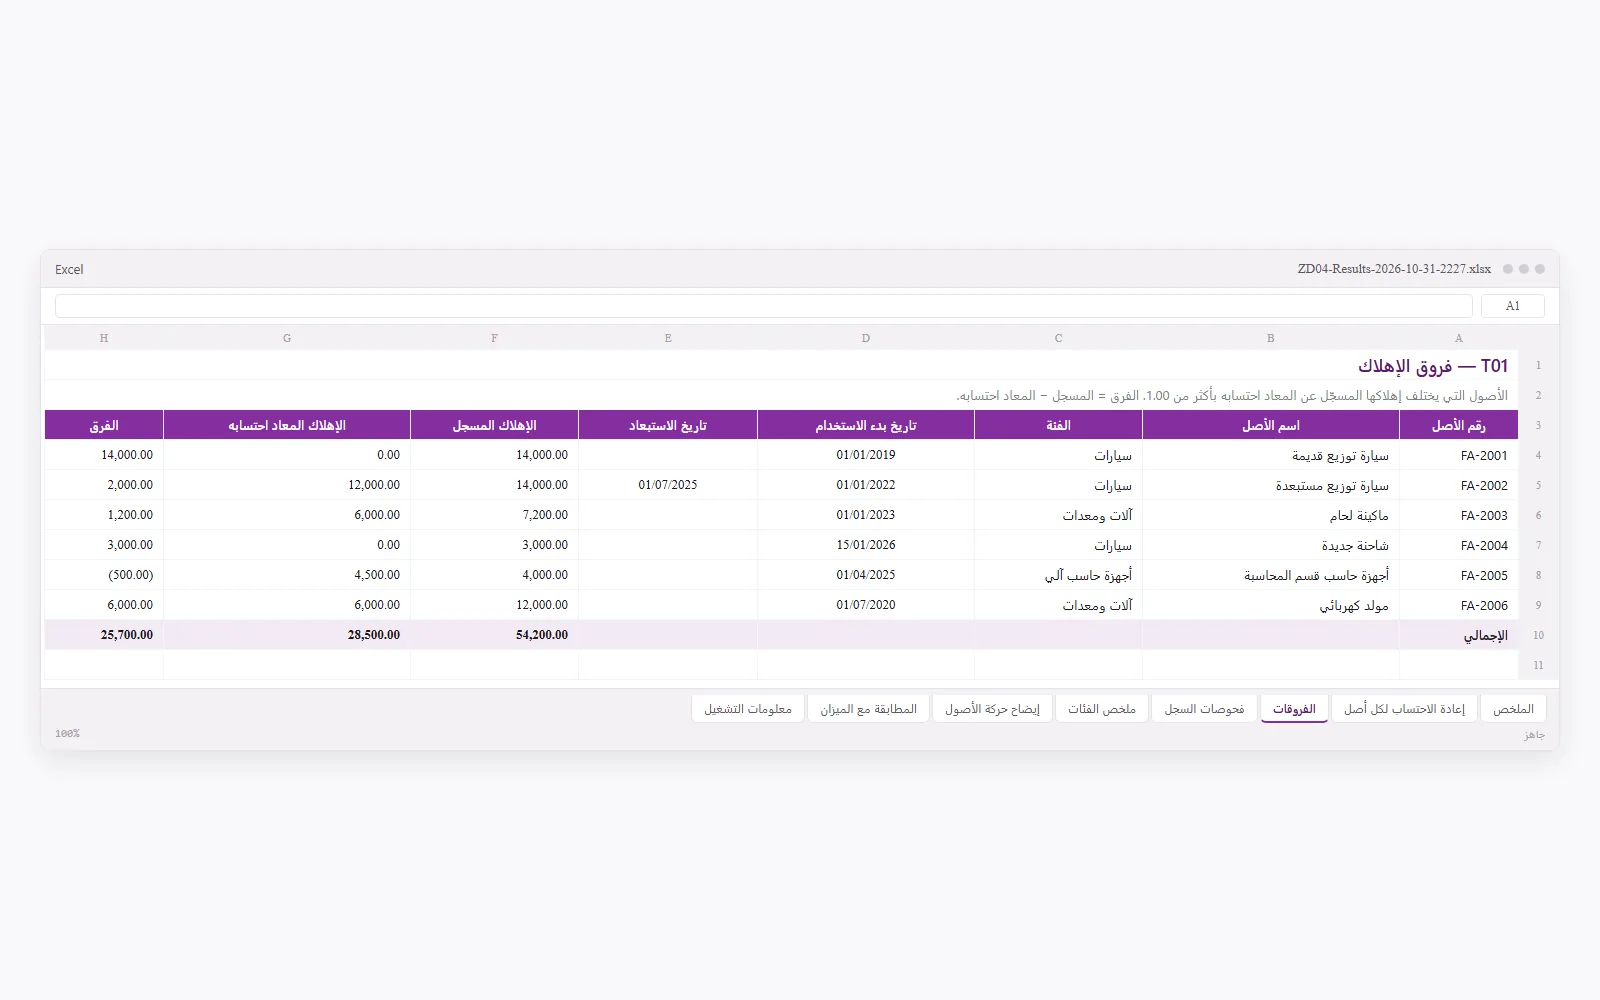
منتج إعادة احتساب الإهلاك يطبّق المعادلة نفسها على كل أصل في ملف السجل Fixed_Assets.xlsx، على جهازك وبلا تعديل في ملفاتك. طريقة الاحتساب تُختار في ملف الإعدادات للسجل كله: يومي، أو شهري من شهر الشراء، أو شهري من الشهر التالي، مع نهاية الفترة وحد التسامح. القسط يُحسب من العمر أو النسبة، ويُوزَّع على الأيام أو الشهور حتى تاريخ الاستبعاد، ولا يتجاوز المتبقي من الأساس. ورقة «الفروقات» تعرض الأصول التي يتجاوز فرقها حد التسامح مع السبب المحتمل، وورقة «فحوصات السجل» تعرض الأصل المُهلك بالكامل الذي ما زال يُسجَّل له إهلاك، والقيمة الدفترية السالبة، والمجمع الأكبر من التكلفة، وتاريخ البدء بعد نهاية الفترة، والعمر الصفري أو السالب.
تنبيه مهني
المعادلة والجدول والأداة تحسب على التقديرات المسجّلة؛ أما تقدير العمر الإنتاجي والقيمة التخريدية، واختيار الاتفاقية، والحكم على ما إذا كان الفرق خطأً أو تغييراً مبرَّراً في التقدير، فمن مسؤولية المحاسب أو المراجع.
على سجل من أربعة أصول يكفي الجدول أعلاه. على سجل من مئات الأصول تُنجز المهمة نفسها بـمنتج إعادة احتساب الإهلاك الذي يُخرج الفروق وفحوصات السجل وإيضاح حركة الأصول في ملف واحد، وهو ضمن أدوات Excel للمحاسبين التي تعمل على ملفات الإقفال مباشرة.
أسئلة شائعة
كيف أحسب الإهلاك بطريقة القسط الثابت لأصل اشتُري في منتصف الشهر؟
احسب القسط السنوي أولاً: (التكلفة − القيمة التخريدية) ÷ العمر الإنتاجي. ثم طبّق اتفاقية الشهر الجزئي التي تنص عليها سياسة المنشأة: إما شهر الجاهزية كاملاً، أو من الشهر التالي، أو بالأيام. ماكينة بقسط سنوي 27,000 جاهزة في 14 مارس تُهلك في سنتها الأولى 22,500 بالاتفاقية الأولى، و20,250 بالثانية، و21,673.97 بالأيام. المهم أن تُطبَّق اتفاقية واحدة على كل أصول السجل.
هل يُحسب إهلاك القسط الثابت بالأيام أم بالشهور؟
المعيار لا يفرض أحدهما؛ يفرض أن يبدأ الإهلاك حين يصبح الأصل متاحاً للاستخدام وأن يُوزَّع الأساس القابل للإهلاك بانتظام على العمر الإنتاجي. الحساب الشهري أبسط في المطابقة مع الدفاتر، والحساب اليومي أدق في السنة الأولى والأخيرة. الفرق بينهما في أصل واحد صغير، لكنه يتراكم في سجل كبير، فيُثبَّت الاختيار في السياسة ويُطبَّق على السجل كله.
متى تُستخدم طريقة القسط المتناقص بدل القسط الثابت؟
حين يكون نمط استهلاك منافع الأصل متسارعاً في سنواته الأولى، كأجهزة تفقد قدرتها الإنتاجية بسرعة. القسط الثابت يعطي مبلغاً ثابتاً كل سنة، والمتناقص يعطي مبلغاً يتناقص. المعيار يقبل الطريقتين ما دامت الطريقة تعكس نمط الاستهلاك المتوقع، وتُطبَّق باتساق من فترة إلى أخرى ما لم يتغير هذا النمط.
ما الفرق بين مخصص الإهلاك ومجمع الإهلاك؟
الاسمان يُستخدمان في الممارسة للحساب نفسه: الحساب المقابل لتكلفة الأصل الذي يتراكم فيه إهلاك كل السنوات، ويُعرض الأصل بصافي قيمته الدفترية بعد طرحه. و«مجمع الإهلاك» يصف الحساب بدقة أكبر: تراكم لمصروف سُجّل فعلاً لا مخصص لالتزام محتمل. أما مصروف الإهلاك فهو قسط السنة الواحدة في قائمة الدخل.
هل يوجد ملف Excel جاهز لحساب الإهلاك بالقسط الثابت؟
نعم. الصيغ المشروحة في المقالة تكفي لبناء الجدول بنفسك: EDATE لآخر شهر في العمر، وDATEDIF لعدد شهور الفترة، وMIN لسقف المتبقي من الأساس. وزاديتا تقدّم قالباً مجانياً لجدول الإهلاك بالقسط الثابت بهذا المنطق، يصلح لسجل من عشرات الأصول.
المراجع
- IFRS for SMEs Accounting Standard, Third Edition (February 2025), educational copy with changes marked up — IFRS Foundation — القسم 17: الفقرات 17.18 (التوزيع المنتظم للأساس القابل للإهلاك) و17.19 (مراجعة القيمة التخريدية والعمر) و17.20 (بدء الإهلاك عند الجاهزية للاستخدام وتوقفه) و17.22 (الطرق المقبولة)، وتعريفات المسرد للأساس القابل للإهلاك والقيمة التخريدية والعمر الإنتاجي
- The IFRS for SMEs Accounting Standard — IFRS Foundation — الطبعة المحدثة في فبراير 2025 تسري للفترات التي تبدأ في 1 يناير 2027 أو بعده، ويجوز تطبيقها مبكراً
- IASB Staff Paper AP13B (October 2013): Clarification of acceptable methods of depreciation and amortisation — IFRS Foundation — نص الفقرة 62 من IAS 16: القسط الثابت يعطي مبلغاً ثابتاً على مدى العمر الإنتاجي إذا لم تتغير القيمة التخريدية، والطريقة تُطبَّق باتساق من فترة إلى أخرى
- IFRS Interpretations Committee Staff Paper (July 2011): IAS 16 — cost of testing — IFRS Foundation — الفقرة 55 من IAS 16 تستخدم «متاح للاستخدام» بمعنى في الموقع والحالة اللازمين للتشغيل بالطريقة التي تقصدها الإدارة
مقالات ذات صلة
- إعادة احتساب الإهلاك: أخطاء السجلات الأكثر تكراراً · إعادة احتساب الإهلاك
- الإضافات والاستبعادات والأصول المهلكة بالكامل في سجل الأصول الثابتة · إعادة احتساب الإهلاك
- برنامج مراجعة الأصول الثابتة: إجراءات عملية من الوجود إلى الربط بالميزان · إعادة احتساب الإهلاك
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: إعادة احتساب الإهلاك. الدور: مراجع · محاسب.