
الإضافات والاستبعادات والأصول المهلكة بالكامل في سجل الأصول الثابتة
إضافات الأصول خلال السنة وقيد استبعاد الأصول الثابتة والأصول المهلكة بالكامل: معالجتها في السجل والقيود بمثال محسوب وإيضاح حركة في Excel وأخطاء كل حالة.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج إعادة احتساب الإهلاك على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
الأصول المهلكة بالكامل والإضافات والاستبعادات هي الحالات الثلاث التي ينحرف عندها سجل الأصول الثابتة. الإضافة تُهلك من تاريخ جاهزيتها للاستخدام لا من تاريخ الفاتورة. الاستبعاد يُهلك حتى تاريخه، ثم تُلغى التكلفة ومجمع الإهلاك من الدفاتر ويُثبت ربح أو خسارة = صافي المتحصلات − صافي القيمة الدفترية. والأصل المُهلك بالكامل يبقى في السجل بتكلفته ومجمعه، وصافيه يساوي قيمته التخريدية، بلا إهلاك إضافي، ويبقى ضمن اختبار الوجود. لكل حالة قيد وسطر في إيضاح حركة الأصول، ولكل حالة خطأ معروف حين تُترك للنظام بلا مراجعة.
إضافات الأصول خلال السنة: من تاريخ الجاهزية لا الفاتورة
قيد الإضافة بسيط: من حـ/ الأصل (حساب تكلفة الفئة) إلى حـ/ الموردين أو البنك بالتكلفة. المشكلة في تاريخين يختلطان في السجل. الفقرة 17.20 من المعيار الدولي للمنشآت الصغيرة والمتوسطة تنص على أن الإهلاك يبدأ حين يكون الأصل متاحاً للاستخدام، أي في الموقع والحالة اللازمين لتشغيله بالطريقة التي تقصدها الإدارة، والفقرة 55 من IAS 16 بالعبارة نفسها. وسجل بعمود تاريخ واحد يأخذ تاريخ الفاتورة لأنه أول ما يُعرف.
لذلك يحتاج السجل إلى عمودين: تاريخ الاقتناء للإيضاح والحد الزمني، وتاريخ الجاهزية للإهلاك. والإضافة تُحتسب في سنتها الأولى بشهور الجاهزية وفق اتفاقية الشهر الجزئي، كما تشرح مقالة حساب القسط الثابت مع الشهر الجزئي، لا بقسط سنة كاملة. وتكلفة لاحقة تُرسمل أو إشعار دائن يخفض التكلفة يغيّران القسط من تاريخهما؛ وهذا الفرق الصغير الثابت من الأخطاء التي تشرحها مقالة إعادة احتساب الإهلاك وأخطاء السجلات الأكثر تكراراً، ويعزله منتج إعادة احتساب الإهلاك لكل أصل.
استبعاد الأصول الثابتة: القيد وحساب الربح أو الخسارة
أربع فقرات تحكم الاستبعاد. 17.27: يُلغى الاعتراف بالأصل عند استبعاده أو حين لا تُتوقع منه منافع اقتصادية مستقبلية. 17.28: الربح أو الخسارة يُثبت في الربح أو الخسارة عند إلغاء الاعتراف، ولا يُصنَّف الربح إيراداً. 17.29: تاريخ الاستبعاد هو تاريخ حصول المستلم على السيطرة على الأصل. 17.30: الربح أو الخسارة = صافي متحصلات الاستبعاد − القيمة الدفترية للأصل.
التطبيق في أربع خطوات. الأولى: إهلاك الأصل حتى تاريخ الاستبعاد وفق السياسة: لا إهلاك في شهر الاستبعاد بالاتفاقية الشهرية من شهر الجاهزية، ويُحتسب كاملاً بالاتفاقية من الشهر التالي. الثانية: صافي القيمة الدفترية = التكلفة − المجمع حتى تاريخ الاستبعاد. الثالثة: الربح أو الخسارة = صافي المتحصلات بعد تكاليف البيع − صافي القيمة الدفترية. الرابعة: القيد:
- من حـ/ البنك أو المدينين (المتحصلات)
- من حـ/ مجمع إهلاك الفئة (المجمع حتى تاريخ الاستبعاد)
- إلى حـ/ تكلفة الفئة (التكلفة الكاملة)
- والفرق: إلى حـ/ ربح استبعاد أصول ثابتة، أو من حـ/ خسارة استبعاد أصول ثابتة
الإتلاف بلا متحصلات استبعاد أيضاً، خسارته صافي القيمة الدفترية كاملاً. وفي السجل يبقى الأصل بتاريخ استبعاده ومتحصلاته ليظهر ضمن الاستبعادات، ثم يخرج من سجل السنة التالية.
الأصول المهلكة بالكامل: تبقى في السجل بلا إهلاك
الفقرة 17.20 نفسها تحسم الحالة الثالثة: يتوقف الإهلاك عند إلغاء الاعتراف بالأصل، ولا يتوقف لمجرد توقف الأصل أو سحبه من الخدمة إلا إذا كان مُهلكاً بالكامل. فالأصل المُهلك بالكامل والمستخدم يبقى معترفاً به، بتكلفته الكاملة ومجمع إهلاك يساوي أساسه القابل للإهلاك، وصافي قيمة دفترية يساوي قيمته التخريدية أو صفراً، وقسطه السنوي صفر. والفقرة 17.31(د) تطلب الإفصاح عن إجمالي القيمة الدفترية والمجمع لكل فئة في بداية الفترة ونهايتها، فحذف الأصل من السجل «تنظيفاً» يُنقص الطرفين ويُخفي أصلاً ما زال في الموقع.
استمرار استخدامه يعني أن تقدير عمره كان أقصر من الواقع؛ الفقرة 17.19 تطلب مراجعة العمر والقيمة التخريدية عند وجود مؤشر على تغيّرهما، بأثر مستقبلي لا بإعادة فتح السنوات السابقة. ولأن هذه الأصول الأقل متابعة، تبقى في مجتمع اختبار الوجود ضمن برنامج مراجعة الأصول الثابتة؛ فأصل صافيه صفر هو الأسهل بيعاً أو إتلافاً بلا قيد.
مثال عملي: ثلاثة أصول لشركة افتراضية
بيانات توضيحية لشركة افتراضية (شركة البحر للتغليف)، فئة الآلات والمعدات، السنة المنتهية في 31/12/2025، بالقسط الثابت شهرياً من شهر الجاهزية ولا إهلاك في شهر الاستبعاد. باقي أصول الفئة مجمّع في سطر واحد وإهلاكه صحيح:
| رقم الأصل | الأصل | التكلفة | القيمة التخريدية | العمر | تاريخ الفاتورة | تاريخ الجاهزية | تاريخ الاستبعاد | المتحصلات | مجمع أول المدة | المسجّل 2025 |
|---|---|---|---|---|---|---|---|---|---|---|
| P-11 | ماكينة تعبئة (إضافة) | 300,000 | 30,000 | 10 سنوات | 10/02/2025 | 05/04/2025 | — | — | 0 | 24,750 |
| P-12 | رافعة شوكية (استبعاد) | 240,000 | 24,000 | 6 سنوات | — | 01/10/2020 | 20/09/2025 | 70,000 | 153,000 | 36,000 |
| P-13 | ضاغط هواء (مُهلك بالكامل) | 48,000 | 3,000 | 5 سنوات | — | 01/01/2020 | — | — | 45,000 | 9,000 |
| — | باقي الفئة | 900,000 | 405,000 | 90,000 |
P-11 الإضافة: الأساس 270,000، القسط السنوي 27,000 أي 2,250 شهرياً. الجاهزية في 5 أبريل، فمن أبريل إلى ديسمبر 9 شهور × 2,250 = 20,250. النظام أهلك من شهر الفاتورة: 11 شهراً × 2,250 = 24,750. الفرق 4,500.
P-12 الاستبعاد: الأساس 216,000، القسط 36,000 أي 3,000 شهرياً. من أكتوبر 2020 إلى ديسمبر 2024: 51 شهراً × 3,000 = 153,000 مطابقاً للمجمع أول المدة. البيع في 20 سبتمبر، فلا إهلاك في سبتمبر: من يناير إلى أغسطس 8 شهور × 3,000 = 24,000. المجمع عند الاستبعاد 177,000، وصافي القيمة الدفترية 63,000، والمتحصلات 70,000، فالربح 7,000. القيد: من حـ/ البنك 70,000 ومن حـ/ مجمع إهلاك الآلات والمعدات 177,000، إلى حـ/ الآلات والمعدات 240,000 وإلى حـ/ ربح استبعاد أصول ثابتة 7,000. النظام حمّل سنة كاملة 36,000، فخرج الأصل بمجمع 189,000 وصافي 51,000 وربح 19,000: المصروف والربح كلاهما مبالغ فيه بـ 12,000.
P-13 المُهلك بالكامل: الأساس 45,000، القسط 9,000، وخمس سنوات كاملة من يناير 2020 إلى ديسمبر 2024 تجعل المجمع 45,000 يساوي الأساس، فإهلاك 2025 صفر، وصافي القيمة الدفترية 3,000 يساوي القيمة التخريدية. النظام سجّل 9,000، فالمجمع 54,000 يتجاوز التكلفة والصافي سالب 6,000. الفرق 9,000.
| البند | الصحيح | كما في الدفاتر |
|---|---|---|
| التكلفة أول المدة | 1,188,000 | 1,188,000 |
| الإضافات | 300,000 | 300,000 |
| الاستبعادات | (240,000) | (240,000) |
| التكلفة آخر المدة | 1,248,000 | 1,248,000 |
| مجمع الإهلاك أول المدة | 603,000 | 603,000 |
| إهلاك الفترة | 134,250 | 159,750 |
| مجمع إهلاك الاستبعادات | (177,000) | (189,000) |
| مجمع الإهلاك آخر المدة | 560,250 | 573,750 |
| صافي القيمة الدفترية أول المدة | 585,000 | 585,000 |
| صافي القيمة الدفترية آخر المدة | 687,750 | 674,250 |
| ربح استبعاد الأصول | 7,000 | 19,000 |
إهلاك الفترة الصحيح 90,000 + 20,250 + 24,000 + 0 = 134,250، والمسجّل 90,000 + 24,750 + 36,000 + 9,000 = 159,750، والفرق 25,500. الصافي آخر المدة يُعاد حسابه من الطرفين: 1,248,000 − 560,250 = 687,750، و585,000 + 300,000 − 63,000 − 134,250 = 687,750. المجمع في الدفاتر أعلى بـ 13,500 لا 25,500، لأن 12,000 من الزيادة خرجت مع الرافعة إلى حساب الربح. قيد التسوية: من حـ/ مجمع إهلاك الآلات والمعدات 13,500 ومن حـ/ ربح استبعاد الأصول 12,000، إلى حـ/ مصروف الإهلاك 25,500.
إيضاح الحركة في Excel
السجل في ورقة واحدة: A رقم الأصل، B الفئة، C التكلفة، D القيمة التخريدية، E العمر، F تاريخ الجاهزية، G تاريخ الاستبعاد، H المتحصلات، I مجمع أول المدة، J الإهلاك المعاد احتسابه بصيغ مقالة القسط الثابت، K الإهلاك المسجّل. بداية الفترة في $P$1 ونهايتها في $P$2، واسم الفئة في $S$1. الصيغ:
- الإضافات:
=SUMIFS(C:C,B:B,$S$1,F:F,">="&$P$1,F:F,"<="&$P$2) - الاستبعادات بالتكلفة:
=SUMIFS(C:C,B:B,$S$1,G:G,">="&$P$1,G:G,"<="&$P$2) - مجمع إهلاك الاستبعادات:
=SUMIFS(I:I,B:B,$S$1,G:G,">="&$P$1,G:G,"<="&$P$2)+SUMIFS(J:J,B:B,$S$1,G:G,">="&$P$1,G:G,"<="&$P$2) - ربح أو خسارة الاستبعاد لكل أصل في
L2:=IF(G2="","",H2-(C2-I2-J2))، فتعطي لـ P-12: 70,000 − (240,000 − 153,000 − 24,000) = 7,000. - علامة الأصل المُهلك بالكامل الذي ما زال يُهلك:
=IF(AND(I2>=C2-D2,K2>0),"مُهلك بالكامل وما زال يُهلك","") - الأصل الذي اختفى بلا استبعاد، في ورقة سجل السنة السابقة:
=IF(AND(COUNTIF(current!A:A,A2)=0,G2=""),"اختفى من السجل بلا تاريخ استبعاد","")
قالب جدول الإهلاك المجاني يحسب إهلاك السنة والمجمع والصافي لكل أصل بسقف الأساس، ويُضاف إليه عمودا تاريخ الاستبعاد والمتحصلات والصيغ أعلاه لبناء الإيضاح؛ ويثقل يدوياً حين تتعدد الفئات وحساباتها في الميزان.
الأخطاء التي تنتجها كل حالة في السجل
الإضافات تُنتج ثلاثة أخطاء: الإهلاك من تاريخ الفاتورة (P-11)، ويُكتشف بمقارنة تاريخ الجاهزية بمحضر التسليم أو التركيب؛ وقسط سنة كاملة لإضافة في منتصف السنة، ويُكتشف بأن المسجّل يساوي القسط السنوي تماماً رغم أن الجاهزية داخل الفترة؛ وإضافة رُسملت في دفتر الأستاذ ولم تُدخل في السجل فيقل السجل عن الميزان بتكلفتها.
الاستبعادات تُنتج أربعة: الأصل المباع الذي ما زال في السجل فيستمر إهلاكه، ولا يكشفه إلا اختبار الوجود أو مطابقة أرقام الأصول بين سجلي أول المدة وآخرها؛ والمجمع الذي لم يُقفل مع الأصل فيصير مجمع الفئة أكبر من تكلفتها؛ والمتحصلات المسجلة إيراداً خلافاً للفقرة 17.28؛ والربح المحسوب على صافي خاطئ بقسط سنة كاملة (P-12): صافي الربح لا يتأثر، لكن سطرَي المصروف والربح في قائمة الدخل وإيضاح الحركة تصبح خاطئة.
الأصول المُهلكة بالكامل تُنتج ثلاثة: استمرار القسط (P-13)، وتكشفه ثلاث علامات: مجمع يساوي الأساس أو يتجاوزه مع إهلاك مسجّل، ومجمع أكبر من التكلفة، وصافي سالب أو أقل من القيمة التخريدية؛ والحذف من السجل فيختل الإفصاح ويخرج الأصل من اختبار الوجود؛ وتجاهل القيمة التخريدية فيُهلك الأصل إلى صفر رغم أن السياسة تقدّر له قيمة في نهاية عمره.
كيف يختصر المنتج المهمة
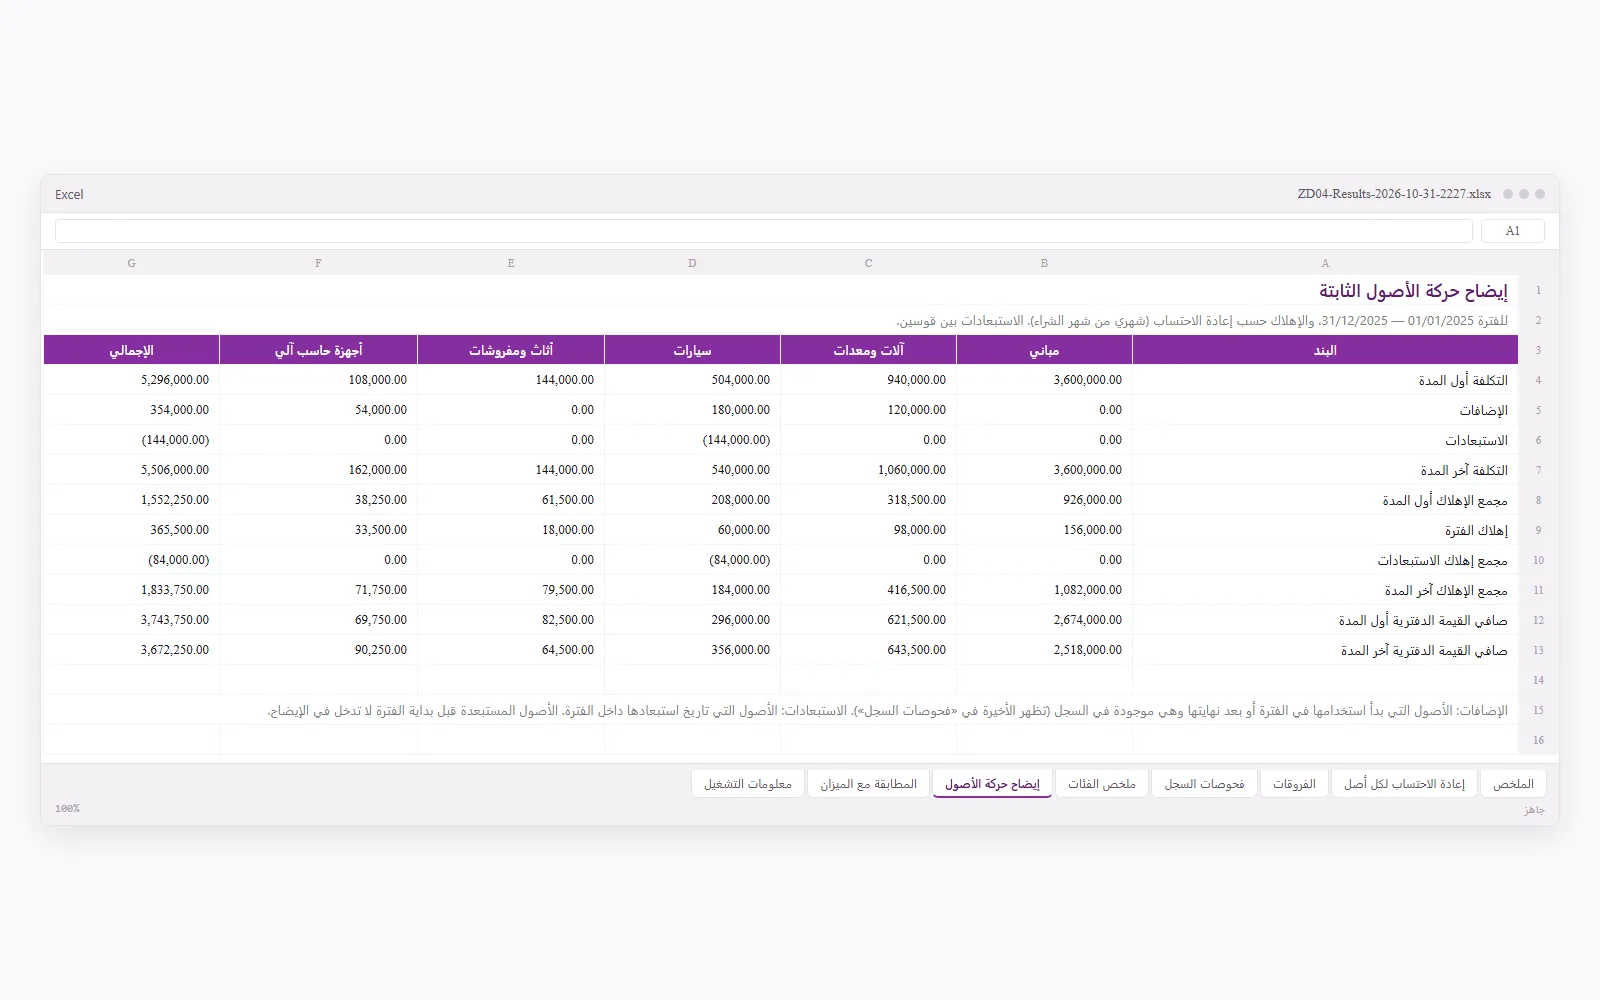
منتج إعادة احتساب الإهلاك يعالج الحالات الثلاث على ملف السجل كاملاً على جهازك. يقرأ من Fixed_Assets.xlsx أعمدة السجل ومنها تاريخ الاستبعاد ومتحصلاته، ويُهلك كل أصل حتى تاريخ استبعاده بالطريقة المختارة في الإعدادات. ورقة «إعادة الاحتساب لكل أصل» تعرض المجمع وصافي القيمة الدفترية وربح أو خسارة الاستبعاد، وورقة «فحوصات السجل» تعرض الأصل المُهلك بالكامل الذي ما زال يُسجَّل له إهلاك والقيمة الدفترية السالبة والمجمع الأكبر من التكلفة، وورقة «إيضاح حركة الأصول» تعرض لكل فئة التكلفة والمجمع من أول المدة إلى آخرها مع الإضافات والاستبعادات والصافي.
تنبيه مهني
القيد والجدول والأداة تطبّق السياسة المسجّلة؛ أما تحديد تاريخ الجاهزية وتاريخ انتقال السيطرة، وتقدير القيمة التخريدية، وقرار مراجعة عمر الأصل المُهلك بالكامل، فأحكام مهنية على المحاسب أو المراجع.
الخطأ في الحالات الثلاث منهجي لا فردي: إعداد واحد في النظام يُنتج الفرق نفسه في كل إضافة وكل استبعاد. على سجل من بضعة أصول يكشفه الجدول أعلاه؛ على سجل من مئات الأصول يكشفه منتج إعادة احتساب الإهلاك ويُخرج إيضاح الحركة جاهزاً، وهو ضمن أدوات Excel للمحاسبين التي تعمل على ملفات الإقفال مباشرة.
أسئلة شائعة
ما قيد استبعاد الأصول الثابتة؟
بعد احتساب إهلاك الأصل حتى تاريخ الاستبعاد: من حـ/ البنك أو المدينين بالمتحصلات، ومن حـ/ مجمع الإهلاك بالمجمع حتى تاريخ الاستبعاد، إلى حـ/ الأصل بتكلفته الكاملة، والفرق إلى حـ/ ربح استبعاد الأصول إن زادت المتحصلات عن صافي القيمة الدفترية، أو من حـ/ خسارة استبعاد الأصول إن نقصت. الربح لا يُصنَّف إيراداً.
هل تُحذف الأصول المهلكة بالكامل من سجل الأصول الثابتة؟
لا. يبقى الأصل في السجل بتكلفته ومجمع إهلاك يساوي أساسه القابل للإهلاك، وصافي قيمة دفترية يساوي قيمته التخريدية أو صفراً، بلا إهلاك إضافي. المعيار يطلب الإفصاح عن إجمالي القيمة الدفترية ومجمع الإهلاك لكل فئة، والحذف يُخلّ بهما ويُخرج الأصل من اختبار الوجود. لا يُحذف إلا عند استبعاده فعلاً بقيد.
كيف يُحسب إهلاك الأصول المضافة خلال السنة؟
من تاريخ جاهزية الأصل للاستخدام لا من تاريخ الفاتورة: القسط السنوي = (التكلفة − القيمة التخريدية) ÷ العمر، ثم يُضرب في عدد شهور السنة من شهر الجاهزية وفق اتفاقية المنشأة مقسوماً على 12. ماكينة قسطها السنوي 27,000 جاهزة في 5 أبريل تُهلك 20,250 في سنتها الأولى إذا احتُسب شهر الجاهزية كاملاً، لا 27,000.
ماذا لو بيع الأصل بأقل من صافي قيمته الدفترية؟
الفرق خسارة استبعاد في قائمة الدخل: صافي المتحصلات ناقص صافي القيمة الدفترية بإشارة سالبة. القيد نفسه مع استبدال حساب الخسارة بحساب الربح في الطرف المدين. وإذا أُتلف الأصل بلا متحصلات فالخسارة تساوي صافي قيمته الدفترية كاملاً، ويُلغى الاعتراف به حين لا تُتوقع منه منافع مستقبلية.
ما قيد إثبات الإهلاك السنوي؟
من حـ/ مصروف الإهلاك إلى حـ/ مجمع الإهلاك، بمبلغ قسط الفترة لكل فئة، ويُفضَّل حساب مجمع مستقل لكل فئة ليُطابق مع السجل. تكلفة الأصل لا تُمس بالقيد؛ الصافي في قائمة المركز المالي هو التكلفة ناقص المجمع. وفي سنة الاستبعاد يُثبت القيد حتى تاريخ الاستبعاد ثم يُقفل المجمع بقيد الاستبعاد.
المراجع
- IFRS for SMEs Accounting Standard, Third Edition (February 2025), educational copy with changes marked up — IFRS Foundation — القسم 17: 17.19 مراجعة التقديرات، و17.20 بدء الإهلاك عند الجاهزية وتوقفه عند إلغاء الاعتراف وعدم توقفه للأصل المتوقف إلا إذا أُهلك بالكامل، و17.27–17.30 إلغاء الاعتراف وتاريخ الاستبعاد والربح أو الخسارة، و17.31(د) الإفصاح عن إجمالي القيمة الدفترية والمجمع؛ تعريف إلغاء الاعتراف في المسرد
- The IFRS for SMEs Accounting Standard — IFRS Foundation — الطبعة المحدثة في فبراير 2025 تسري للفترات التي تبدأ في 1 يناير 2027 أو بعده، ويجوز تطبيقها مبكراً
- IFRS Interpretations Committee Staff Paper (July 2011): IAS 16 — cost of testing — IFRS Foundation — الفقرة 55 من IAS 16 تستخدم «متاح للاستخدام» بمعنى في الموقع والحالة اللازمين للتشغيل بالطريقة التي تقصدها الإدارة
مقالات ذات صلة
- إعادة احتساب الإهلاك: أخطاء السجلات الأكثر تكراراً · إعادة احتساب الإهلاك
- برنامج مراجعة الأصول الثابتة: إجراءات عملية من الوجود إلى الربط بالميزان · إعادة احتساب الإهلاك
- كيفية حساب الإهلاك بطريقة القسط الثابت مع الشهر الجزئي والقيمة التخريدية · إعادة احتساب الإهلاك
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: إعادة احتساب الإهلاك. الدور: مراجع · محاسب.