
برنامج مراجعة الأصول الثابتة: إجراءات عملية من الوجود إلى الربط بالميزان
برنامج مراجعة الأصول الثابتة بالتأكيدات: الوجود والاكتمال والتقييم والحقوق والعرض والحد الزمني، مع مثال إيضاح حركة لفئة وصيغ Excel وما يُسلَّم للمراجع.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج إعادة احتساب الإهلاك على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
مراجعة الأصول الثابتة تُنظَّم برنامجاً بالتأكيدات لا بقائمة مستندات: الوجود يُختبر بمعاينة عينة من السجل في الموقع، والاكتمال بمطابقة الإضافات بالفواتير وموافقات الإنفاق الرأسمالي، والتقييم بإعادة احتساب الإهلاك للسجل كاملاً ومراجعة مؤشرات الهبوط في القيمة، والحقوق بمستندات الملكية، والعرض بإيضاح حركة الأصول: أول المدة + الإضافات − الاستبعادات − الإهلاك = آخر المدة، مربوطاً بميزان المراجعة. ويسبق ذلك كله شرط واحد: أن يكون سجل الأصول الثابتة هو المجتمع الذي تُسحب منه كل عينة، ومجموعه يساوي أرصدة الميزان.
السجل أولاً: المجتمع الذي تُبنى عليه الإجراءات
ISA 500 يحدد هدف المراجع بالحصول على أدلة كافية وملائمة يبني عليها استنتاجاته (الفقرة 4): الكفاية مقياس الكمية، والملاءمة مقياس الجودة أي الصلة والموثوقية (الفقرة 5). والإجراءات: الفحص (Inspection) للمستندات أو الفحص المادي للأصل (A14)، والملاحظة، والمصادقات، وإعادة الاحتساب (Recalculation) يدوياً أو إلكترونياً (A19)، وإعادة التنفيذ (A20)، والإجراءات التحليلية، والاستفسار (A22). وفي A16 عبارة تحدد شكل البرنامج كله: فحص الأصول الملموسة قد يعطي دليلاً موثوقاً على وجودها، لا بالضرورة على حقوق المنشأة فيها أو تقييمها. لذلك لا يُغني إجراء عن الباقي: المعاينة للوجود، والمستندات للحقوق، وإعادة الاحتساب للتقييم.
أما ISA 501 فنطاقه المخزون والدعاوى والمطالبات ومعلومات القطاعات (الفقرة 1)، وهو الذي يطلب حضور الجرد الفعلي للمخزون الجوهري (الفقرة 4). الأصول الثابتة ليست فيه، فمعاينتها تُصمَّم تحت ISA 500 بوصفها فحصاً للأصول الملموسة، بالحجم والاتجاه اللذين يقررهما تقدير المخاطر.
قبل أي إجراء يُثبت أن السجل مكتمل: تكلفة كل فئة ومجمع إهلاكها أول المدة تساوي أرقام آخر المدة في القوائم المراجَعة للسنة السابقة، ومجاميع آخر المدة تساوي أرصدة حسابات التكلفة والمجمع في ميزان المراجعة (Trial Balance). سجل لا يُربط بالميزان لا تثبت عينة منه شيئاً عن القوائم. إعادة الاحتساب وما تكشفه من أخطاء متكررة موضوع مقالة إعادة احتساب الإهلاك وأخطاء السجلات الأكثر تكراراً، وهي ما يُنجزه منتج إعادة احتساب الإهلاك على السجل كاملاً.
إجراءات مراجعة الأصول الثابتة بالتأكيدات
الوجود
عينة من السجل تُتبَّع إلى الموقع: رقم الأصل على اللوحة، وموقعه، وحالته، وهل يعمل. تُثقَّل العينة بالأصول الكبيرة والإضافات الجديدة، وتبقى الأصول المُهلكة بالكامل في المجتمع؛ فأصل صافيه صفر لا يتابعه أحد، ويسهل بيعه أو إتلافه بلا قيد. أصل لا يُعثر عليه يُستفسر عنه، فإن تبيّن استبعاده وجب إلغاء الاعتراف به (الفقرة 17.27).
الاكتمال
الاتجاه المعاكس: عينة من الموقع تُتبَّع إلى السجل، لكشف أصول مستخدمة غير مسجلة. ثم قائمة إضافات السنة من السجل تُطابق بموافقات الإنفاق الرأسمالي وفواتير الموردين ومحاضر التسليم أو التركيب، لأن تاريخ الجاهزية للاستخدام، لا تاريخ الفاتورة، هو تاريخ بدء الإهلاك (الفقرة 17.20). ويُمسح حساب الإصلاح والصيانة بحثاً عن مبالغ كبيرة كان حقها الرسملة، كاستبدال مكوّن رئيسي.
التقييم
إعادة احتساب الإهلاك للسجل كاملاً لا لعينة منه؛ الحساب آلي والمعيار يقبل إعادة الاحتساب إلكترونياً (A19)، والعينة تفوّت الأصل الواحد الذي يحمل الخطأ. يُتحقق أولاً من أن السياسة واحدة على كل السطور: الاتفاقية نفسها للشهر الجزئي، والقيمة التخريدية داخل الأساس، والسقف عند المتبقي من الأساس، كما تشرح مقالة حساب القسط الثابت مع الشهر الجزئي. ثم معقولية الأعمار الإنتاجية والقيم التخريدية: أصول مُهلكة بالكامل وما زالت تعمل دليل على أعمار قصيرة، والفقرة 17.19 تطلب مراجعة التقدير عند وجود مؤشر على تغيّره.
الهبوط في القيمة يُتناول على مستوى المؤشرات. القسم 27 يطلب تقدير وجود مؤشر على الهبوط في كل تاريخ تقرير (27.7)، ويعدد المؤشرات (27.9): انخفاض كبير في القيمة السوقية، وتغيرات سلبية في البيئة التقنية أو السوقية، وتقادم أو تلف مادي، وتوقف الأصل أو خطط لاستبعاده مبكراً. عند وجود مؤشر يُقدَّر المبلغ القابل للاسترداد، وهو وفق IAS 36 الأعلى من القيمة العادلة ناقص تكاليف البيع والقيمة قيد الاستخدام، ويُخفَّض الأصل إليه إن كان أقل من قيمته الدفترية (27.5). والمؤشر نفسه قد يستدعي مراجعة العمر المتبقي أو القيمة التخريدية حتى بلا خسارة (27.10). ما يجمعه المراجع: قائمة الأصول المتوقفة والمتضررة من المعاينة والاستفسار، وتقدير الإدارة وتوثيقه.
الحقوق والالتزامات
صكوك الأراضي والمباني باسم المنشأة، واستمارات السيارات، وعقود الشراء للمعدات الكبيرة. المعاينة لا تثبت الملكية (A16): أصل في الموقع قد يكون مستأجراً أو مرهوناً. والفقرة 17.32(أ) تطلب الإفصاح عن الأصول مقيدة الملكية أو المرهونة ضماناً لالتزامات، فتُطابق قائمة الرهون مع المصادقات البنكية.
العرض والإفصاح
الفقرة 17.31 تطلب لكل فئة: أسس القياس، وطرق الإهلاك، والأعمار أو النسب، وإجمالي القيمة الدفترية ومجمع الإهلاك في بداية الفترة ونهايتها، وتسوية بينهما تعرض الإضافات والاستبعادات والإهلاك وخسائر الهبوط والتغيرات الأخرى كلاً على حدة. هذا هو إيضاح حركة الأصول، ويُبنى من السجل فئة فئة ويُطابق بالميزان حساباً حساباً.
الحد الزمني
إضافات الأسابيع الأخيرة: هل كانت جاهزة قبل نهاية السنة أم بعدها؟ واستبعاداتها: تاريخ الاستبعاد هو تاريخ حصول المستلم على السيطرة (الفقرة 17.29)، لا تاريخ العرض ولا القبض، ويُهلك الأصل حتى ذلك التاريخ.
التوثيق
نسخة من السجل مربوطة بالميزان، وقائمة العينة ونتائجها، وملف إعادة الاحتساب بالفروق وتفسيرها، وإيضاح الحركة لكل فئة، والتسويات المقترحة وما قبلته الإدارة منها. قيود الإضافة والاستبعاد والأصل المُهلك بالكامل في مقالة الإضافات والاستبعادات والأصول المهلكة بالكامل في سجل الأصول.
مثال عملي: إيضاح حركة فئة السيارات لشركة افتراضية
البيانات توضيحية لشركة افتراضية (شركة النخيل للنقل)، السنة المنتهية في 31/12/2025، السياسة: القسط الثابت شهرياً من شهر الجاهزية ولا إهلاك في شهر الاستبعاد. فئة السيارات فيها ثلاث مجموعات:
الأسطول المستمر: تكلفته 624,000، قيمته التخريدية 10% أي 62,400، عمره 5 سنوات، فأساسه 561,600 وقسطه السنوي 112,320. مجمعه أول المدة 329,760، ولا سيارة فيه ينتهي عمرها خلال 2025.
إضافة: سيارة تكلفتها 180,000 وقيمتها التخريدية 18,000 وعمرها 5 سنوات، جاهزة في 01/04/2025. القسط السنوي 32,400، ولسنة 2025: من أبريل إلى ديسمبر 9 شهور، 32,400 × 9 ÷ 12 = 24,300.
استبعاد: سيارة تكلفتها 96,000 وقيمتها التخريدية 9,600 وعمرها 5 سنوات، جاهزة في 01/03/2021، بيعت في 20/05/2025 بـ 30,000. القسط السنوي 17,280 أي 1,440 شهرياً. من مارس 2021 إلى ديسمبر 2024: 46 شهراً × 1,440 = 66,240 مجمعاً أول المدة. في 2025 من يناير إلى أبريل 4 شهور × 1,440 = 5,760. المجمع عند الاستبعاد 72,000، وصافي القيمة الدفترية 24,000، والربح 30,000 − 24,000 = 6,000.
| البند | التكلفة | مجمع الإهلاك | صافي القيمة الدفترية |
|---|---|---|---|
| أول المدة | 720,000 | 396,000 | 324,000 |
| الإضافات | 180,000 | — | 180,000 |
| إهلاك الفترة | — | 142,380 | (142,380) |
| الاستبعادات | (96,000) | (72,000) | (24,000) |
| آخر المدة | 804,000 | 466,380 | 337,620 |
إهلاك الفترة 112,320 + 24,300 + 5,760 = 142,380. والصافي آخر المدة يُعاد حسابه من الطرفين: 804,000 − 466,380 = 337,620، و324,000 + 180,000 − 142,380 − 24,000 = 337,620.
الربط بالميزان: حساب تكلفة السيارات 804,000 مطابق. حساب مجمع إهلاك السيارات 474,480، أعلى من المعاد احتسابه بـ 8,100، وحساب مصروف الإهلاك للفئة 150,480. الفرق 8,100 هو 3 شهور × 2,700: النظام حمّل السيارة المضافة قسط سنة كاملة 32,400 بدل 24,300. ربح الاستبعاد في الميزان 6,000 مطابق. عينة من 5 سيارات من 20 قد لا تتضمن هذه السيارة؛ إعادة الاحتساب للفئة كلها تتضمنها حتماً. التسوية: من حـ/ مجمع إهلاك السيارات 8,100 إلى حـ/ مصروف الإهلاك 8,100.
الطريقة اليدوية في Excel
السجل في ورقة واحدة: A رقم الأصل، B الفئة، C التكلفة، D القيمة التخريدية، E العمر، F تاريخ الجاهزية، G تاريخ الاستبعاد، H مجمع أول المدة، I الإهلاك المعاد احتسابه بصيغ مقالة القسط الثابت، J المتحصلات. بداية الفترة في $P$1 ونهايتها في $P$2، واسم الفئة في $S$1. إيضاح الحركة للفئة:
- التكلفة أول المدة:
=SUMIFS(C:C,B:B,$S$1,F:F,"<"&$P$1) - الإضافات:
=SUMIFS(C:C,B:B,$S$1,F:F,">="&$P$1,F:F,"<="&$P$2) - الاستبعادات بالتكلفة:
=SUMIFS(C:C,B:B,$S$1,G:G,">="&$P$1,G:G,"<="&$P$2) - التكلفة آخر المدة: أول المدة + الإضافات − الاستبعادات، وخلية فحص تقارنها بـ
=SUMIFS(C:C,B:B,$S$1,G:G,"")، تكلفة الأصول بلا تاريخ استبعاد؛ أي فرق يعني أصلاً استُبعد قبل الفترة وما زال في السجل، أو أصلاً تاريخ جاهزيته بعد نهاية الفترة. - المجمع أول المدة:
=SUMIFS(H:H,B:B,$S$1)، وإهلاك الفترة:=SUMIFS(I:I,B:B,$S$1) - مجمع الاستبعادات:
=SUMIFS(H:H,B:B,$S$1,G:G,">="&$P$1,G:G,"<="&$P$2)+SUMIFS(I:I,B:B,$S$1,G:G,">="&$P$1,G:G,"<="&$P$2) - الربط بالميزان لحساب المجمع 1593 مثلاً:
=INDEX(TB!D:D,MATCH(1593,TB!A:A,0))ناقص المجمع آخر المدة المحسوب؛ الفرق هو ما يحتاج إلى تفسير. - عينة الوجود: عمود
=RAND()ثم فرز وأخذ أول n سطراً، بعد إدراج كل أصل يتجاوز صافيه حداً يختاره المراجع.
صيغ إهلاك السنة والمجمع والصافي جاهزة في قالب جدول الإهلاك المجاني مع ملخص لكل فئة يُقارن بالميزان؛ أما أعمدة الاستبعاد وصيغ إيضاح الحركة والربط بحساب الميزان فتُضاف إليه كما سبق. يكفي لفئة أو لسجل من عشرات الأصول، ويثقل حين تتعدد الفئات وتختلط إملاءاتها وتتعدد حسابات الميزان لكل فئة.
ما يكشفه البرنامج عادة
سجل لا يساوي الميزان. أصول رُسملت في دفتر الأستاذ ولم تُدخل في السجل، أو العكس، والفرق يظهر في أول مطابقة ويُحل قبل أي إجراء آخر لأن السجل الناقص ليس مجتمعاً.
إضافات بتاريخ الفاتورة. الإهلاك يبدأ قبل الجاهزية بشهر أو شهرين، وتكشفه مطابقة تاريخ الجاهزية في السجل بمحضر التركيب. وأحياناً العكس: أصل تحت التنفيذ شُغّل منذ شهور ولم يُحوَّل ولم يُهلك.
أصول مستبعدة ما زالت في السجل. تُكشف باختبار الوجود، ويستمر إهلاكها إلى أن يكتشفها أحد. والصورة المقابلة: أصل اختفى من سجل آخر المدة بلا تاريخ استبعاد ولا قيد.
أصول مُهلكة بالكامل تُحمَّل بقسط. تكشفها فحوص السجل قبل إعادة الاحتساب: مجمع يساوي الأساس أو يتجاوزه مع إهلاك مسجّل، أو مجمع أكبر من التكلفة.
أصول متوقفة بلا تقدير للهبوط. تظهر في المعاينة لا في السجل: ماكينة مغطاة منذ سنة ما زالت بصافي قيمة كامل. الإهلاك لا يتوقف لتوقفها (الفقرة 17.20)، لكن التوقف مؤشر هبوط (27.9) يحتاج إلى تقدير موثق.
ما يعطيه المنتج للمراجع
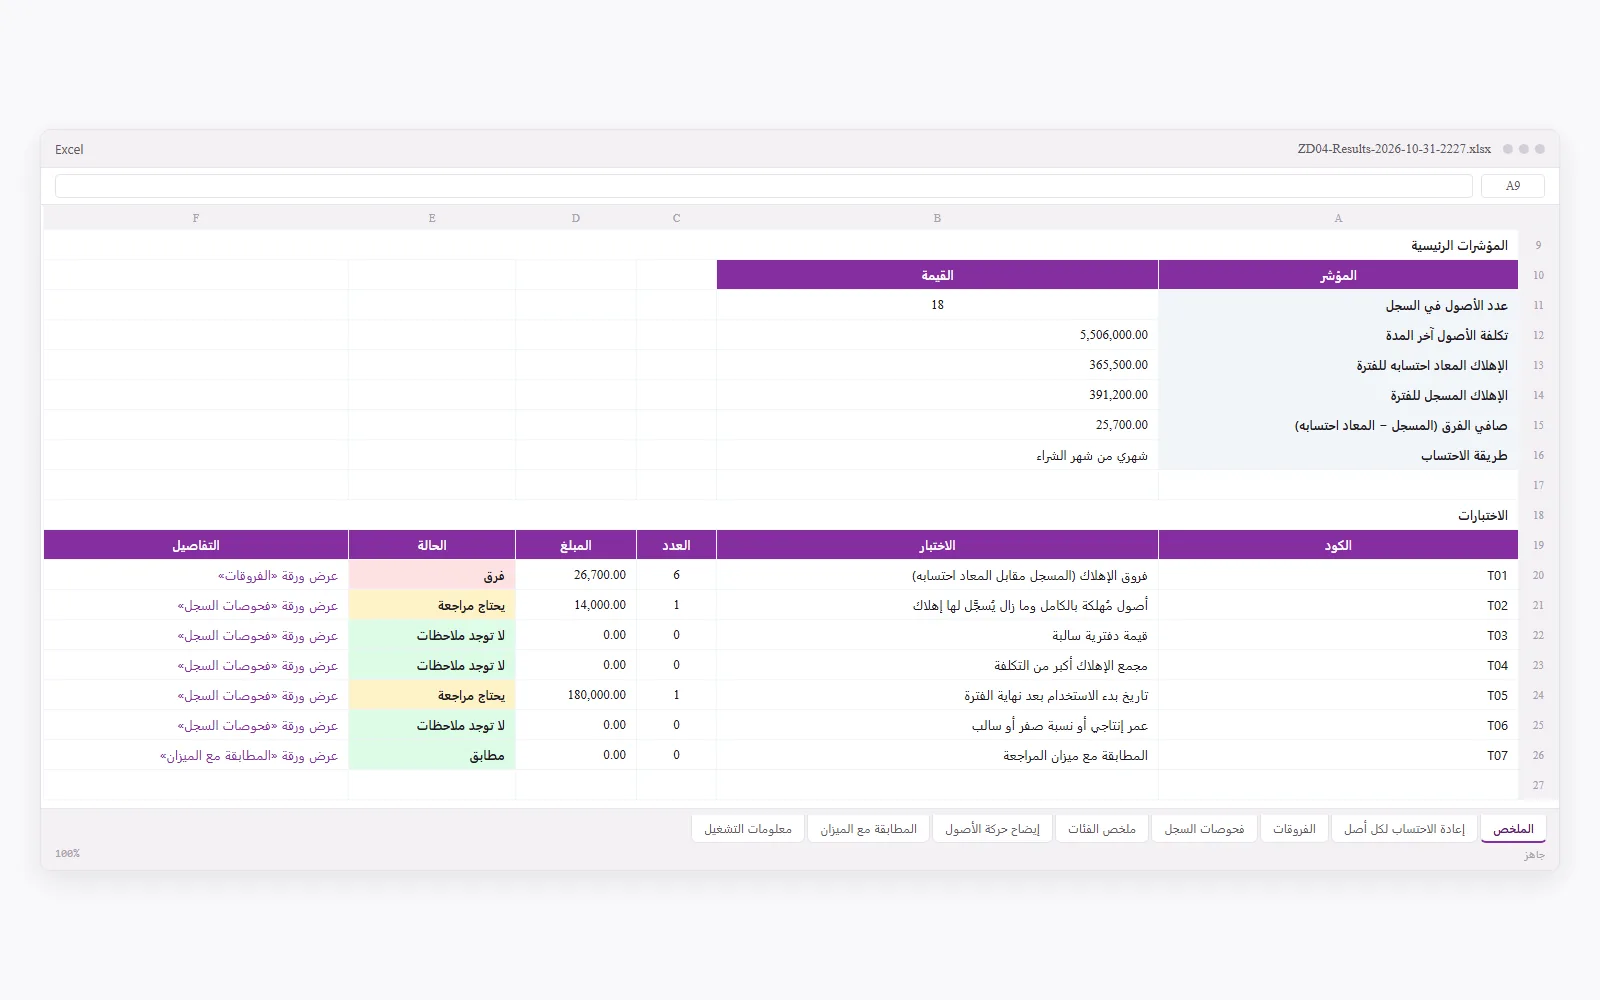
منتج إعادة احتساب الإهلاك يُنجز جزء التقييم والعرض من البرنامج على ملف السجل كاملاً، على جهاز المراجع وبلا رفع للملفات. يقرأ Fixed_Assets.xlsx، وSettings.xlsx بنهاية الفترة وطريقة الاحتساب وحد التسامح وورقة «ربط الفئات» بين كل فئة وحسابي التكلفة والمجمع، وTB.xlsx اختيارياً. ويُخرج ثماني أوراق: الملخص بنتيجة كل اختبار، وإعادة الاحتساب لكل أصل مع المجمع والصافي وربح أو خسارة الاستبعاد، والفروقات فوق حد التسامح مع السبب المحتمل، وفحوصات السجل، وملخص الفئات، وإيضاح حركة الأصول بالتكلفة والمجمع والصافي لكل فئة، والمطابقة مع الميزان، ومعلومات التشغيل. الوجود والحقوق والهبوط في القيمة تبقى إجراءات المراجع في الموقع والمستندات.
تنبيه مهني
الأداة والجدول يُنجزان الجزء الحسابي من البرنامج ويعزلان الفروق؛ أما تقدير المخاطر وحجم العينة، والحكم على معقولية الأعمار والقيم التخريدية، وتقييم مؤشرات الهبوط، والتسويات المقترحة، فمن مسؤولية المراجع.
ما يتسلمه المراجع في نهاية البرنامج قائمتان: تسويات على الأرقام تُقدَّم للإدارة، وملاحظات على السجل نفسه حتى لا تعود في السنة التالية. الجزء الحسابي منهما يُنجزه منتج إعادة احتساب الإهلاك في تشغيل واحد، وهو ضمن أدوات المراجع التي تعمل على ملفات المراجعة مباشرة.
أسئلة شائعة
ما هي إجراءات مراجعة الأصول الثابتة؟
تُرتَّب بالتأكيدات: الوجود بمعاينة عينة من السجل في الموقع، والاكتمال بمطابقة الإضافات بالفواتير وموافقات الإنفاق الرأسمالي، والتقييم بإعادة احتساب الإهلاك للسجل كاملاً ومراجعة مؤشرات الهبوط في القيمة، والحقوق بمستندات الملكية، والعرض بإيضاح حركة الأصول المربوط بميزان المراجعة، والحد الزمني للإضافات والاستبعادات القريبة من نهاية السنة، ثم التوثيق.
ما المعيار المحاسبي الذي يحكم الأصول الثابتة؟
للمنشآت التي تطبّق المعايير الدولية الكاملة معيار المحاسبة الدولي IAS 16 الممتلكات والآلات والمعدات، وللمنشآت الصغيرة والمتوسطة القسم 17 من المعيار الدولي للمنشآت الصغيرة والمتوسطة. والهبوط في القيمة يحكمه IAS 36 أو القسم 27. أما أدلة المراجعة فيحكمها ISA 500، وحضور الجرد الفعلي للمخزون تحديداً ISA 501.
هل يحضر المراجع جرد الأصول الثابتة كما يحضر جرد المخزون؟
حضور الجرد الفعلي متطلب صريح في ISA 501 للمخزون حين يكون جوهرياً. الأصول الثابتة لا يغطيها ISA 501، فتُصمَّم معاينتها تحت ISA 500 بوصفها فحصاً للأصول الملموسة: عينة من السجل تُعاين في الموقع، وعينة من الموقع تُتبَّع إلى السجل. حجم العينة واتجاهها يحددهما تقدير المراجع للمخاطر، لا نص ثابت.
ما الذي يجب أن يحتويه سجل الأصول الثابتة؟
سطر لكل أصل برقم تعريفي ووصف وفئة وتاريخ جاهزية للاستخدام وتكلفة وعمر إنتاجي أو نسبة إهلاك وقيمة تخريدية ومجمع إهلاك أول المدة وإهلاك الفترة، وتاريخ الاستبعاد ومتحصلاته إن وُجدا، وموقع الأصل ومسؤوله. وما يميز السجل الصالح للمراجعة أن مجاميع تكلفته ومجمعه لكل فئة تساوي أرصدة حساباتها في ميزان المراجعة.
ما أنواع الأصول الثابتة التي تُعرض في القوائم؟
المعيار يطلب الإفصاح لكل فئة من الممتلكات والآلات والمعدات، ومن أمثلة الفئات: الأراضي، والمباني، والآلات والمعدات، والسيارات، والأثاث والتجهيزات، وأجهزة الحاسب. تحدد المنشأة فئاتها بطبيعة الأصول واستخدامها، ويكفي أن تكون كل فئة مربوطة بحساب تكلفة وحساب مجمع إهلاك في شجرة الحسابات.
المراجع
- ISA 500, Audit Evidence — IAASB Handbook 2013, hosted by IFAC — الهدف (الفقرة 4)، وتعريف أدلة المراجعة وكفايتها وملاءمتها (الفقرة 5)، وإجراءات الحصول على الأدلة: الفحص (A14) وفحص الأصول الملموسة دليل على الوجود لا على الحقوق أو التقييم (A16)، وإعادة الاحتساب يدوياً أو إلكترونياً (A19)، وإعادة التنفيذ (A20)، والاستفسار (A22)
- ISA 501, Audit Evidence—Specific Considerations for Selected Items — IAASB Handbook 2013, hosted by IFAC — نطاقه المخزون والدعاوى والمطالبات ومعلومات القطاعات (الفقرتان 1 و3)؛ حضور الجرد الفعلي للمخزون الجوهري (الفقرة 4)؛ لا يتناول الأصول الثابتة
- IFRS for SMEs Accounting Standard, Third Edition (February 2025), educational copy with changes marked up — IFRS Foundation — القسم 17: 17.19 مراجعة التقديرات، و17.20 بدء الإهلاك، و17.27–17.30 إلغاء الاعتراف وتاريخ الاستبعاد، و17.31 الإفصاح لكل فئة وإيضاح الحركة، و17.32(أ) الأصول المرهونة أو مقيدة الملكية؛ القسم 27: 27.5 و27.7 و27.9 و27.10 مؤشرات الهبوط في القيمة
- IAS 36 Impairment of Assets — IFRS Foundation — المبلغ القابل للاسترداد هو الأعلى من القيمة العادلة ناقص تكاليف البيع والقيمة قيد الاستخدام، ولا يُحمل الأصل بأكثر منه
مقالات ذات صلة
- إعادة احتساب الإهلاك: أخطاء السجلات الأكثر تكراراً · إعادة احتساب الإهلاك
- الإضافات والاستبعادات والأصول المهلكة بالكامل في سجل الأصول الثابتة · إعادة احتساب الإهلاك
- كيفية حساب الإهلاك بطريقة القسط الثابت مع الشهر الجزئي والقيمة التخريدية · إعادة احتساب الإهلاك
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: إعادة احتساب الإهلاك. الدور: مراجع · محاسب.