
القيود اليدوية وقيود ما بعد الإقفال: كيف تُختار العينة
لماذا يخص ISA 240 القيود اليدوية وقيود ما بعد الإقفال، وكيف تحددها في ملف اليومية وتسحب منها عينة مرتبة بدرجة الخطورة وتوثقها، بمثال من 6 قيود وصيغ Excel.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج اختبار قيود اليومية على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
القيود اليدوية في المراجعة وقيود ما بعد الإقفال من أبرز الفئات التي يخصها معيار المراجعة ISA 240 بالاهتمام، لأن الغش في قيود اليومية يقع غالباً في نهاية فترة التقرير، ولأن قيود التعديل اليدوي والتعديلات التي تتم مباشرة على القوائم المالية بعد إقفال الفترة من أكثر القيود عرضة لتجاوز الإدارة لأدوات الرقابة. تحديدها في ملف اليومية يعتمد على ثلاثة أعمدة: نوع القيد، وتاريخ الإدخال مقابل تاريخ القيد، والمستخدم. والعينة تُسحب من قائمة مرتبة بدرجة الخطورة لا بالعشوائية، ويبقى حجمها واختيارها حكماً مهنياً يُوثَّق. هذه المقالة تشرح ما يطلبه المعيار، وكيف تُحدَّد هذه القيود في Excel، بمثال من 6 قيود.
ما هنا هو المرحلة الثانية من دليل اختبار قيود اليومية حسب ISA 240 مركّزة على اختبارين: خارج الفترة وبعد الإقفال T04 بوزن 3، والقيود اليدوية T14 بوزن 1. منتج اختبار قيود اليومية ينفّذهما على الملف كله ويرتب القيود بدرجة الخطورة، فتبدأ العينة من أعلى القائمة.
لماذا يخص ISA 240 القيود اليدوية وقيود نهاية الفترة
النسخة الحالية من المعيار، في ترجمة الهيئة السعودية للمراجعين والمحاسبين، تطلب في الفقرة 33(أ)(2) اختيار قيود اليومية والتعديلات الأخرى التي تمت في نهاية فترة التقرير، وفي 33(أ)(3) النظر في مدى الحاجة إلى اختبارها طوال الفترة. وتشرح الفقرة أ45 السبب: قيود اليومية والتعديلات المغشوشة غالباً ما تتم في نهاية فترة التقرير، والتحريفات الجوهرية بسبب الغش قد تحدث طوال الفترة وتتضمن جهوداً مكثفة لإخفائها. وتعدّد الفقرة أ44 خصائص القيود غير المناسبة، ومنها قيود بواسطة أفراد لا يقومون عادةً بإجراء قيود اليومية، وقيود في نهاية الفترة أو ما بعد الإقفال بشرح مقتضب أو بدون شرح، وقيود تحتوي على أرقام مقرّبة.
النسخة المحدثة ISA 240 (Revised)، التي تسري على الفترات التي تبدأ في 15 ديسمبر 2026 أو بعده، تعيد المتطلبين في الفقرتين 49(ج) و49(د)، وتضيف في الفقرة أ144 المثال الصريح: من بين القيود الأكثر عرضة لتجاوز الإدارة لأدوات الرقابة، قيود اليومية الخاصة بالتعديل اليدوي والتعديلات الأخرى التي تتم مباشرة على القوائم المالية بعد إقفال فترة التقرير المالي والتي تفتقر إلى المبررات أو لا تتوافر بشأنها مبررات كافية. والفقرة أ99 تربط ذلك بفهم نظام المعلومات: القيود المعيارية وغير المعيارية، والآلية واليدوية، وهذا الفهم هو ما يتيح للمراجع التعرف على المجتمع الذي يختار منه. ويذكر الملحق الرابع الخصائص نفسها، ويضيف فرصاً بعينها: قيود يُجريها أفراد لديهم صالحيات وصول خاصة بالمستخدمين الإداريين، وقيود العكس التلقائي في نهاية السنة تحت ضغط مقاييس الأداء. أما ورقة حقائق IAASB فتصف التحديث بأنه عزّز المتطلبات والمواد التطبيقية الخاصة بمخاطر تجاوز الإدارة لأدوات الرقابة، أي اختبار قيود اليومية.
كيف تحدد القيود اليدوية وقيود ما بعد الإقفال في ملف اليومية
نوع القيد. أغلب الأنظمة تصدّر عموداً باسم نوع القيد أو المصدر أو نوع السند (Source، Journal Type، Entry Type)، وتكتب فيه إما مصدر المعاملة (فاتورة مبيعات، مسير رواتب، إهلاك) أو ما يدل على الإدخال اليدوي: «يدوي» و«قيد يدوي» وManual وMJ وMJE. القيود التي يدل نوعها على إدخال يدوي هي مجتمع اختبار T14. وعند غياب العمود تُستخدم ثلاثة بدائل: عمود المستخدم يفصل مستخدمي النظام الآليين (system، batch) عن الأشخاص، وسلسلة الترقيم تفصل سندات القيد العامة عن أرقام الفواتير، والبيان القصير أو الفارغ يميّز القيد المكتوب باليد.
تاريخ القيد مقابل تاريخ الإدخال. تاريخ القيد هو التاريخ المحاسبي، وتاريخ الإدخال هو يوم إنشائه في النظام (Entry Date أو Created On). منهما ثلاث فئات: قيد نهاية الفترة تاريخه المحاسبي في آخر أيامها وأُدخل في وقته؛ وقيد ما بعد الإقفال تاريخه داخل الفترة وتاريخ إدخاله بعد نهايتها، وهو ما يعلّمه T04 بأيام سماح صفر؛ وقيد الإدخال المتأخر أُدخل بعد تاريخه المحاسبي بأكثر من 30 يوماً داخل الفترة، ويعلّمه T04 أيضاً. بدون عمود تاريخ الإدخال تبقى الفئة الأولى فقط ممكنة.
المستخدم. من يُدخل القيود عادةً ومن لا يُدخلها. القيد اليدوي من محاسب يدخل مئات القيود شيء، والقيد اليدوي من مستخدم أدخل قيدين في السنة، أو من حساب إداري، شيء آخر؛ الأول فئة روتينية والثاني خاصية مذكورة في المعيار بالنص.
مثال عملي: 6 قيود من يومية سنة
البيانات الآتية توضيحية لشركة افتراضية («شركة الريان للتجهيزات»)، الفترة من 01/01/2025 إلى 31/12/2025، والإعدادات: أيام السماح بعد نهاية الفترة 0، وحد الإدخال المتأخر 30 يوماً، والحد الأدنى للمبالغ المقرّبة 10,000 بمضاعف 1,000، وحد القيود الكبيرة 200,000، وحد المستخدم النادر 5 قيود. المستخدم cfo أدخل قيدين في السنة كلها، وبقية المستخدمين مئات القيود. كل قيد بسطرين بالمبلغ نفسه:
| رقم القيد | تاريخ القيد | تاريخ الإدخال | النوع | المستخدم | المبلغ | البيان | ما ينطبق | الدرجة |
|---|---|---|---|---|---|---|---|---|
| JV-1162 | 28/10/2025 | 05/12/2025 | يدوي | noura | 9,640 | تصحيح ترحيل فاتورة المورد 5531 | T04 إدخال متأخر 38 يوماً (3) + T14 (1) | 4 |
| JV-1180 | 16/11/2025 | 16/11/2025 | آلي | sara | 23,480 | فاتورة مبيعات 2210 | — | 0 |
| JV-1190 | 30/11/2025 | 30/11/2025 | آلي | system | 158,400 | رواتب نوفمبر | — | 0 |
| JV-1205 | 31/12/2025 | 31/12/2025 | يدوي | khalid | 45,000 | مخصص مكافآت نهاية السنة | T14 (1) + T05 مبلغ مقرّب (1) | 2 |
| JV-1211 | 31/12/2025 | 14/01/2026 | يدوي | khalid | 18,750 | استحقاق مرافق ديسمبر | T04 إدخال بعد نهاية الفترة (3) + T14 (1) | 4 |
| JV-1214 | 31/12/2025 | 22/01/2026 | يدوي | cfo | 250,000 | تسوية | T04 بعد نهاية الفترة (3) + T14 (1) + T05 (1) + T06 بيان غير مفيد (1) + T09 ≥ 200,000 (1) + T12 مستخدم نادر (1) | 8 |
الترتيب التنازلي: JV-1214 بدرجة 8، ثم JV-1162 وJV-1211 بدرجة 4، ثم JV-1205 بدرجة 2، والقيدان الآليان بصفر. لاحظ أن JV-1211 بعد الإقفال لكن بيانه مفيد ومبلغه غير مقرّب وصاحبه يُدخل القيود عادةً، فهو قيد استحقاق مألوف يُفحص بمستنده ويُغلق. أما JV-1214 فيجمع الخصائص التي يعددها المعيار كلها: بعد الإقفال، يدوي، مقرّب، بلا بيان، كبير، ومن مستخدم لا يُدخل القيود. وJV-1162 داخل الفترة لكنه أُدخل بعد تاريخه بـ 38 يوماً، فهو تعديل بأثر رجعي على شهر أُغلق تقريره، ويُسأل عن سبب التأخير.
كيف تحدد حجم العينة وتختارها
المعيار لا يعطي عدداً، والفقرة أ45 تنص على أن المراجع يمارس حكمه المهني في تحديد طبيعة وتوقيت ومدى اختبار قيود اليومية. ما يصلح أساساً للاختيار هو القائمة المرتبة بدرجة الخطورة، لأنها تحوّل «قيود نهاية الفترة» من مئات السطور إلى ترتيب مبرَّر. طريقة عملية في ثلاث طبقات: الطبقة الأولى القيود اليدوية بعد الإقفال التي تفتقر إلى مبرر كافٍ، وهي الفئة التي يسمّيها المعيار في أ144، وتُفحص كلها لأنها قليلة عادةً؛ الطبقة الثانية قيود نهاية الفترة ذات الدرجة الأعلى حتى درجة يحددها المراجع في ضوء تقييمه لمخاطر الغش وفاعلية أدوات الرقابة على القيود؛ الطبقة الثالثة اختيار من بقية الفترة استجابةً للفقرة 49(د)، كالقيود اليدوية لمستخدم بعينه أو على حساب بعينه، أو القيود التي كشفتها الحالات الشاذة في بيانات الفترة كلها. في المثال تدخل الطبقة الأولى JV-1214، وتدخل الثانية JV-1211 وJV-1205 بحسب الحد الذي يختاره المراجع، ويدخل JV-1162 من الطبقة الثالثة بسبب التأخير. الفحص نفسه ما تذكره الفقرة أ146: الحصول على الوثائق الداعمة والتحقق منها لتحديد المبرر التجاري للقيد ومدى التزامه بإطار التقرير المالي.
الطريقة اليدوية في Excel
الصيغ تفترض ورقة Journal فيها A رقم القيد وB تاريخ القيد وG المستخدم وH تاريخ الإدخال وI نوع القيد، وخليتين مسماتين Start وEnd لحدود الفترة، وورقة ManualTypes فيها الكلمات الدالة على اليدوي.
تعليم اليدوي. في J2: =COUNTIF(ManualTypes!A:A,TRIM(I2))>0. المطابقة بقائمة لا بكلمة واحدة، لأن النظام قد يكتب «يدوي» في تقرير وMJ في آخر.
تعليم ما بعد الإقفال والإدخال المتأخر. في K2: =H2>End لما بعد الإقفال بأيام سماح صفر، وفي L2: =AND(H2<=End,H2-B2>30) للإدخال المتأخر داخل الفترة. وقيود نهاية الفترة بتاريخها المحاسبي: =B2>=End-7 للأيام السبعة الأخيرة، والمدى اختيار المراجع.
العدّ بالقيود لا بالسطور. عمود مساعد =IF(COUNTIF($A$2:A2,A2)=1,1,0) في M2 يعطي 1 لأول سطر من كل قيد. عدد القيود اليدوية بعد الإقفال: =COUNTIFS(J:J,TRUE,K:K,TRUE,M:M,1)، وعدد القيود اليدوية لكل مستخدم: =COUNTIFS(G:G,G2,J:J,TRUE,M:M,1)، ثم مقارنته بعدد قيوده كلها =COUNTIFS(G:G,G2,M:M,1).
الترشيح. الترشيح الآلي على J وK معاً يعطي الطبقة الأولى، وفرز الباقي بدرجة الخطورة يعطي بداية الطبقة الثانية.
توثيق الاختيار
ورقة العمل التي تدافع عن العينة تحتوي خمسة أشياء: وصف المجتمع بأرقامه (عدد القيود في الفترة، وعدد اليدوية، وعدد ما بعد الإقفال، وعدد الإدخال المتأخر) مع إثبات اكتماله بالمطابقة التي تشرحها مقالة اختبار اكتمال دفتر اليومية بميزان المراجعة؛ ومعايير الاختيار والحدود المستخدمة (أيام السماح، وحد التأخير، والحد الذي اختير عنده التوقف في القائمة) وسببها؛ وقائمة القيود المختارة برقمها ودرجتها والاختبارات التي ظهرت فيها وسبب اختيار كل منها؛ ونتيجة فحص كل قيد ومستنده؛ وما استُجيب به لما لم يُفسَّر. القائمة المرتبة بدرجة الخطورة توفر البنود الثلاثة الأولى جاهزة، وقائمة فحص اختبار قيود اليومية حسب ISA 240 ترتّب الباقي.
الأخطاء الشائعة
الاعتماد على عمود نوع القيد وحده أكثر الأخطاء شيوعاً، فبعض الأنظمة تكتب «يدوي» لكل سند قيد عام بما فيه الاستحقاقات الشهرية الروتينية، وبعضها لا يكتبه أبداً؛ الاختبار الحاسم هو التوقيت، وهو الذي يحمل وزن 3. ويليه قلب تاريخ القيد وتاريخ الإدخال عند استيراد التقرير، فيختفي كل ما بعد الإقفال من القائمة. وسحب عينة عشوائية من القيود اليدوية كلها يضيّع ميزة الفحص الكامل، لأن القيد الذي يجمع ست خصائص يحصل على فرصة الاختيار نفسها التي يحصل عليها استحقاق إيجار شهري. وتجاهل التعديلات التي تمت مباشرة على القوائم المالية بلا قيد، وهي ليست في الملف أصلاً، ولا يكشفها إلا اختبار الاكتمال وقائمة تعديلات الإقفال التي يُطلب من الإدارة تقديمها. وأخيراً عينة بلا توثيق لسبب كل اختيار، فتبدو اعتباطية حتى إن كانت مبرَّرة.
كيف يختصر المنتج المهمة
منتج اختبار قيود اليومية، من أدوات المراجع في زاديتا، يكتب ورقة «خارج الفترة وبعد الإقفال» بالقيود خارج الفترة والمرحّلة بعد نهايتها والمدخلة متأخرة، وورقة «القيود اليدوية» بالقيود التي يدل نوعها على إدخال يدوي، ثم يجمع في ورقة «أعلى القيود خطورة» كل قيد ظهر في أي اختبار بدرجته والاختبارات التي ظهر فيها، مرتبة تنازلياً. أيام السماح وحد التأخير وحد المستخدم النادر وحد القيود الكبيرة إعدادات اختيارية في Settings.xlsx.
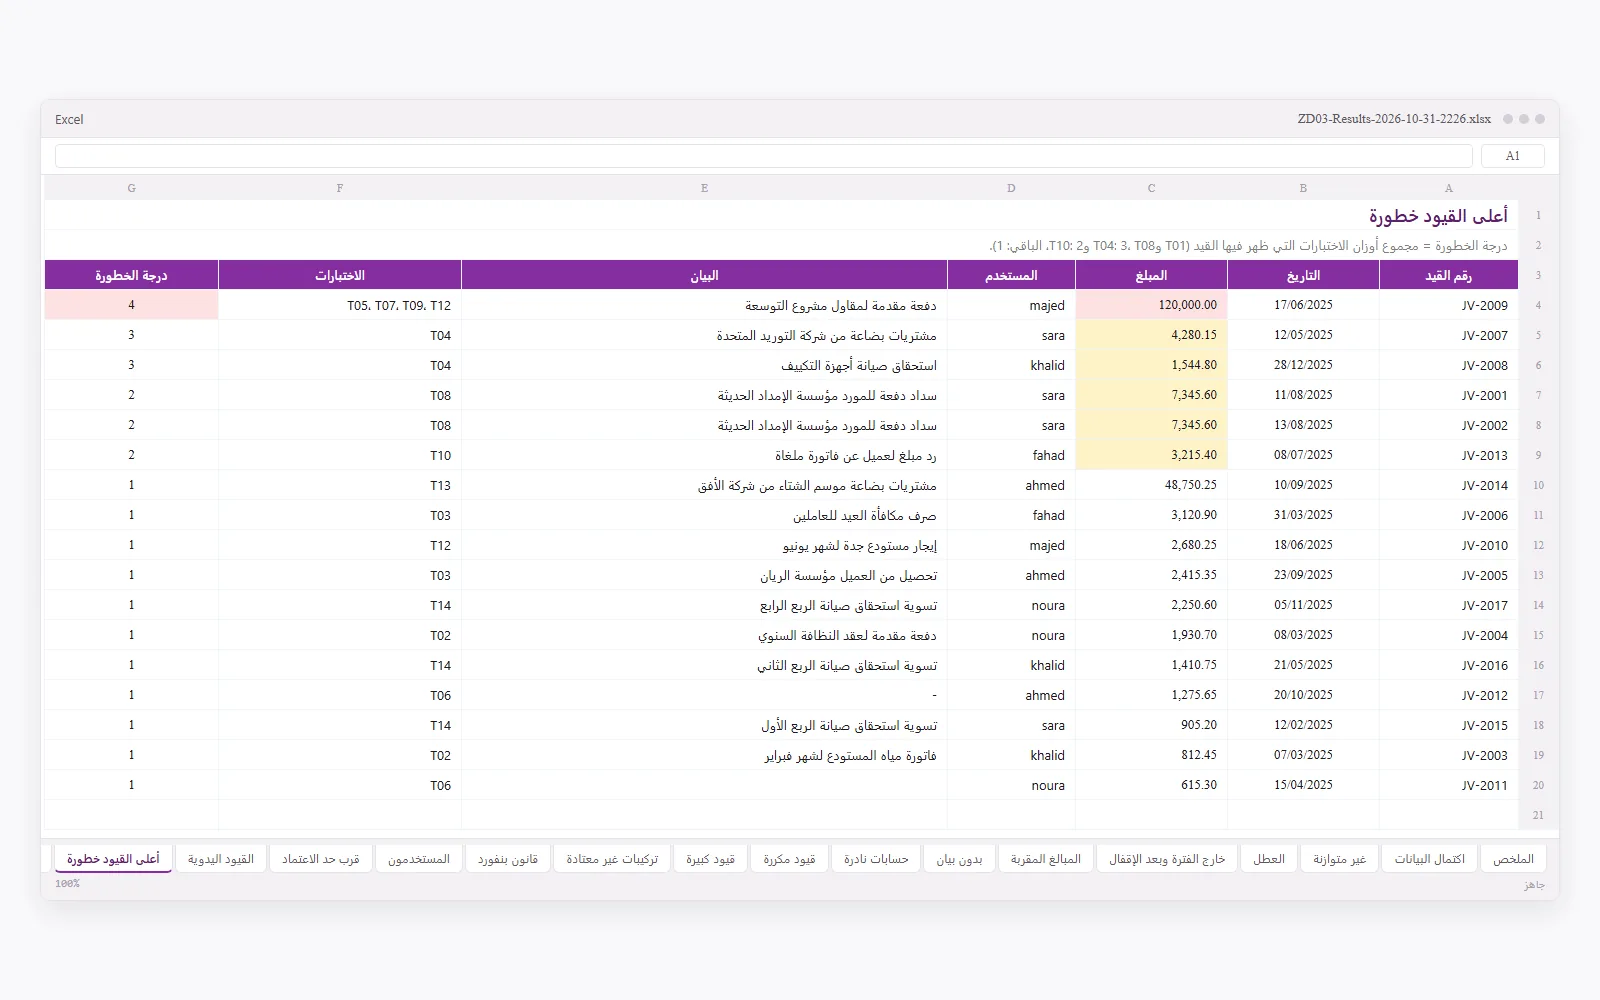
في ملف المثال يظهر قيدان في T04 بدرجة 3 لكل منهما، وثلاثة قيود يدوية في T14 بدرجة 1، وقيد واحد جمع أربعة اختبارات بدرجة 4 في أعلى القائمة. إلى جانب ذلك تُقرأ نتيجة توزيع الرقم الأول في مقالة قانون بنفورد في اختبار قيود اليومية كمؤشر على الملف كله، لا كاختبار لقيد.
تنبيه مهني
ظهور القيد في ورقة «القيود اليدوية» أو «بعد الإقفال» لا يعني أنه خاطئ، وقيد الاستحقاق بعد الإقفال بمستند صحيح قيد سليم. الأداة ترتب القيود وتوثق لماذا، أما حجم العينة والحد الذي يُتوقف عنده في القائمة والاستفسارات وفحص المستندات والاستنتاج فمن مسؤولية المراجع وحكمه المهني، واختبار قيود اليومية يختصر الطريق إليها.
أسئلة شائعة
ما القيد اليدوي في المراجعة؟
قيد أدخله شخص في شاشة قيود اليومية مباشرة، لا قيد ولّده النظام من معاملة مثل فاتورة أو مسير رواتب أو إهلاك. يُعرف من عمود نوع القيد أو المصدر في تقرير اليومية، وعند غيابه من المستخدم والبيان وسلسلة الترقيم. المعيار يهتم به لأن قيود التعديل اليدوي بعد الإقفال من أكثر القيود عرضة لتجاوز الإدارة لأدوات الرقابة (الفقرة أ144 من النسخة المحدثة).
ما الفرق بين قيد نهاية الفترة وقيد ما بعد الإقفال؟
قيد نهاية الفترة تاريخه المحاسبي في الأيام الأخيرة من الفترة وأُدخل في وقته، مثل مخصص بتاريخ 31 ديسمبر أُدخل في 31 ديسمبر. قيد ما بعد الإقفال تاريخه المحاسبي داخل الفترة لكنه أُدخل في النظام بعد نهايتها. الثاني أعلى خطراً لأنه يُغيّر أرصدة فترة انتهت، وهو الذي يذكره المعيار مع غياب المبررات.
كم قيداً يدوياً يجب أن أختبر؟
لا يحدد المعيار عدداً، ويترك طبيعة الاختبار وتوقيته ومداه للحكم المهني. عملياً تُفحص القيود اليدوية بعد الإقفال التي تفتقر إلى مبرر كاف كلها، ثم يُؤخذ من قيود نهاية الفترة وبقية الفترة ما تبرره درجة الخطورة وتقييم مخاطر الغش في الارتباط، ويُوثَّق سبب كل اختيار.
هل أختبر القيود اليدوية طوال السنة أم في نهايتها فقط؟
اختيار قيود نهاية فترة التقرير متطلب ثابت في الفقرة 49(ج) من النسخة المحدثة، وتطلب الفقرة 49(د) تحديد مدى الحاجة إلى اختبار القيود التي تمت طوال الفترة، لأن مخططات الغش قد تمتد على الفترة كلها، وتذكر الفقرة أ145 اكتشاف الحالات الشاذة في بيانات القيود طوال الفترة بالأدوات الآلية.
ماذا لو لم يكن في ملف اليومية عمود نوع القيد؟
تُستخدم بدائل: عمود المستخدم يفصل مستخدمي النظام الآليين عن الأشخاص، وسلسلة الترقيم تفصل سندات القيد العامة عن فواتير النظام، والبيان القصير أو الفارغ يميّز القيد المكتوب يدوياً. وتبقى اختبارات التوقيت كلها ممكنة بعمودي تاريخ القيد وتاريخ الإدخال، وهي الأثقل وزناً.
المراجع
- المعيار الدولي للمراجعة (240) (المحدث) — ترجمة الهيئة السعودية للمراجعين والمحاسبين — الفقرة 49(ج) و49(د)، والفقرة أ144 (قيود التعديل اليدوي والتعديلات بعد إقفال الفترة التي تفتقر إلى المبررات) وأ145 وأ146، والفقرة أ99 (القيود المعيارية وغير المعيارية والآلية واليدوية)، والملحق الرابع (خصائص القيود غير المناسبة)
- معيار المراجعة (240): مسؤوليات المراجع ذات العلاقة بالغش عند مراجعة القوائم المالية — ترجمة الهيئة السعودية للمراجعين والمحاسبين — الفقرة 33(أ)(2) و(3)، والفقرة أ44 (خصائص القيود غير المناسبة) والفقرة أ45 (الحكم المهني في طبيعة الاختبار وتوقيته ومداه)
- معايير المراجعة المعتمدة — الهيئة السعودية للمراجعين والمحاسبين — روابط ترجمة معيار المراجعة 240 الحالي والمحدث وتاريخ سريان المحدث
- ISA 240 (Revised) Fact Sheet — IAASB، يوليو 2025 — تعزيز المتطلبات والمواد التطبيقية الخاصة بمخاطر تجاوز الإدارة لأدوات الرقابة، أي اختبار قيود اليومية
مقالات ذات صلة
- اختبار قيود اليومية حسب ISA 240: ماذا تفحص ولماذا · اختبار قيود اليومية
- قانون بنفورد في اختبار قيود اليومية: كيف تحسب MAD وتفسره · اختبار قيود اليومية
- اختبار اكتمال دفتر اليومية بميزان المراجعة: أول المدة + الحركة = آخر المدة · اختبار قيود اليومية
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: اختبار قيود اليومية. الدور: مراجع.