
قانون بنفورد في اختبار قيود اليومية: كيف تحسب MAD وتفسره
قانون بنفورد في المراجعة بمثال محسوب: التوزيع النظري للرقم الأول، ومتى يصلح لدفتر اليومية، وصيغ Excel لحساب MAD وقراءة حدوده 0.006 و0.012 و0.015.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج اختبار قيود اليومية على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
قانون بنفورد يقول إن الرقم الأول في المبالغ الناتجة طبيعياً لا يتوزع بالتساوي: 30.1% من المبالغ تبدأ بالرقم 1، و17.6% بالرقم 2، وتتناقص النسبة حتى 4.6% للرقم 9. في اختبار قيود اليومية يُحسب توزيع الرقم الأول لمبالغ اليومية كلها ويُقارن بهذا التوزيع، ويُلخَّص الفرق في رقم واحد هو مؤشر MAD: حتى 0.006 مطابقة قريبة، وحتى 0.012 مقبولة، وحتى 0.015 هامشية، وما فوقها غير مطابقة. النتيجة مؤشر على مجموعة المبالغ كلها، لا دليل على قيد بعينه. هذه المقالة تشرح متى يصلح الاختبار لدفتر اليومية، وكيف يُحسب في Excel بمثال من 300 مبلغ، وكيف تُقرأ حدوده.
الاختبار واحد من اختبارات الفحص الكامل التي يشرحها دليل اختبار قيود اليومية حسب ISA 240، وهو الاختبار الوحيد فيها الذي لا يعلّم قيداً ولا يدخل في درجة الخطورة، ولذلك يُقرأ على حدة. منتج اختبار قيود اليومية ينفّذه على المبالغ من 10 فأكثر في ورقة مستقلة مع بقية الاختبارات.
ماذا يقول قانون بنفورد
النسبة النظرية للمبالغ التي يبدأ رقمها الأول بالرقم d هي LOG10(1+1/d). تطبيقها على الأرقام التسعة يعطي الجدول الآتي، ومجموعه 1:
| الرقم الأول | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| النسبة النظرية | 0.301 | 0.176 | 0.125 | 0.097 | 0.079 | 0.067 | 0.058 | 0.051 | 0.046 |
الرقم 1 يظهر أولاً في نحو ثلث المبالغ، والأرقام من 5 إلى 9 مجتمعة في أقل من ثلثها. السبب أن المبالغ الطبيعية تنمو بالنسبة لا بالمقدار؛ فمبلغ يبدأ بالرقم 1 يحتاج أن يتضاعف حتى يغيّر رقمه الأول، بينما مبلغ يبدأ بالرقم 9 يحتاج زيادة 11% فقط. وبحسب صفحة القانون في Wikipedia، ينطبق بأكبر دقة على البيانات التي تمتد عبر عدة مراتب عشرية، أي تجمع العشرات والمئات والآلاف وعشرات الآلاف معاً، والفرق بين البيانات التي تتبعه والتي لا تتبعه تدريجي لا حاد.
متى يصلح قانون بنفورد لدفتر اليومية ومتى لا يصلح
يصلح عندما تتحقق ثلاثة شروط معاً. الأول أن تكون المبالغ ناتجة من معاملات حقيقية متنوعة: فواتير بيع وشراء ومصروفات ورواتب وتحصيلات بأحجام مختلفة. الثاني أن تمتد عبر مراتب عشرية عدة، وهو ما يتحقق في يومية سنة لمنشأة تجارية ولا يتحقق في حساب واحد بمبالغ متقاربة. الثالث أن يكون عدد المبالغ كافياً، فاختبار مربع كاي الشائع للمطابقة ضعيف القوة الإحصائية على العينات الصغيرة، ولذلك يُطبَّق على يومية فترة كاملة بعدد كبير من المبالغ (بالمئات فأكثر) لا على شهر من 40 قيداً.
ولا يصلح في حالات محددة يذكرها المرجع نفسه. الأرقام المعيّنة تسلسلياً مثل أرقام القيود والفواتير والشيكات وأكواد الحسابات لا تتبعه، وكذلك الحسابات ذات الحد الأدنى أو الأقصى المدمج: مبالغ محصورة بين سقف وأرضية، كالرسوم الثابتة أو الأقساط المتساوية أو المبالغ التي تلتف حول حد اعتماد. والمبالغ الأقل من 10 تُستبعد لأن رقمها الأول لا يعبّر عن حجم طبيعي، وهذا ما يفعله المنتج. ويومية تهيمن عليها قيود متكررة بمبلغ ثابت، كإيجار شهري واحد وراتب واحد، ستنحرف عن التوزيع بلا أي خلل، لأن المبلغ نفسه يتكرر 12 مرة.
مثال عملي: 300 مبلغ ملخّصة بالرقم الأول
البيانات الآتية توضيحية لشركة افتراضية («شركة الصفا للتوريدات»): يومية ربع سنة فيها 300 سطر بمبالغ من 10 فأكثر، عُدّ لكل سطر رقمه الأول ثم جُمعت الأعداد حسب الرقم. النسبة الفعلية = العدد ÷ 300، والفرق المطلق = |الفعلية − النظرية|:
| الرقم الأول | العدد | النسبة الفعلية | النسبة النظرية | الفرق المطلق |
|---|---|---|---|---|
| 1 | 81 | 0.270 | 0.301 | 0.031 |
| 2 | 50 | 0.167 | 0.176 | 0.009 |
| 3 | 41 | 0.137 | 0.125 | 0.012 |
| 4 | 32 | 0.107 | 0.097 | 0.010 |
| 5 | 26 | 0.087 | 0.079 | 0.008 |
| 6 | 20 | 0.067 | 0.067 | 0.000 |
| 7 | 18 | 0.060 | 0.058 | 0.002 |
| 8 | 18 | 0.060 | 0.051 | 0.009 |
| 9 | 14 | 0.047 | 0.046 | 0.001 |
| المجموع | 300 | 1.000 | 1.000 | 0.082 |
مجموع الفروق المطلقة 0.082، وقسمته على 9 تعطي MAD = 0.0091. القيمة فوق 0.006 وتحت 0.012، فالنتيجة «مطابقة مقبولة». أكبر فرق عند الرقم 1 (ناقص 0.031) يقابله فائض موزع على 3 و4 و8؛ هذا الشكل يحدث عادةً عندما تكون المبالغ متوسطة الحجم كثيرة والمبالغ الصغيرة والكبيرة قليلة، وهو طبيعي ليومية شركة توريد بفواتير متقاربة. لو كان الفائض كله في رقم واحد، كأن تبدأ 15% من المبالغ بالرقم 5 بدل 7.9%، لاستحق هذا الرقم نظرة: ترشيح سطور اليومية التي تبدأ به وفرز مبالغها لمعرفة إن كان مبلغ واحد يتكرر.
كيف تقرأ حدود MAD
الحدود الثلاثة التي يستخدمها المنتج (0.006 و0.012 و0.015)، وما ينتج عنها من أربع حالات، هي الحدود التجريبية التي وضعها Nigrini للرقم الأول، كما تنقلها ورقة arXiv:1311.4787 (2013): من 0.000 إلى 0.006 مطابقة قريبة، ومن 0.006 إلى 0.012 مطابقة مقبولة، ومن 0.012 إلى 0.015 مطابقة هامشية، وما فوق 0.015 غير مطابقة. الورقة نفسها تنبه إلى أن اختبار MAD ليس له قيمة حرجة مشتقة تحليلياً؛ الحدود معايير عملية مبنية على التجربة، لا مستويات معنوية إحصائية. ولذلك تُقرأ كدرجات لا كحكم: «هامشية» تعني أن التوزيع يستحق النظر في الأرقام التي انحرفت، و«غير مطابقة» تعني أن شيئاً في المجموعة يشوّه التوزيع، وقد يكون مبلغاً ثابتاً متكرراً أو فئة معاملات محصورة أو تدخلاً في الأرقام. هذه الحدود وردت في الورقة لتحليل الرقم الأول، ولا تُطبَّق تلقائياً على تحليل الرقم الثاني أو الرقمين الأولين.
ما يُفعل بعد النتيجة يرتبط بالاختبارات الأخرى. المبالغ المقرّبة تفسّر غالباً فائضاً في رقم بعينه، والقيود المكررة تفسّر تكرار مبلغ واحد، وقيود نهاية الفترة التي تشرحها مقالة القيود اليدوية وقيود ما بعد الإقفال: كيف تُختار العينة هي أول ما يُنظر فيه عندما تكون المبالغ المنحرفة مركزة في أيام الإقفال. أما الملحق الثاني من ترجمة الهيئة السعودية للمراجعين والمحاسبين للنسخة المحدثة من ISA 240 فيذكر، بين أمثلة إجراءات المراجعة، استخدام الأدوات والأساليب الآلية لتحديد الأرقام التي استُخدمت بشكل متكرر، لأن من يسجل قيوداً مغشوشة قد يكون لديه تحيز غير واعٍ إلى تكرار الرقم نفسه؛ وتشير الفقرة أ145 إلى اكتشاف الحالات الشاذة والقيم المتطرفة في بيانات قيود اليومية طوال الفترة بهذه الأدوات. تحليل الرقم الأول واحد من هذه الأساليب، لا متطلباً مستقلاً.
الطريقة اليدوية في Excel
الصيغ تفترض ورقة Journal فيها E مدين وF دائن، سطر لكل جانب من القيد، وجدولاً جانبياً فيه الأرقام من 1 إلى 9 في P2:P10.
الرقم الأول. في O2: =IF(MAX(E2,F2)>=10,VALUE(LEFT(INT(MAX(E2,F2)),1)),""). MAX يأخذ مبلغ السطر أياً كان جانبه، وINT يقطع الكسور قبل LEFT حتى لا يتحول 99.70 إلى 100، والشرط يستبعد المبالغ الأقل من 10 والسطور الفارغة.
العدد والنسبة الفعلية. في Q2: =COUNTIF($O$2:$O$5000,P2)، وفي R2: =Q2/COUNT($O$2:$O$5000). المدى المحدود حتى لا تدخل الخلايا الفارغة في العدّ.
النسبة النظرية والفرق. في S2: =LOG10(1+1/P2)، وفي T2: =ABS(R2-S2)، ثم تُسحب الصيغ الأربع حتى الصف 10.
مؤشر MAD. =AVERAGE(T2:T10)، وهو نفسه =SUM(T2:T10)/9. وإذا وُضع MAD في U2 فالقراءة بصيغة واحدة: =IF(U2<=0.006,"مطابقة قريبة",IF(U2<=0.012,"مقبولة",IF(U2<=0.015,"هامشية","غير مطابقة"))).
للتحقق من رقم منحرف تُرشَّح اليومية على O يساوي ذلك الرقم وتُفرز المبالغ تنازلياً، فيظهر إن كان مبلغ واحد يتكرر، وعندها يُنتقل إلى اختبار القيود المكررة والمبالغ المقرّبة لا إلى بنفورد.
الأخطاء الشائعة
أكثرها انتشاراً تطبيق الاختبار على مجموعة لا يصلح لها ثم الاستنتاج من نتيجته: يومية 60 قيداً، أو حساب واحد مثل الإيجار، أو عمود أرقام القيود بدل المبالغ. النتيجة هنا رقم بلا معنى، وقد تكون «غير مطابقة» على بيانات سليمة تماماً. والخطأ الثاني إدخال المبالغ الأقل من 10 والأصفار، فسطر بمبلغ 0 أو 3.50 يذهب إلى الرقم 0 أو 3 ويشوّه النسب. والثالث عدّ الجانبين معاً من سطر واحد عندما يكتب التقرير المدين والدائن في عمودين، فيُحسب الصفر في الجانب الآخر؛ MAX(E2,F2) يحل ذلك. والرابع قراءة MAD كمستوى معنوية، فالحدود تجريبية والفرق بين 0.0118 و0.0122 ليس انتقالاً من سليم إلى مشبوه. والخامس، وهو الأكلف، اعتبار النتيجة دليلاً على قيد أو شخص؛ الاختبار لا يسمّي قيداً، ومن يريد قائمة قيود يذهب إلى الاختبارات ذات الوزن التي تنتج درجة الخطورة.
كيف يختصر المنتج المهمة
منتج اختبار قيود اليومية، من أدوات المراجع في زاديتا، يحسب في ورقة «قانون بنفورد» توزيع الرقم الأول للمبالغ من 10 فأكثر مقارنة بالتوزيع النظري ومؤشر MAD، ويكتب الحالة في ورقة الملخص بالحدود نفسها المذكورة أعلاه. الاختبار بلا وزن، فلا يدخل في درجة خطورة أي قيد، وتبقى درجة الخطورة لاختبارات الخصائص: التوقيت والمستخدم والمبلغ والحسابات والبيان. يعمل على جهازك من ملف Journal.xlsx كما صُدِّر من النظام، بلا اتصال بالإنترنت.
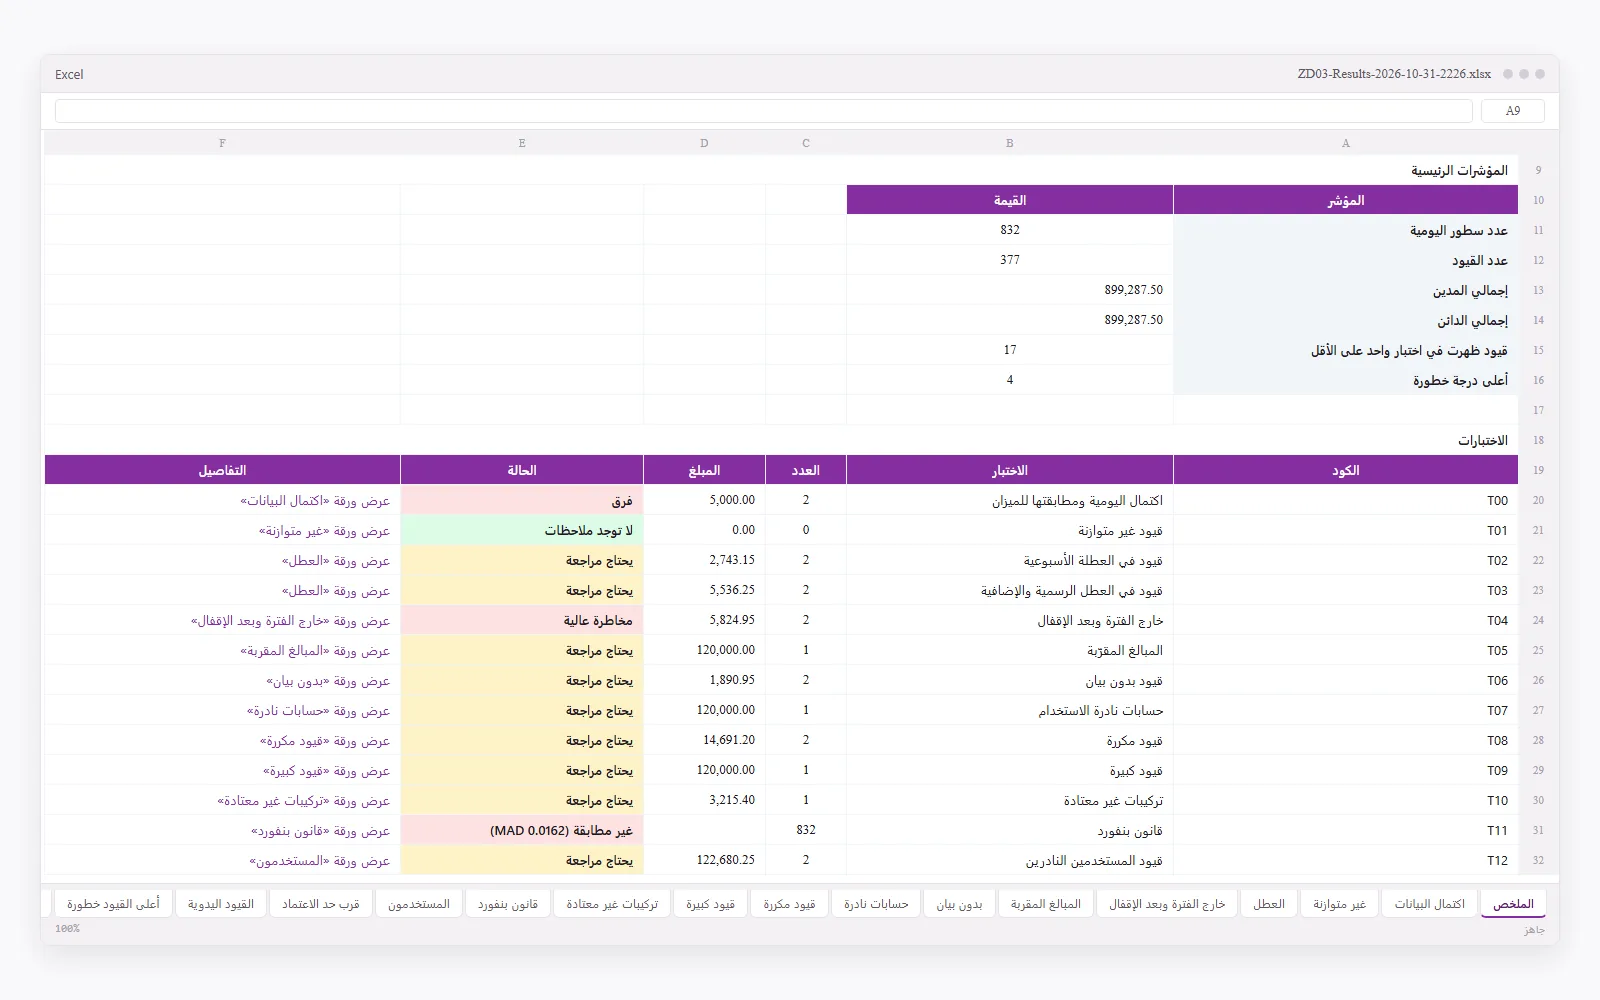
ملف المثال نفسه يوضح الفكرة: 832 سطراً صُممت لتُظهر حالات الاختبارات الأخرى، فجاء مؤشره 0.0162 أي غير مطابق، وهذا متوقع من ملف صغير مبني على حالات اختبار لا من يومية سنة حقيقية. قبل قراءة أي نتيجة لبنفورد يُثبت أولاً أن الملف كامل، كما تشرح مقالة اختبار اكتمال دفتر اليومية بميزان المراجعة، لأن توزيع ملف ناقص لا يصف المجتمع. وخطوات الاختبار كلها مرتبة في قائمة فحص اختبار قيود اليومية حسب ISA 240.
تنبيه مهني
نتيجة بنفورد مؤشر على مجموعة البيانات، والحكم على أي قيد يأتي من فحص مستنداته لا من توزيع أرقامه. تحديد ما إذا كان انحراف التوزيع يستدعي إجراءات إضافية، وأي الاختبارات تُستكمل، يبقى من مسؤولية المراجع وحكمه المهني، واختبار قيود اليومية يختصر الحساب لا الحكم.
أسئلة شائعة
ما قانون بنفورد باختصار؟
قاعدة تصف توزيع الرقم الأول في الأعداد الناتجة طبيعياً: الرقم 1 يظهر أولاً في نحو 30.1% من الأعداد، والرقم 2 في 17.6%، وتتناقص النسبة حتى 4.6% للرقم 9. نسبة كل رقم d تساوي log10(1+1/d). الأعداد المعيّنة أو المحصورة في مدى ضيق لا تتبعه.
هل يكشف قانون بنفورد الاحتيال في المراجعة؟
لا يكشفه بذاته. هو مؤشر على مجموعة المبالغ كلها: انحراف التوزيع يقول إن في المجموعة شيئاً يستحق النظر، مثل رقم يتكرر أكثر من المتوقع، لكنه لا يحدد قيداً ولا يثبت خطأ. الاستنتاج يأتي من فحص القيود ومستنداتها.
كم عدد المبالغ اللازم لتطبيق قانون بنفورد؟
لا يوجد عدد ملزم في المعيار. اختبار مربع كاي الشائع للمطابقة ضعيف القوة الإحصائية على العينات الصغيرة، ولذلك يُطبَّق الاختبار على يومية فترة كاملة بعدد كبير من المبالغ (بالمئات فأكثر)، وتُستبعد المبالغ الأقل من 10 لأن رقمها الأول لا يعبّر عن حجم طبيعي.
ما مؤشر MAD في قانون بنفورد؟
متوسط الفرق المطلق بين النسبة الفعلية والنسبة النظرية للأرقام من 1 إلى 9: يُحسب الفرق المطلق لكل رقم، ثم يُقسم مجموع الفروق التسعة على 9. حتى 0.006 مطابقة قريبة، وحتى 0.012 مقبولة، وحتى 0.015 هامشية، وما فوقها غير مطابقة، للرقم الأول.
هل يطلب ISA 240 تطبيق قانون بنفورد؟
لا يذكره بالاسم. النسخة المحدثة تشير في الفقرة أ145 إلى اكتشاف الحالات الشاذة والقيم المتطرفة في بيانات قيود اليومية بالأدوات والأساليب الآلية، ويذكر الملحق الثاني مثال استخدام هذه الأدوات لتحديد الأرقام التي استُخدمت بشكل متكرر. تحليل الرقم الأول أحد هذه الأساليب.
المراجع
- ISA 240 (Revised), The Auditor's Responsibilities Relating to Fraud in an Audit of Financial Statements — IAASB — تاريخ الإصدار 8 يوليو 2025 والسريان للفترات التي تبدأ في 15 ديسمبر 2026 أو بعده
- المعيار الدولي للمراجعة (240) (المحدث) — ترجمة الهيئة السعودية للمراجعين والمحاسبين — الفقرة أ145 (الحالات الشاذة والقيم المتطرفة بالأدوات والأساليب الآلية) والملحق الثاني (الأرقام المستخدمة بشكل متكرر)
- Benford's law — Wikipedia — صيغة log10(1+1/d) ونسب الرقم الأول، وشروط الانطباق: بيانات تمتد عبر عدة مراتب عشرية، لا أرقام معيّنة تسلسلياً ولا حسابات بحد أدنى أو أقصى، وضعف اختبارات المطابقة على العينات الصغيرة
- Benford's Law: Textbook exercises and multiple-choice testbanks — Slepkov وIronside وDiBattista، arXiv:1311.4787 (2013) — حدود MAD التجريبية التي وضعها Nigrini للرقم الأول: 0.000–0.006 مطابقة قريبة، و0.006–0.012 مقبولة، و0.012–0.015 هامشية، وأكثر من 0.015 غير مطابقة، وأن الاختبار بلا قيمة حرجة مشتقة تحليلياً
مقالات ذات صلة
- اختبار قيود اليومية حسب ISA 240: ماذا تفحص ولماذا · اختبار قيود اليومية
- القيود اليدوية وقيود ما بعد الإقفال: كيف تُختار العينة · اختبار قيود اليومية
- اختبار اكتمال دفتر اليومية بميزان المراجعة: أول المدة + الحركة = آخر المدة · اختبار قيود اليومية
- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة من ميزانين · القوائم المالية من ميزان المراجعة
الأداة التي تنفّذ هذه المهمة: اختبار قيود اليومية. الدور: مراجع.