
فحص بيانات الموردين الأساسية: الموردون المكررون والآيبان والرقم الضريبي
فحص ملف الموردين الأساسي: الموردون المكررون بالسجل أو الآيبان، والآيبان الفاشل في MOD-97، والرقم الضريبي الخاطئ، والمورد الخامل، بصيغ Excel ومثال محسوب.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة الموردين بالموظفين على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
فحص بيانات الموردين الأساسية هو مراجعة ملف الموردين نفسه، لا الفواتير، للإجابة عن ستة أسئلة: هل يوجد مورد مسجّل مرتين بنفس السجل التجاري أو الآيبان أو الرقم الضريبي أو الاسم؟ هل كل آيبان صحيح الكتابة بمعادلة MOD-97؟ هل كل رقم ضريبي 15 رقماً يبدأ وينتهي بـ 3؟ هل لكل مورد عنوان وجهة تواصل وسجل تجاري؟ هل يوجد مورد خامل بلا مشتريات منذ سنوات، أو مورد أُنشئ ودُفع له خلال أيام؟ ومن أنشأ كل مورد ومن اعتمده؟ الإجابات تُستخرج من الملف بصيغ Excel، أو بأداة تقرأ الملف وتُخرج الملاحظات في ورقة لكل فحص.
ما الذي يشمله فحص بيانات الموردين الأساسية ولماذا
الملف الأساسي للموردين (vendor master) هو السجل الذي تُصرف عليه كل دفعة: الآيبان الذي يُحوَّل إليه المال، والرقم الضريبي الذي يُخصم على أساسه ضريبة المدخلات، والاسم الذي يُعتمد به. الخطأ فيه يتكرر مع كل فاتورة، ولهذا يسبق فحصه اختبارات دورة المشتريات، ومنها مطابقة الموردين بالموظفين في المقالة الأساسية عن مطابقة بيانات الموردين بالموظفين.
| الفحص | ما يكشفه | أثره إن أُهمل |
|---|---|---|
| الموردون المكررون بنفس السجل أو الآيبان أو الرقم الضريبي أو الاسم الموحَّد | سجلان لمورد واحد | دفع مزدوج وتجزئة الاعتماد |
| الآيبان غير الصحيح (الطول أو خانة التحقق) | رقم محرّف أو مبدَّل الخانات | تصحيح يدوي عند الصرف يدخل منه آيبان آخر |
| الرقم الضريبي غير الصحيح الصيغة | رقم ناقص أو محرّف | خصم ضريبة مدخلات على رقم لا يُتحقق منه |
| بيانات ناقصة: لا عنوان أو لا جوال أو لا سجل تجاري | مورد لا يمكن التحقق منه | لا عناية واجبة ممكنة |
| الموردون الخاملون بلا مشتريات منذ 24 شهراً فأكثر | سجلات مفتوحة بلا حاجة | وعاء جاهز لفاتورة وهمية |
| مورد أُنشئ ودُفع له خلال أيام | تسجيل على عجل لصرف بعينه | المورد الوهمي النمطي |
| من أنشأ المورد ومن اعتمده ومن يعتمد فواتيره | تركّز الصلاحيات في مستخدم واحد | لا رقابة مزدوجة على الصرف |
تقرير جمعية فاحصي الاحتيال المعتمدين (ACFE) لعام 2026 يعرّف مخطط الفوترة (Billing Scheme) بأنه تسبّب الموظف في صرف دفعة بفواتير عن سلع أو خدمات وهمية أو مبالغ فيها، ومثاله الأول موظف ينشئ شركة صورية ويفوتر صاحب العمل عن خدمات لم تُقدَّم. هذه المخططات استمرت 14 شهراً وسيطاً قبل اكتشافها مقابل 12 شهراً لعموم الحالات، وتدخل من ملف الموردين. الفحوص الثلاثة الأولى في الجدول ينفّذها منتج مطابقة الموردين بالموظفين آلياً، والبقية صيغ Excel على أعمدة التواريخ والمستخدمين.
مثال عملي: ثمانية موردين وثلاث مشكلات
البيانات التالية توضيحية لشركة افتراضية. الآيبانات وأرقام السجلات والأرقام الضريبية وهمية لكنها صحيحة الصيغة، إلا ما قُصد أن يكون خاطئاً.
| رقم المورد | اسم المورد | الآيبان كما أُدخل | السجل التجاري | الرقم الضريبي |
|---|---|---|---|---|
| V-2001 | شركة الأفق للتجهيزات الطبية | SA20 8000 0011 2233 4455 6601 | 1010456701 | 300123456700003 |
| V-2002 | مؤسسة الصفوة للنقل | SA7010000055667788990002 | 4030456702 | 300223456700003 |
| V-2003 | مؤسسة الرواد للصيانة | SA1645000022334455667703 | 2050456703 | 300323456700003 |
| V-2004 | شركة الخليج للمواد الغذائية المحدودة | SA8020000099887766554404 | 1010456704 | 300423456700003 |
| V-2005 | شركة النسيم للتكييف | SA77 8000 0065 6544 3322 1105 | 1010456705 | 300523456700003 |
| V-2006 | مؤسسة البيان للطباعة | SA7610000077889900112206 | 4030456706 | 300623456700003 |
| V-2007 | الرواد للصيانة والتشغيل | sa16 4500 0022 3344 5566 7703 | 2050456703 | 300323456700003 |
| V-2008 | مؤسسة الريادة للتوريدات | SA3155000012345678901208 | 1010456708 | 30082345670003 |
المشكلة 1: مورد مكرر. V-2003 وV-2007 يحملان السجل التجاري نفسه 2050456703 والرقم الضريبي نفسه. الاسمان مختلفان، والآيبانان يبدوان مختلفين لأن أحدهما بأحرف صغيرة ومسافات؛ بعد حذف المسافات والتكبير يصبح آيبان V-2007 هو SA1645000022334455667703 نفسه. وعدّ السجل أو الآيبان الموحَّد أو الرقم الضريبي يعطي 2 لكليهما.
المشكلة 2: آيبان يفشل في خانة التحقق. آيبان V-2005 بعد التوحيد SA7780000065654433221105: الطول 24 خانة والبادئة SA صحيحتان. تُنقل الخانات الأربع الأولى إلى النهاية فيصبح 80000065654433221105SA77، ويُستبدل بالحرفين رقماهما (S=28، A=10) فيصبح 80000065654433221105281077، وباقي قسمته على 97 يساوي 47 لا 1. السبب تبديل خانتين متجاورتين: الآيبان الصحيح لهذا المورد SA7780000066554433221105 يعطي باقياً يساوي 1.
المشكلة 3: رقم ضريبي من 14 خانة. رقم V-2008 هو 30082345670003، طوله 14. رقم التسجيل في ضريبة القيمة المضافة وفق معيار خصائص الأمان للفوترة الإلكترونية الصادر عن هيئة الزكاة والضريبة والجمارك 15 رقماً يبدأ بـ 3 وينتهي بـ 3، فالرقم ناقص خانة، ولا يمكن الاستعلام به عن حالة التسجيل أصلاً كما تشرحه مقالة التحقق من الرقم الضريبي والسجل التجاري للمورد.
ثم أعمدة النشاط والصلاحيات من النظام:
| رقم المورد | تاريخ التسجيل | أول دفعة | آخر دفعة | أنشأه | اعتمده |
|---|---|---|---|---|---|
| V-2001 | 2024-03-12 | 2024-05-02 | 2026-09-20 | U-07 | U-12 |
| V-2002 | 2023-11-05 | 2024-01-20 | 2026-10-11 | U-07 | U-12 |
| V-2003 | 2022-06-01 | 2022-07-15 | 2022-07-15 | U-07 | U-12 |
| V-2004 | 2021-02-10 | 2021-03-01 | 2026-10-28 | U-07 | U-12 |
| V-2005 | 2025-09-14 | 2025-10-30 | 2026-08-19 | U-07 | U-12 |
| V-2006 | 2020-08-19 | 2020-09-30 | 2026-07-06 | U-07 | U-12 |
| V-2007 | 2025-12-03 | 2026-01-08 | 2026-10-05 | U-19 | U-19 |
| V-2008 | 2026-02-10 | 2026-02-13 | 2026-02-13 | U-19 | U-19 |
V-2003 لم يُدفع له شيء منذ 2022-07-15، أي أكثر من أربع سنوات حتى تاريخ الفحص 2026-11-01، فهو خامل؛ وبدلاً من إغلاقه أُنشئ V-2007 بالسجل نفسه في 2025-12-03 بيد المستخدم U-19 الذي اعتمده بنفسه. وV-2008 أنشأه U-19 واعتمده ودُفع له بعد 3 أيام من التسجيل، ولم يُدفع له بعدها. مشكلتان من ثلاث في البيانات تقودان إلى المستخدم نفسه، وعليه يُفتح ملف المتابعة بنماذج التسجيل والفواتير وعروض الأسعار. لا شيء من ذلك حكم على U-19؛ إعادة إنشاء مورد خامل قد تكون جهلاً بالإجراء، والدفع السريع قد يكون توريداً عاجلاً موثقاً.
الطريقة اليدوية في Excel
الافتراض أن رقم المورد في A والاسم في B والآيبان كما أُدخل في C والسجل التجاري في D والرقم الضريبي في E والعنوان في F والجوال في G، وأن H يحمل الآيبان الموحَّد، وI تاريخ التسجيل وJ أول دفعة وK آخر دفعة وL من أنشأه وM من اعتمده. الأرقام الضريبية والسجلات مخزّنة نصاً.
التوحيد والتكرار. الآيبان الموحَّد في H: =UPPER(SUBSTITUTE(TRIM(C2)," ","")). ثم عمود لكل مفتاح: =COUNTIF($D$2:$D$9,D2)>1 على السجل التجاري، والصيغة نفسها على H وE. وللاسم يُحذف الشكل القانوني أولاً: =TRIM(SUBSTITUTE(SUBSTITUTE(SUBSTITUTE(B2,"شركة ",""),"مؤسسة ",""),"المحدودة","")) ثم COUNTIF على الناتج. في المثال تُرجع صيغة السجل TRUE لـ V-2003 وV-2007 فقط.
طول الآيبان وصيغته. =AND(LEFT(H2,2)="SA",LEN(H2)=24).
معادلة التحقق. العدد المعاد ترتيبه 26 خانة للآيبان السعودي، وExcel يحتفظ بـ 15 خانة معنوية فقط، فلا يُحسب MOD عليه دفعة واحدة بل على أجزاء متتابعة يُحمل فيها الباقي إلى الجزء التالي. في N يُبنى النص الرقمي: =MID(H2,5,20)&"2810"&MID(H2,3,2)، إذ 2810 هي SA بعد تحويل الحرفين. ثم: =MOD(MOD(MOD(LEFT(N2,9),97)&MID(N2,10,9),97)&MID(N2,19,8),97)=1. على بيانات المثال تُرجع TRUE لسبعة آيبانات وFALSE لآيبان V-2005، والباقي الظاهر قبل المقارنة 47.
الرقم الضريبي. =AND(LEN(E2)=15,ISNUMBER(--E2),LEFT(E2,1)="3",RIGHT(E2,1)="3")، وتُرجع FALSE لـ V-2008 وحده.
الاكتمال والنشاط والصلاحيات. البيانات الناقصة: =IF(OR(F2="",G2="",D2=""),"ناقص",""). الخمول بحد 24 شهراً: =IF(AND(K2<>"",DATE(2026,11,1)-K2>730),"خامل","")، مع استبدال تاريخ الفحص بـ TODAY() في الاستخدام الفعلي. التسجيل والدفع خلال أسبوع: =IF(AND(J2<>"",J2-I2<=7),"دُفع خلال أسبوع",""). تركّز الصلاحيات: =IF(AND(L2<>"",L2=M2),"نفس المستخدم",""). في المثال تظهر «خامل» لـ V-2003، و«دُفع خلال أسبوع» لـ V-2008، و«نفس المستخدم» لـ V-2007 وV-2008.
أين تقع الأخطاء الشائعة
الخطأ الأول هو البحث عن التكرار بالاسم. اسم المورد هو أكثر الحقول تغيّراً بين سجلين لمورد واحد، كما في «مؤسسة الرواد للصيانة» و«الرواد للصيانة والتشغيل»، أما السجل التجاري والآيبان فيثبتان. من بدأ بالاسم وجد التكرار الذي لا يهم وفوّت الذي يهم.
الخطأ الثاني المقارنة على النص الخام. آيبان بمسافات وآخر بلا مسافات، أو بأحرف صغيرة، يُعدّان قيمتين مختلفتين في COUNTIF وVLOOKUP، فيختفي التكرار بينهما. قواعد البنك المركزي السعودي تقضي بطباعة الآيبان في مجموعات من أربع خانات تفصلها مسافة أو شرطة، فوجود الصيغتين طبيعي، والتوحيد قبل المقارنة شرط.
الخطأ الثالث اعتبار نجاح معادلة MOD-97 إثباتاً لملكية الحساب. المعادلة تكشف الخطأ المطبعي وتبديل الخانات، ولا تعرف صاحب الحساب؛ شهادة الآيبان من البنك باسم المورد هي الدليل، وتطابق الآيبان مع موظف هو موضوع المقالة الأساسية.
الخطأ الرابع تخزين الأرقام الضريبية والسجلات كأرقام لا نصوص. Excel يحتفظ بـ 15 خانة معنوية فقط ويُسقط الأصفار الأولى، وLEN تعمل على النص لا على التنسيق، فيُخزَّن العمود نصاً منذ الاستيراد.
وأخيراً فحص الملف مرة واحدة. ملف الموردين يتغير كل أسبوع، والمورد الخامل الذي أُعيد تفعيله بآيبان جديد لا يراه فحص العام الماضي. يُعاد الفحص عند كل دفعة تسجيل جديدة وقبل دورات الصرف الكبيرة.
كيف يختصر المنتج المهمة
منتج مطابقة الموردين بالموظفين ينفّذ فحوص الملف الأساسي الثلاثة، التكرار والآيبان والرقم الضريبي، على جهازك بلا اتصال بالإنترنت وبقراءة فقط لملفاتك.
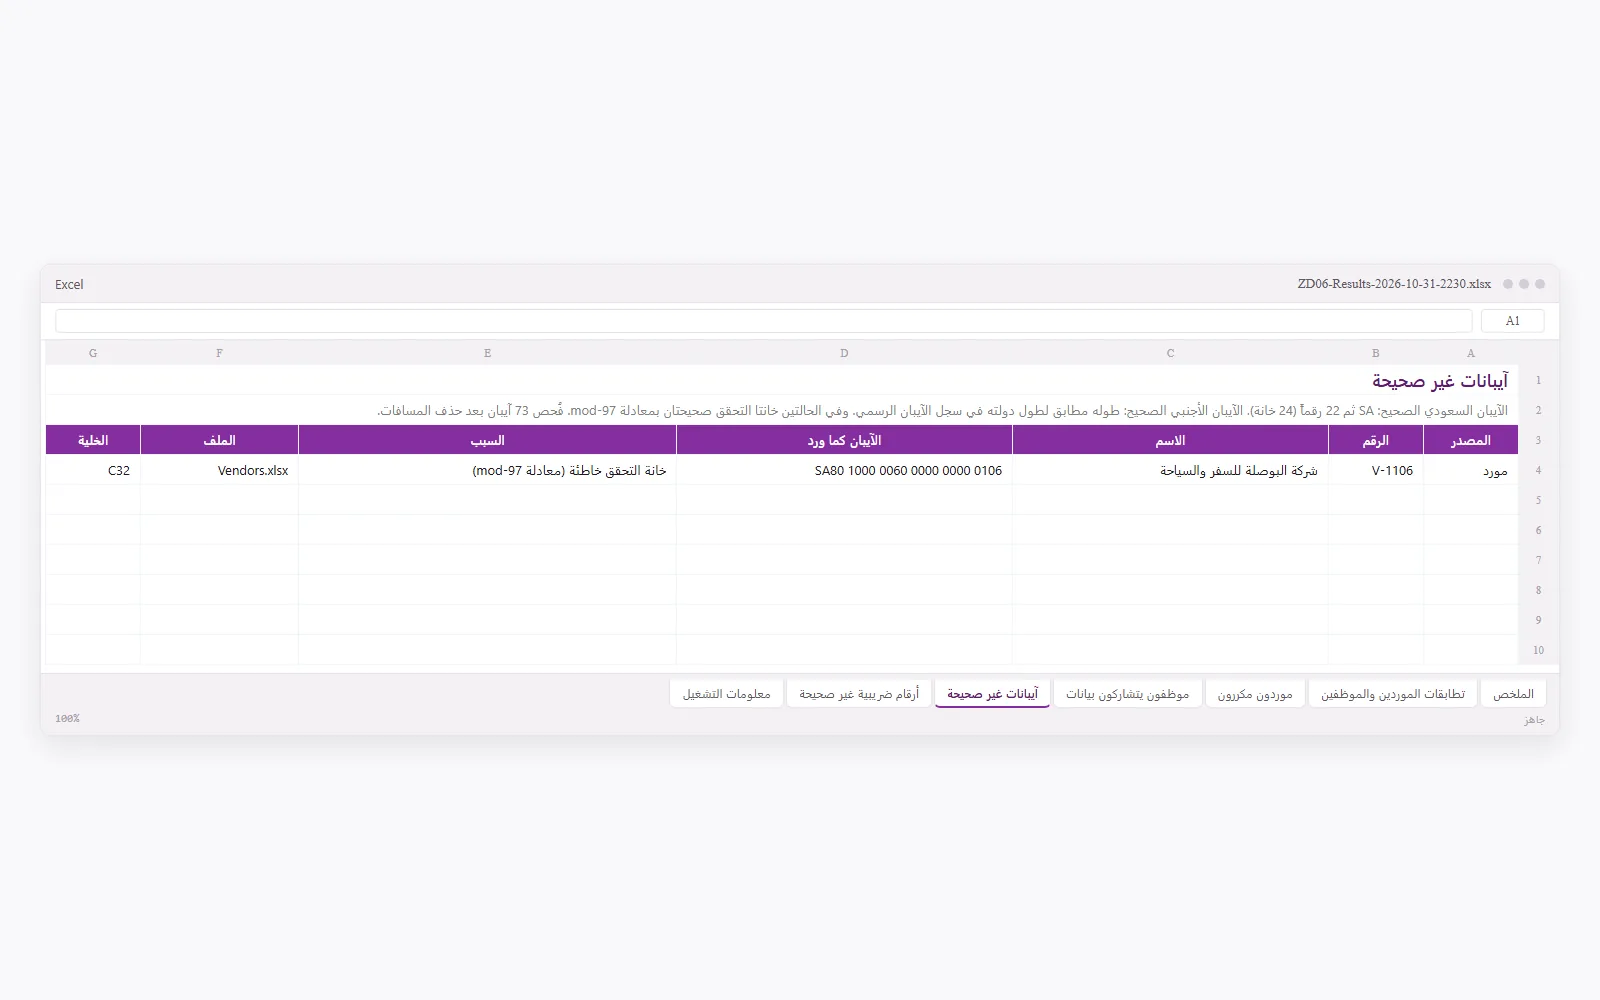
يقرأ المنتج Vendors.xlsx بأعمدة رقم المورد واسم المورد (الإلزامي الوحيد) والآيبان والجوال والبريد والعنوان والسجل التجاري والرقم الضريبي، وEmployees.xlsx، ويُخرج ملفاً من سبع أوراق، منها ثلاث تخص هذا الفحص: «موردون مكررون» للمسجّلين أكثر من مرة بنفس الآيبان أو السجل التجاري أو الرقم الضريبي أو الاسم بعد التوحيد؛ و«آيبانات غير صحيحة» لآيبانات الموردين والموظفين مع سبب الرفض لكل واحد (رمز دولة غير معروف، أو عدد خانات خاطئ لدولته في سجل الآيبان الرسمي، أو خانة تحقق خاطئة)؛ و«أرقام ضريبية غير صحيحة» للأرقام التي ليست 15 رقماً يبدأ وينتهي بـ 3. أما فحوص الاكتمال والخمول والتسجيل السريع وفصل الصلاحيات فتبقى في Excel على أعمدة التواريخ والمستخدمين، لأن المنتج لا يقرأها.
الملاحظة مؤشر لا إثبات
المورد المكرر قد يكون خطأ إدخال، والآيبان الفاشل قد يكون رقماً نُقل من فاتورة ورقية بخطأ، والدفع السريع قد يكون توريداً عاجلاً. ما يميّز الخطأ من الاحتيال هو مستندات التسجيل والاعتماد والصرف، وفي حالة الصلة بموظف ما تشرحه مقالة تضارب المصالح بين الموظفين والموردين، وفي حالة التكرار سجل المدفوعات الذي تفحصه مقالة الفواتير المدفوعة مرتين. الفحص الدوري لملف الموردين بأداة من أدوات المراجع مثل مطابقة الموردين بالموظفين يضع هذه الملاحظات في ورقة واحدة قبل الصرف، والحكم المهني على ما وراءها يبقى مع المراجع.
أسئلة شائعة
ما المقصود ببيانات الموردين الأساسية؟
السجل الدائم لكل مورد في النظام المحاسبي أو نظام المشتريات، بمعزل عن الفواتير: رقم المورد واسمه والآيبان والجوال والبريد والعنوان والسجل التجاري والرقم الضريبي، وتاريخ إنشائه ومن أنشأه ومن اعتمده. كل دفعة تُصرف على بيانات هذا السجل، فالخطأ فيه يتكرر في كل فاتورة.
كيف أكتشف الموردين المكررين في Excel؟
لا بالاسم وحده. وحّد الآيبان بحذف المسافات والأحرف الكبيرة، ثم طبّق COUNTIF على السجل التجاري وعلى الآيبان الموحَّد وعلى الرقم الضريبي كل على حدة، وأي قيمة عدّها أكبر من 1 تعني سجلين لمورد واحد. ثم اسم المورد بعد حذف كلمات الشكل القانوني مثل شركة ومؤسسة والمحدودة. التكرار يختبئ خلف اختلاف الاسم لا خلف اختلاف السجل.
كيف أتحقق من صحة الآيبان في ملف الموردين؟
فحصان: الطول والصيغة، فالآيبان السعودي SA ثم 22 رقماً (24 خانة كما في مثال قواعد البنك المركزي السعودي)، ثم خانتا التحقق بطريقة MOD 97-10 من المعيار ISO 7064 كما تنص ISO 13616: تُنقل الخانات الأربع الأولى إلى النهاية، ويُستبدل بكل حرف رقمه (A=10 إلى Z=35)، ويُقسم الناتج على 97، فإن كان الباقي 1 فالآيبان صحيح الكتابة. النجاح يثبت أن الرقم مكتوب كما يُكتب الآيبان، ولا يثبت أن الحساب يخص المورد.
ما الصيغة الصحيحة للرقم الضريبي في السعودية؟
رقم التسجيل في ضريبة القيمة المضافة، للمنشأة أو للمجموعة الضريبية، 15 رقماً يبدأ بـ 3 وينتهي بـ 3، كما يحدده معيار خصائص الأمان للفوترة الإلكترونية الصادر عن هيئة الزكاة والضريبة والجمارك. فحص الصيغة يكشف الرقم الناقص أو المحرّف، أما حالة التسجيل فتُعرف من خدمة التحقق في موقع الهيئة.
من يجب أن ينشئ المورد في النظام ومن يعتمده؟
شخصان مختلفان على الأقل: من يُدخل بيانات المورد لا يملك اعتماده، ومن يعتمد الفواتير لا يملك تعديل الآيبان. وحين يظهر في سجل النظام أن المستخدم نفسه أنشأ المورد واعتمده واعتمد فواتيره، فذلك خلل في فصل الصلاحيات يُعالج قبل أن يُسأل عمّا إذا كان قد استُغل.
المراجع
- Printed IBAN Account Formats — SAMA Rulebook — التعميم رقم 301000000391 بتاريخ 16/2/1430هـ: الآيبان يُطبع في مجموعات من أربع خانات تفصلها مسافة أو شرطة؛ المثال المطبوع SA39 1500 0999 1031 4343 0001 والإلكتروني SA3915000999103143430001
- Communiqué on the International Bank Account Number (No. 2008/6) — Central Bank of the Republic of Türkiye — المادة 4 والملحقان 2 و3: خانتا التحقق تُحسبان وتُفحصان بطريقة MOD 97-10 وفق ISO 7064؛ للتحقق تُحذف المسافات وتُنقل الخانات الأربع الأولى إلى النهاية وتُحوَّل الأحرف إلى أرقام وفق جدول التحويل (A=10 … Z=35)، ويجب أن يكون باقي القسمة على 97 مساوياً لـ 1
- Security Features Implementation Standards — Version 1.1 (2022-06-24) — هيئة الزكاة والضريبة والجمارك — جدول محتوى حقول طلب الشهادة (CSR): حقل organizationIdentifier هو رقم التسجيل في ضريبة القيمة المضافة للمكلف أو للمجموعة الضريبية، 15 رقماً يبدأ بـ 3 وينتهي بـ 3
- Occupational Fraud 2026: A Report to the Nations — ACFE — 2,402 حالة من 143 دولة؛ مخططات الفوترة بمدة وسيطة 14 شهراً قبل اكتشافها مقابل 12 شهراً لعموم الحالات؛ تعريف مخطط الفوترة ومثاله الشركة الصورية في شجرة الاحتيال (21% من الحالات، خسارة وسيطة 90,000 دولار)
- Excel specifications and limits — Microsoft Support — دقة الأرقام 15 خانة
مقالات ذات صلة
- تطابق بيانات الموردين والموظفين: مؤشرات احتيال المشتريات · مطابقة الموردين بالموظفين
- تضارب المصالح بين الموظفين والموردين: مؤشراته في البيانات وضوابطه · مطابقة الموردين بالموظفين
- التحقق من الرقم الضريبي والسجل التجاري للمورد: العناية الواجبة بقائمة الموردين · مطابقة الموردين بالموظفين
- الفواتير المدفوعة مرتين: كيف تحدث وكيف تُكتشف · كشف الفواتير المدفوعة مرتين
الأداة التي تنفّذ هذه المهمة: مطابقة الموردين بالموظفين. الدور: مراجع.