
تضارب المصالح بين الموظفين والموردين: مؤشراته في البيانات وضوابطه
صور تضارب المصالح بين الموظفين والموردين في المشتريات، ومؤشراته في بيانات الموردين والموظفين، وكيف تُدار الحالة بالمستندات لا بالاتهام، بمثال من حالتين.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة الموردين بالموظفين على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
تضارب المصالح بين الموظفين والموردين في المشتريات هو أن يكون للموظف الذي يختار المورد أو يعتمد فواتيره أو يستلم توريده مصلحة خاصة في ذلك المورد: يملكه، أو يملكه قريبه، أو يتقاضى منه مقابلاً، من غير إفصاح للمنشأة. تصنيف جمعية فاحصي الاحتيال المعتمدين (ACFE) يضعه تحت الفساد (Corruption) لا تحت اختلاس الأصول، لأن التوريد قد يكون حقيقياً والخسارة في السعر والجودة وغياب المنافسة. والحالة تُكشف من ثلاثة مصادر: إقرارات الإفصاح، وبيانات الموردين والموظفين حين يتشاركان آيباناً أو جوالاً أو عنواناً، وسجل النظام الذي يبيّن من أنشأ المورد ومن اعتمد فواتيره.
ما الذي يُعدّ تضارب مصالح في المشتريات
شجرة الاحتيال (Fraud Tree) التي تصنّف بها ACFE الاحتيال الوظيفي تضع تحت الفساد أربعة فروع: تضارب المصالح، والرشوة، والإكراميات غير المشروعة، والابتزاز الاقتصادي. وتحت تضارب المصالح فرعان: مخططات الشراء (Purchasing Schemes) ومخططات البيع. وتعرّف الفساد بأنه إساءة الموظف استخدام نفوذه في معاملة تجارية بما يخالف واجبه تجاه صاحب العمل، لتحقيق منفعة مباشرة أو غير مباشرة. مخطط الشراء هو الذي يخص المشتريات: مصلحة غير مُفصَح عنها لموظف في مورد يوجّه إليه الطلبات.
في العمل تأخذ المصلحة ثلاث صور. الأولى مورد يملكه الموظف نفسه، وغالباً مؤسسة فردية باسمه أو باسم تجاري مختلف تُدفع مستحقاتها إلى آيبانه. الثانية مورد يملكه قريب، فلا يظهر اسم الموظف في السجل التجاري، لكن الجوال أو العنوان أو البريد يتكرران بين الملفين. الثالثة مصلحة خفية في مورد لا صلة اسمية به: شراكة صامتة أو عمولة على كل أمر شراء، وهذه لا تكشفها البيانات الرئيسية وحدها بل تحليل الأسعار وتركّز الطلبات على مشترٍ واحد. وشركة التمرير بينهما تفصّلها المقالة الأساسية عن مطابقة بيانات الموردين بالموظفين.
حجم المشكلة في تقرير ACFE لعام 2026 (Occupational Fraud 2026: A Report to the Nations) الذي حلّل 2,402 حالة من 143 دولة: الفساد ظهر في 45% من الحالات بخسارة وسيطة 150,000 دولار، ومدة وسيطة 12 شهراً قبل اكتشافه، وبسرعة خسارة 12,500 دولار في الشهر. وفي عينة الشرق الأوسط وشمال أفريقيا (143 حالة) كان الفساد الأكثر شيوعاً بنسبة 59%. ومن العلامات السلوكية التي يسجّلها التقرير أن مرتكبي الفساد كانت تظهر عليهم «علاقة وثيقة غير معتادة بمورد أو عميل» في 29% من الحالات، مقابل 17% في عموم الحالات. هذه الصلة بين موظف ومورد هي ما يبحث عنه منتج مطابقة الموردين بالموظفين في البيانات، قبل أن يراها أحد في السلوك.
المؤشرات التي تظهر في البيانات
المؤشرات نوعان: تطابقات في البيانات الرئيسية بين ملف الموردين وملف الموظفين، وأنماط في سجل النظام ودورة الشراء. الأولى تُحسب آلياً، والثانية تحتاج استخراج سجل التدقيق (audit log) من النظام.
| المؤشر | أين يظهر | قوته |
|---|---|---|
| نفس الآيبان بين مورد وموظف | آيبان المورد في البيانات الرئيسية وآيبان الراتب في الموارد البشرية | مرتفع |
| نفس الجوال أو البريد | بيانات التواصل في الملفين | مرتفع |
| اسم الموظف الثلاثي كاملاً داخل اسم المورد | اسم المورد | متوسط |
| نفس العنوان بثلاث كلمات فأكثر | العنوان الوطني في الملفين | متوسط |
| المورد أنشأه المستخدم نفسه الذي يعتمد فواتيره | سجل التدقيق في النظام | إجرائي |
| المورد سُجّل قبل أول أمر شراء بأيام وطلباته كلها من مشترٍ واحد بلا عروض منافسة | تواريخ التسجيل وأوامر الشراء | إجرائي |
التطابقات المرتفعة تكشف الصورة الأولى غالباً، والجوال والعنوان يكشفان الثانية. ويسبق المطابقة كلها تنظيف ملف الموردين من التكرار والآيبانات الخاطئة، كما في مقالة فحص بيانات الموردين الأساسية، وإلا تطابق المورد المكرر مرتين وضاع الوقت في النسخة الخاطئة.
الضوابط: الإفصاح وفصل الصلاحيات والمطابقة الدورية
الضابط الأول إقرار الإفصاح. يُوقَّع عند التعيين، ويُجدَّد سنوياً، ويُطلب من أعضاء لجان الشراء قبل كل منافسة. قواعد السلوك الوظيفي التي نشرتها هيئة الرقابة ومكافحة الفساد لمنسوبيها نموذج لصياغة هذا الإقرار: المادة الرابعة توجب الإفصاح للرئيس المباشر عن أي حالة تعارض مصالح وقعت أو كانت محتملة الوقوع، وتعدّ منها التكليف بعمل متعلق بشكل مباشر بمصلحة أي من الأقارب حتى الدرجة الثالثة، وتلقي عرض أو هدية أو مقابل من أي نوع عند تأدية أي مهمة عمل. هذه القواعد تخص منسوبي الهيئة، لكن صياغتها تصلح أساساً لسياسة أي منشأة.
الضابط الثاني فصل الصلاحيات في دورة الشراء: من ينشئ المورد في البيانات الرئيسية لا يعتمده، ومن يعتمد الفاتورة لا يملك تعديل آيبان المورد، ومن يستلم التوريد غير من طلبه، مع حدود اعتماد تجعل الفاتورة فوق مبلغ معين تحتاج توقيعاً ثانياً. الموظف الذي يملك الصلاحيات الثلاث هو الذي تتحول مصلحته إلى خسارة بلا أثر.
الضابط الثالث المطابقة الدورية: إقرارات الإفصاح تُطابَق بملف الموردين على رقم السجل التجاري واسم المنشأة، وملف الموظفين يُطابَق بملف الموردين على الآيبان والجوال والبريد والعنوان والاسم، مرة على الأقل في السنة وعند كل تسجيل مورد جديد. تقرير ACFE يصنّف هذا تحت المراقبة والتحليل الاستباقي للبيانات، وكانت موجودة لدى 49% من المنشآت المتضررة، وارتبطت بخسارة وسيطة أقل بنسبة 53% وباكتشاف أسرع (9 أشهر مقابل 16).
مثال عملي: حالتان من المطابقة وما تلاهما
البيانات التالية توضيحية لشركة افتراضية. أُجريت المطابقة بين ملف الموردين (46 مورداً) وملف الموظفين (120 موظفاً) بعد توحيد الصيغ، فظهر تطابقان.
| الحالة | المورد | الموظف | القيمة المشتركة بعد التوحيد | أنشأ المورد | يعتمد فواتيره |
|---|---|---|---|---|---|
| 1 | V-3104 مؤسسة الرواسي للتوريدات الكهربائية | E-217 مشرف مشتريات | الجوال 966556781234 | المستخدم U-217 | المستخدم U-217 |
| 2 | V-3119 شركة بوابة الخليج للصيانة | E-305 محاسب في الحسابات الدائنة | العنوان «حي الياسمين، شارع أنس بن مالك، الرياض» (7 كلمات) | المستخدم U-110 | المستخدم U-402 |
إعادة الحساب مباشرة: في الحالة 1 جوال المورد مكتوب 0556781234 وجوال الموظف +966 55 678 1234؛ بحذف المسافات وعلامة الزائد ثم أخذ الخانات التسع الأخيرة وإضافة 966 يصبح كلاهما 966556781234. في الحالة 2 العنوان نفسه حرفاً بحرف في الملفين، وعدد كلماته 7 فوق الحد الأدنى 3. ثم استُخرج من سجل النظام من أنشأ كل مورد ومن اعتمد فواتيره، ولم يُكلَّم أحد من الموظفين قبل اكتمال المستندات.
| خطوة المتابعة | الحالة 1 | الحالة 2 |
|---|---|---|
| نموذج تسجيل المورد | أنشأه U-217 واعتمده U-217 في اليوم نفسه، بلا توقيع ثانٍ | أنشأه موظف البيانات الرئيسية U-110 بطلب من قسم الصيانة، واعتمده مدير الصيانة |
| إقرار الإفصاح | لا إقرار في ملف الموظف منذ تعيينه قبل 3 سنوات | إقرار موقّع قبل 14 شهراً يذكر أن شقيق الموظف يملك المورد |
| أوامر الشراء والفواتير | 11 أمر شراء خلال 9 أشهر بإجمالي 184,500 ريال، كلها بالأمر المباشر بلا عروض منافسة | 3 فواتير بإجمالي 42,000 ريال، لكل منها ثلاثة عروض أسعار، والاعتماد خارج صلاحيات الموظف |
| المدفوعات | إلى آيبان لا يطابق آيبان الموظف، باسم المؤسسة | إلى آيبان الشركة |
| النتيجة | يُحال الملف بمستنداته إلى الجهة التي تملك قرار التحقيق وفق سياسة المنشأة، مع إيقاف الدفعات المعلقة للمورد حتى انتهائه | تُغلق الملاحظة بمذكرة، ويُدرج المورد في سجل تعارض المصالح، ويُثبَّت استبعاد الموظف من أي صلاحية على فواتيره |
المؤشر في الحالتين واحد من حيث القوة، والنتيجتان متعاكستان، والفرق كله في المستندات. الحالة 2 علاقة قرابة مُفصَح عنها ومُدارة، وهي ما تُسجَّل كحالة تعارض مُفصَح عنها لا كمخالفة. والحالة 1 لم يثبت فيها شيء بعد؛ ما ثبت أن مورداً يحمل جوال مشرف المشتريات، وأن المشرف أنشأه واعتمده واشترى منه بالأمر المباشر، ولم يُفصح، وهذا كافٍ لإحالة الملف لا لإصدار حكم.
الطريقة اليدوية في Excel
مطابقة الآيبان والجوال والاسم بين الملفين تشرحها المقالة الأساسية بصيغها كاملة، ويُضاف هنا ما يخص تضارب المصالح تحديداً. مؤشر فصل الصلاحيات، مع عمود من أنشأ المورد في H وعمود من يعتمد فواتيره في I من سجل النظام: =IF(AND(H2<>"",H2=I2),"نفس المستخدم",""). ومطابقة إقرارات الإفصاح بملف الموردين على رقم السجل التجاري، مع ورقة «الإفصاحات» وأرقام السجلات المُفصَح عنها في عمودها C: =IF(COUNTIF(الإفصاحات!$C:$C,F2)>0,"مُفصَح عنه",""). ومطابقة العنوان بشرط الحد الأدنى من الكلمات، مع العنوان في G في الملفين: =IF(LEN(TRIM(G2))-LEN(SUBSTITUTE(TRIM(G2)," ",""))+1>=3,COUNTIF(الموظفين!$G:$G,TRIM(G2)),0).
أين تقع الأخطاء الشائعة
أول خطأ هو الحديث مع الموظف قبل المستندات. التطابق في الجوال يُفسَّر في دقيقة بـ«قريبي يستخدم رقمي للتواصل»، وقد يكون صحيحاً، لكن فرصة جمع المستندات من غير تدخل تضيع. الترتيب الصحيح: مطابقة، ثم مستندات، ثم حديث.
الخطأ الثاني اعتبار وجود الإفصاح نهاية الملاحظة. الإفصاح يثبت أن الموظف لم يُخفِ المصلحة، ولا يثبت أنه خرج من سلسلة القرار؛ الحالة 2 أُغلقت لأن الاعتماد كان خارج صلاحياته وعروض الأسعار موجودة، لا لأن الإقرار موقّع.
الخطأ الثالث الاكتفاء بالمطابقة على البيانات، مع أن مورد القريب لا يحمل في الغالب أي بيانات مشتركة مع الموظف. إقرارات الإفصاح وبيانات السجل التجاري، التي تشرح طريقة التحقق منها مقالة التحقق من الرقم الضريبي والسجل التجاري للمورد، هي المصدر الوحيد لهذه الصورة، فتُطابَق هي الأخرى بملف الموردين.
وآخرها تجاهل التكرار: مورد واحد بسجلين يظهر في المطابقة بسجل ويغيب عن الآخر، فيُغلق الملف على النسخة النظيفة، فضلاً عن خطر الفاتورة المدفوعة مرتين الذي تفصّله مقالة الفواتير المدفوعة مرتين.
كيف يختصر المنتج المهمة
منتج مطابقة الموردين بالموظفين ينفّذ المطابقة بين الملفين على جهازك، بلا اتصال بالإنترنت وبقراءة فقط لملفاتك، ويُخرج ملف نتائج جديداً في مجلد Results.
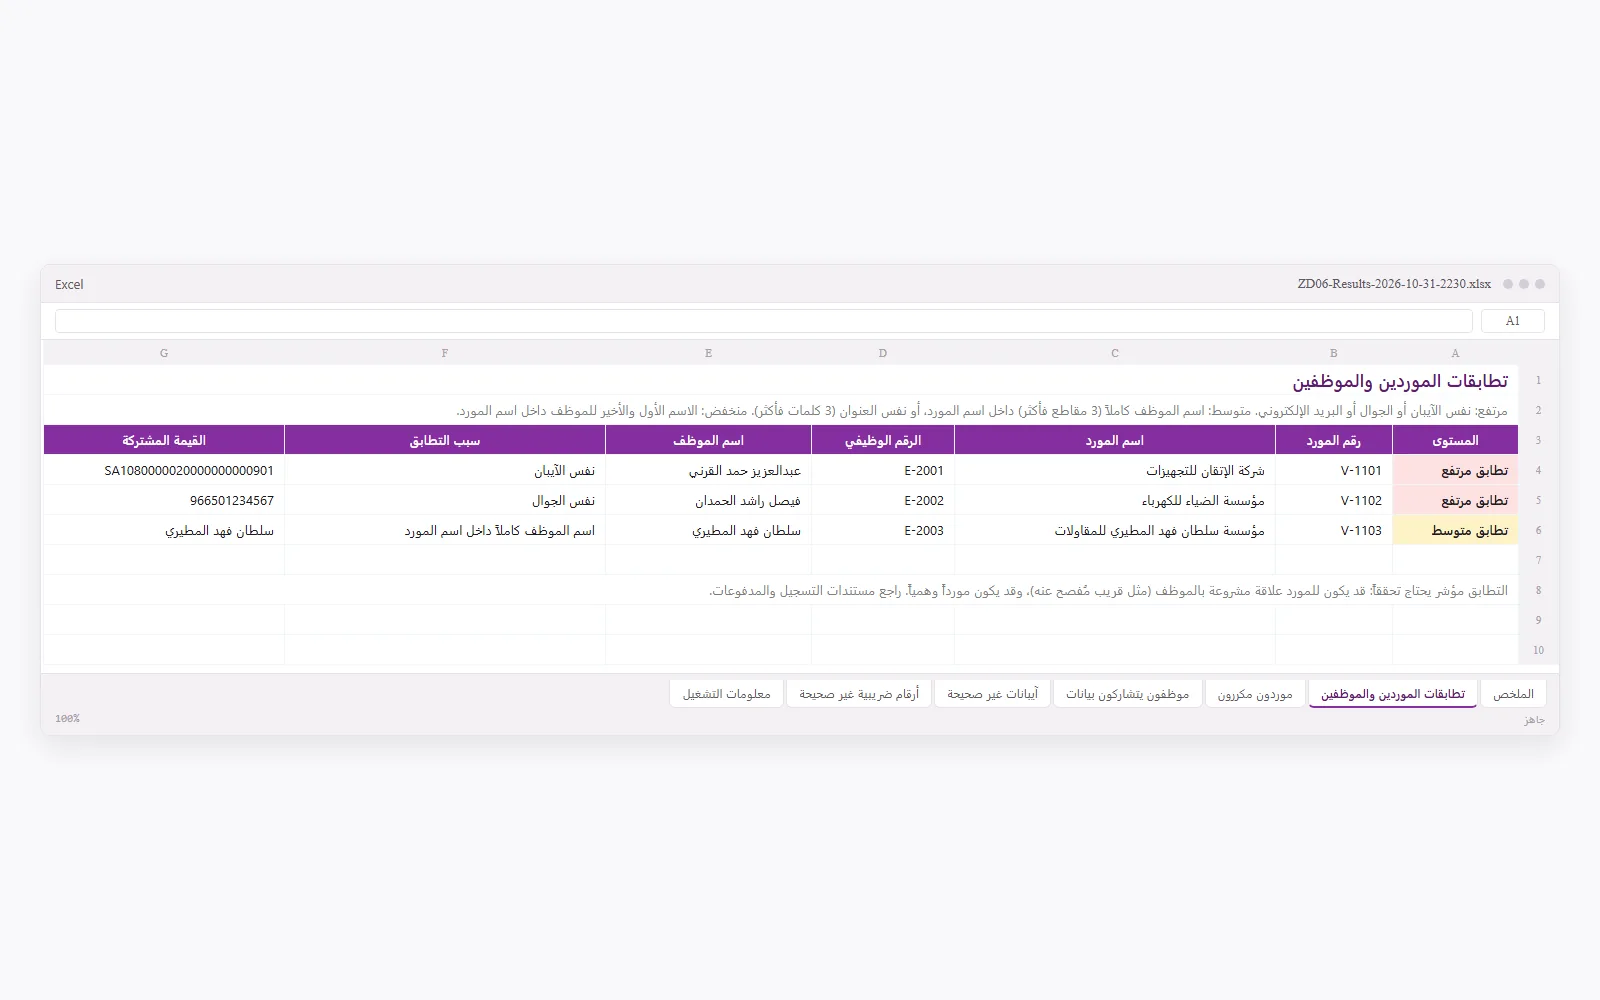
يقرأ المنتج Vendors.xlsx (اسم المورد إلزامي، ثم الآيبان والجوال والبريد والعنوان والسجل التجاري والرقم الضريبي) وEmployees.xlsx (الرقم الوظيفي واسم الموظف إلزاميان، ثم الآيبان والجوال والبريد والعنوان ورقم الهوية)، بشرط عمود واحد مشترك على الأقل من الآيبان أو الجوال أو البريد. يوحّد الآيبان والجوال والبريد والاسم، ويُخرج التطابقات بالمستوى والسبب والقيمة المشتركة، وفي أوراق أخرى الموردين المكررين والموظفين الذين يتشاركون بيانات والآيبانات والأرقام الضريبية غير الصحيحة. أما المؤشران الإجرائيان، من أنشأ المورد ومن اعتمد فواتيره، فمصدرهما سجل النظام لا المنتج، ويُضمّان إلى الملف يدوياً.
التطابق مؤشر لا إثبات
ما يُخرجه الفحص قائمة أطراف تستحق فتح ملف مستندي، وليس قائمة مخالفين. الجوال المشترك قد يكون لقريب مُفصَح عنه، والعنوان المشترك قد يكون سكناً مشتركاً. الفحص الدوري بأداة من أدوات المراجع مثل مطابقة الموردين بالموظفين يضع المؤشر أمام المراجع في وقته، والحكم المهني والمسؤولية عن الإحالة أو الإغلاق يبقيان مع المراجع والإدارة وفق سياسة المنشأة.
أسئلة شائعة
ما المقصود بتضارب المصالح في المشتريات؟
أن يكون للموظف الذي يختار المورد أو يعتمد فواتيره أو يستلم توريده مصلحة خاصة في ذلك المورد: ملكية كاملة أو جزئية، أو قرابة بمالكه، أو عمولة منه، من غير إفصاح للمنشأة. تصنيف ACFE يضعه تحت الفساد في فرع «تضارب المصالح: مخططات الشراء»، لأن الموظف يسيء استخدام نفوذه في معاملة لمصلحته لا لمصلحة صاحب العمل.
هل يجب على الموظف الإفصاح إذا كان قريبه يملك شركة موردة؟
نعم حيث توجد سياسة لتعارض المصالح، والمطلوب فيها الإفصاح والخروج من سلسلة الاختيار والاعتماد، لا منع التعامل بالضرورة. قواعد السلوك الوظيفي التي نشرتها هيئة الرقابة ومكافحة الفساد لمنسوبيها تعدّ التكليف بعمل متعلق مباشرة بمصلحة قريب حتى الدرجة الثالثة حالة تعارض مصالح يجب الإفصاح عنها للرئيس المباشر، وهي صيغة صالحة لأن تُنقل إلى سياسة أي منشأة.
كيف أكتشف أن موظفاً يملك شركة موردة؟
من ثلاثة مصادر: إقرارات الإفصاح إن وُجدت، ومطابقة بيانات الموردين ببيانات الموظفين على الآيبان والجوال والبريد والعنوان والاسم، ثم سجلات النظام التي تبيّن من أنشأ المورد ومن اعتمد فواتيره. اسم المالك الظاهر في بيانات السجل التجاري يُقارن بأسماء الموظفين وأقاربهم المُفصَح عنهم. أي مؤشر منها سبب لفتح ملف مستندي، لا نتيجة نهائية.
ماذا أفعل عند اكتشاف تطابق بين مورد وموظف؟
تُجمع المستندات قبل أي حديث مع الموظف: نموذج تسجيل المورد ومن اعتمده، وإقرار الإفصاح إن وُجد، وأوامر الشراء والفواتير وعروض الأسعار المنافسة، وسجل المدفوعات. إن كان هناك إفصاح موثق وخرج الموظف من سلسلة الاعتماد فعلاً تُغلق الملاحظة بمذكرة. وإن لم يكن يُرفع الملف لمن يملك قرار التحقيق في المنشأة وفق سياستها.
هل تضارب المصالح احتيال دائماً؟
لا. المصلحة المُفصَح عنها والمُدارة بإبعاد الموظف عن القرار علاقة مشروعة تُسجَّل في سجل تعارض المصالح لدى المنشأة. ما يحوّلها إلى فساد بالمعنى الذي يقيسه تقرير ACFE هو الإخفاء مع إساءة استخدام النفوذ: اختيار المورد أو اعتماد فواتيره أو تمرير سعر أعلى لمصلحة الموظف نفسه.
المراجع
- Occupational Fraud 2026: A Report to the Nations — ACFE — 2,402 حالة من 143 دولة؛ الفساد في 45% من الحالات بخسارة وسيطة 150,000 دولار ومدة وسيطة 12 شهراً وسرعة خسارة 12,500 دولار شهرياً؛ الشرق الأوسط وشمال أفريقيا 143 حالة، الفساد في 59% منها؛ العلاقة الوثيقة غير المعتادة بمورد أو عميل علامة سلوكية في 29% من حالات الفساد مقابل 17% في عموم الحالات؛ المراقبة والتحليل الاستباقي للبيانات لدى 49% من المنشآت المتضررة مع خسارة وسيطة أقل بنسبة 53% ومدة 9 أشهر مقابل 16؛ تعريف الفساد في المسرد
- The Fraud Tree: Occupational Fraud and Abuse Classification System (2026) — ACFE — فرع الفساد: تضارب المصالح (مخططات الشراء، مخططات البيع)، الرشوة (عمولات الفواتير، التلاعب بالعطاءات)، الإكراميات غير المشروعة، الابتزاز الاقتصادي؛ وتعريف الفساد بأنه إساءة الموظف استخدام نفوذه في معاملة تجارية بما يخالف واجبه تجاه صاحب العمل لتحقيق منفعة مباشرة أو غير مباشرة
- قواعد السلوك الوظيفي — هيئة الرقابة ومكافحة الفساد — المادة الرابعة: وجوب الإفصاح للرئيس المباشر عن أي حالة تعارض مصالح وقعت أو محتملة، ومنها التكليف بعمل متعلق مباشرة بمصلحة أي من الأقارب حتى الدرجة الثالثة، وتلقي عرض أو هدية أو مقابل عند تأدية مهمة؛ والمادة الثالثة: عدم استغلال الوظيفة لمصلحة خاصة وعدم قبول مزية أو هدية من الجهات المتعاملة معها. القواعد موجّهة لمنسوبي الهيئة وتُستشهد بها هنا نموذجاً لصياغة الإفصاح
مقالات ذات صلة
- تطابق بيانات الموردين والموظفين: مؤشرات احتيال المشتريات · مطابقة الموردين بالموظفين
- فحص بيانات الموردين الأساسية: الموردون المكررون والآيبان والرقم الضريبي · مطابقة الموردين بالموظفين
- التحقق من الرقم الضريبي والسجل التجاري للمورد: العناية الواجبة بقائمة الموردين · مطابقة الموردين بالموظفين
- الفواتير المدفوعة مرتين: كيف تحدث وكيف تُكتشف · كشف الفواتير المدفوعة مرتين
الأداة التي تنفّذ هذه المهمة: مطابقة الموردين بالموظفين. الدور: مراجع.