
كيف تسترد من المورد فاتورة دُفعت مرتين: الخطاب والمستندات والقيد
بعد تأكيد الفاتورة المدفوعة مرتين: ملف الإثبات، ونموذج خطاب المطالبة، والرد أو الخصم من الدفعة التالية، والقيود المحاسبية، بمثال لموردين اثنين.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج كشف الفواتير المدفوعة مرتين على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
استرداد المبالغ المدفوعة مرتين من المورد عملية بين منشأتين، لا طلب «رد مبلغ» لمستهلك عبر البنك. تبدأ بعد تأكيد التكرار بملف إثبات من سندي الصرف وإثبات البنك والفاتورة، ثم خطاب مطالبة بالفرق فقط، ثم أحد طريقين: رد نقدي من المورد أو خصم موثق من فاتورته التالية، ويُقيَّد المبلغ ذمة مدينة على المورد حتى تسويته ويُعمَّر كأي ذمة. هذه المقالة تعطي نموذج الخطاب والقيود ومثالاً لموردين اثنين. كيف تحدث الفاتورة المدفوعة مرتين وكيف تُكشف موضوع الفواتير المدفوعة مرتين: كيف تحدث وكيف تُكتشف، وورقة «مكرر مؤكد» من منتج كشف الفواتير المدفوعة مرتين هي ما يُرفق بالمطالبة.
ملف الإثبات قبل الخطاب
المورد لا يرد مبلغاً لأن جدولاً في Excel قال إن الفاتورة مكررة. الملف الذي يُرفق بالمطالبة يحوي الفاتورة الأصلية كما وردت من المورد، وسندي الصرف بتاريخيهما ورقميهما، وإثبات البنك لكل دفعة من سطر كشف الحساب أو تأكيد التحويل، وأمر الشراء وإذن الاستلام إن وُجدا لإثبات أن التوريد واحد، وسطراً يشرح لماذا الرقمان رقم واحد إذا اختلفت كتابتهما، مثل INV-8814 و8814. المبلغ المطالب به هو مجموع المجموعة ناقص الفاتورة الأولى المستحقة فعلاً، لا مجموع المجموعة كله.
التأخير يكلّف. في تقرير GAO عن مدفوعات مقاولي وزارة الدفاع الأمريكية (GAO-02-635) ردّ مقاول دفعة مكررة بمبلغ 1,855,788 دولاراً بعد نحو 15 شهراً من الدفع، ومن 546 دفعة زائدة سُجّل لها تاريخا الاكتشاف والرد لم يُرد خلال 30 يوماً سوى 75، ورُدّت 294 بعد أكثر من 90 يوماً، وكان 47% من رصيد الذمم المدينة على المقاولين قائماً لأكثر من 90 يوماً. الإجراء الذي يصفه التقرير عند اكتشاف الدفعة الزائدة بسيط: خطاب مطالبة أولي، و«مقاصة» تخفّض ما يُدفع على الفواتير قيد المعالجة لتحصيل المبلغ.
خطاب المطالبة باسترداد مبلغ مدفوع مرتين
الخطاب صفحة واحدة بالوقائع والأرقام، لا بالاتهام، لأن الحالة قد تكون خطأ إدخال لا احتيال، والخطاب يسبق إثبات أيهما. نموذج يُعدَّل بحسب الحالة:
الموضوع: مطالبة باسترداد مبلغ مدفوع مرتين عن الفاتورة رقم [رقم الفاتورة]
السادة [اسم المورد]،
بمراجعة مدفوعاتنا لكم تبيّن أن فاتورتكم رقم [الرقم] بتاريخ [التاريخ] بمبلغ [المبلغ] ر.س سُدِّدت مرتين: بالسند [رقم السند الأول] في [التاريخ] وبالسند [رقم السند الثاني] في [التاريخ]، بتحويلين إلى حسابكم المنتهي بـ[آخر أربع خانات]. مرفق صورة الفاتورة وتأكيدا التحويل.
نرجو رد المبلغ الزائد وقدره [المبلغ] ر.س إلى حسابنا [الآيبان] خلال [15] يوم عمل من تاريخه، أو إفادتنا كتابياً بالموافقة على خصمه من فاتورتكم التالية. وإن كان في سجلاتكم ما يخالف ذلك نرجو تزويدنا بكشف حسابنا لديكم للفترة من [تاريخ] إلى [تاريخ].
[المسمى الوظيفي والتوقيع والتاريخ]
الرد النقدي أو الخصم من الفاتورة التالية
الرد النقدي أنظف: يدخل البنك ويُقفل الذمة ويُقارَن بالمبلغ المطالب به. الخصم من الفاتورة التالية أسرع عملياً مع المورد الدائم، وشرطه أن يكون موثقاً من الطرفين قبل تنفيذه: موافقة كتابية من المورد على مبلغ الخصم والفاتورة التي سيُخصم منها، وإشارة في سند الصرف إلى الذمة التي أُقفلت. بغير ذلك يختفي الخصم في الفرق بين الفاتورة والمدفوع، ولا يجده المراجع ولا المورد بعد سنة. ينبّه تقرير GAO إلى أن المقاصات التي يتفق عليها ضباط التعاقد مع المقاولين مباشرة قد لا يُبلَّغ بها مركز الصرف فلا تدخل في إحصائه، وفي تقييم OIG لعام 2021 أُصلحت دفعة زائدة بإنشاء رصيدين دائنين لحساب المورد ثم خصمهما يدوياً من فاتورته التالية، فظهر الخصم في بيانات الدفع كأنه دفعة مكررة. التوثيق يمنع الالتباسين.
القيود المحاسبية
الدفعة الثانية سُجّلت غالباً مديناً على حساب المورد أو على المصروف. عند تأكيد التكرار تُنقل إلى ذمة مدينة باسم المورد:
- عند التأكيد: من حـ/ ذمم مدينة، مبالغ مستردة من الموردين (المورد)، إلى حـ/ الموردين، أو المصروف إذا سُجّلت عليه.
- عند الرد النقدي: من حـ/ البنك، إلى حـ/ ذمم مدينة، مبالغ مستردة من الموردين.
- عند الخصم من الفاتورة التالية: من حـ/ الموردين بكامل الفاتورة الجديدة، إلى حـ/ البنك بالصافي المدفوع، وإلى حـ/ ذمم مدينة بمبلغ الخصم.
الحسابات بحسب دليل حسابات المنشأة، والمهم أن المبلغ يظهر ذمة مدينة ظاهرة في ميزان المراجعة من يوم التأكيد إلى يوم التسوية، لا رصيداً مديناً مدفوناً في حساب المورد.
ضريبة القيمة المضافة والإشعار الدائن
بحسب الدليل التفصيلي للفوترة الإلكترونية من هيئة الزكاة والضريبة والجمارك (الإصدار الثاني)، الإشعار الدائن يصدره البائع لرد مبلغ للمشتري أو لتصحيح فاتورة صدرت بخطأ، ويُصدر بالإشارة إلى الفاتورة الأصلية وفق المادتين 40(1) و54(3) من اللائحة التنفيذية لضريبة القيمة المضافة، وإصداره بلا إشارة إلى الفاتورة الأصلية مخالفة للمادة 54؛ والفاتورة الصادرة لا تُعدَّل ولا تُحذف، و«إلغاؤها» لا يكون إلا بإشعار دائن مرتبط بها وإصدار فاتورة جديدة. من ذلك تتفرّع حالتان. إذا أصدر المورد فاتورة ضريبية واحدة وسدّدتها مرتين فالفاتورة وقيمتها وضريبتها لم تتغير، والمبلغ المردود تسوية مالية. أما إذا كان بين يديك فاتورتان ضريبيتان برقمين مختلفين عن توريد واحد فالثانية صدرت بخطأ، وتصحيحها عند المورد بإشعار دائن يشير إليها، وما خُصم من ضريبة مدخلات عليها يحتاج تصحيحاً في الإقرار. تحديد المعالجة في الحالتين، خاصة إذا وقعت الفاتورة الثانية في فترة ضريبية سابقة، يُحسم مع المستشار الضريبي قبل إقفال الإقرار.
مثال عملي: موردان
البيانات توضيحية لشركة افتراضية، «شركة الأصيل للمقاولات». فحص مدفوعات أغسطس 2026 أكّد مجموعتين في 2 سبتمبر، وأُرسل الخطابان في 3 سبتمبر:
| المورد | الفاتورة | المبلغ | السند الأول | السند الثاني | المطالب به | طريقة التسوية | تاريخ التسوية | الأيام من الخطاب |
|---|---|---|---|---|---|---|---|---|
| شركة النماء للتكييف | 8814 | 14,250.00 | PV-4120 في 05/08/2026 | PV-4163 في 19/08/2026 | 14,250.00 | تحويل بنكي وارد | 28/09/2026 | 25 |
| مؤسسة البراق للنقل | 3052 | 6,780.00 | PV-4131 في 09/08/2026 | PV-4170 في 24/08/2026 | 6,780.00 | خصم من الفاتورة 3107 (10,300.00) بموافقة كتابية في 10/09/2026 | 30/09/2026 | 27 |
المطالب به لكل مورد = مجموع المجموعة − الفاتورة الأولى: 28,500.00 − 14,250.00 = 14,250.00، و13,560.00 − 6,780.00 = 6,780.00؛ الإجمالي 21,030.00 ر.س. قيود البراق: عند التأكيد ذمة مدينة 6,780.00 مقابل حساب المورد؛ وعند سداد الفاتورة 3107 يُحمَّل حساب المورد 10,300.00، ويُدفع من البنك 3,520.00، وتُقفل الذمة بـ6,780.00. تعمير سجل الاستردادات في 31/10/2026: المجموعتان مسوّاتان، القائم صفر، ومتوسط أيام التحصيل (25 + 27) ÷ 2 = 26 يوماً.
متابعة الاستردادات في Excel
سجل الاستردادات ورقة بأعمدة: المورد في A، والفاتورة في B، والمبلغ المطالب به في C، وتاريخ الخطاب في D، وتاريخ التسوية في E، والمبلغ المسوّى في F، وطريقة التسوية في G. الأيام في H: =IF(E2="",TODAY()-D2,E2-D2)، وشريحة التعمير في I: =IF(H2<=30,"حتى 30",IF(H2<=90,"31–90","أكثر من 90"))، والقائم: =SUMIFS(C:C,E:E,"")، والقائم لأكثر من 90 يوماً: =SUMIFS(C:C,E:E,"",D:D,"<"&(TODAY()-90)). ما جاوز 30 يوماً يُذكَّر به كتابياً، وما جاوز 90 يُنقل إلى الخصم من الدفعة التالية أو إلى الإدارة القانونية بحسب حجمه.
الأخطاء الشائعة في الاسترداد
المطالبة بمجموع المجموعة كله بدل الفرق تُفقد الخطاب مصداقيته من أول رد. والخصم من الفاتورة التالية بلا موافقة كتابية يُحدث نزاعاً على رصيد كشف الحساب بعد أشهر. وترك المبلغ في حساب المورد رصيداً مديناً بدل نقله إلى ذمة مدينة يخفيه عن التعمير فيُنسى. وإقفال الذمة بقيد يومية باسم «تسوية» بلا إثبات بنكي أو موافقة خصم يحوّل خطأ الدفع إلى خطأ قيد. ومعاملة كل حالة كخطأ بريء بلا تسجيل؛ المورد الذي يتكرر عنده التكرار يستحق قراءة ورقة «الموردون الأكثر تكراراً» وسؤالاً عن السبب.
كيف يختصر المنتج المهمة
في منتج كشف الفواتير المدفوعة مرتين ورقة «مكرر مؤكد» هي مرفق المطالبة جاهزاً: لكل مجموعة الفواتير بأرقامها كما وردت والرقم بعد التوحيد والتاريخ والمبلغ ورقم المستند والصف في الملف الأصلي، ثم عدد المجموعات والفواتير والمبلغ الممكن استرداده بقاعدة مجموع المجموعة ناقص أول فاتورة:
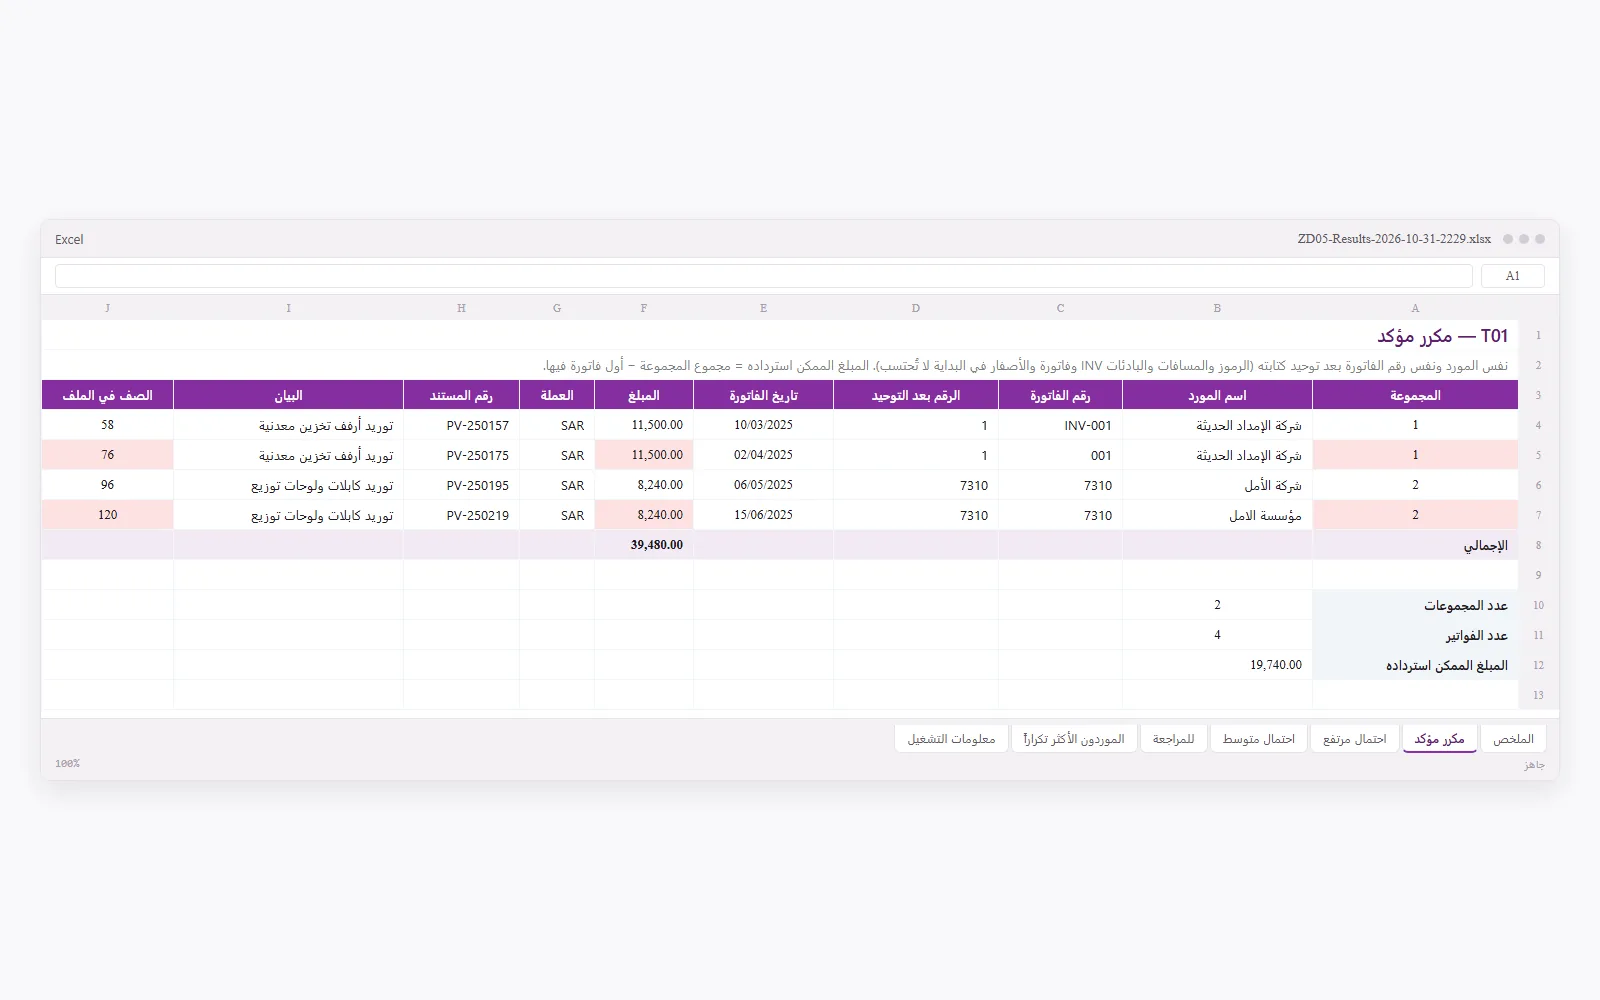
وورقة «الموردون الأكثر تكراراً» ترتّب الموردين بعدد المجموعات والمبالغ فتبدأ المطالبة بالأكبر. المنتج يقف عند الكشف والحساب؛ الخطاب والقيد والمتابعة عملك.
الوقاية بعد الاسترداد
كل استرداد سؤال عن الثغرة التي سمحت بالدفعة الثانية: رقم فاتورة المورد ليس حقلاً إلزامياً، أو فحص التكرار في النظام يقارن النص حرفياً، أو المورد مسجّل برقمين، أو الإشعار الدائن أُدخل بمبلغ موجب، أو دُفع رصيد كشف الحساب دفعة واحدة. سدّ الثغرة في إجراء الحسابات الدائنة يساوي أكثر من الاسترداد نفسه، وإعادة الفحص كل فترة قبل اعتماد الدفعات الكبيرة ضمن اختبارات مراجعة مدفوعات الموردين يكشف ما تسرّب. ولماذا لا يكفي فحص التكرار العادي في لماذا يفوّت فحص التكرار في Excel الفواتير المدفوعة مرتين.
تنبيه مهني
المجموعة المؤكدة في ملف النتائج قرينة تُفتح مستنداتها قبل أن يُكتب الخطاب، وقرار المطالبة أو التسوية أو التحقيق لفريق الحسابات الدائنة والمراجعة بحسب وقائع كل حالة، والمعالجة الضريبية للمستشار الضريبي. للمراجع الذي يعدّ ملفات الاسترداد لعملاء مختلفين تجمع صفحة أدوات المراجعة الداخلية والخارجية أدوات هذا الفحص وما يجاوره من فحص الموردين، وأقصر طريق إلى ورقة «مكرر مؤكد» من تقرير المدفوعات القادم كشف الفواتير المدفوعة مرتين.
أسئلة شائعة
هل أطالب المورد بمجموع الفاتورتين أم بالفرق؟
بالفرق فقط. الفاتورة الأولى مستحقة فعلاً عن توريد تم، والمطالبة هي مجموع المجموعة ناقص الفاتورة الأولى: فاتورة 14,250.00 دُفعت مرتين يُطالَب فيها بـ14,250.00 لا بـ28,500.00. المطالبة بالمجموع كله تُفقد الخطاب مصداقيته من أول رد.
هل يجوز خصم المبلغ من الفاتورة التالية بدل طلب رده؟
نعم مع المورد الدائم، بشرط موافقة كتابية منه على مبلغ الخصم والفاتورة التي سيُخصم منها قبل التنفيذ، وإشارة في سند الصرف إلى الذمة التي أُقفلت. الخصم غير الموثق يختفي في فرق الفاتورة والمدفوع ويفتح نزاعاً على كشف الحساب بعد أشهر.
هل أحتاج إشعاراً دائناً من المورد عند استرداد دفعة مكررة؟
إذا كانت فاتورة ضريبية واحدة سُدّدت مرتين فالفاتورة لم تتغير والمبلغ المردود تسوية مالية. أما إذا أصدر المورد فاتورتين ضريبيتين عن توريد واحد فالثانية صدرت بخطأ وتصحيحها بإشعار دائن يشير إليها وفق دليل الفوترة الإلكترونية. المعالجة في الإقرار تُحسم مع المستشار الضريبي.
ماذا أفعل إذا لم يرد المورد خلال المهلة؟
تذكير كتابي بعد 30 يوماً مع إعادة إرفاق الملف، ثم الانتقال إلى الخصم من دفعته التالية بموافقته، وتعليق أي دفعة جديدة له حتى التسوية إذا رفض. ما جاوز 90 يوماً يُحال بحسب حجمه إلى الإدارة القانونية.
كيف أقيّد المبلغ المدفوع مرتين حتى يُسترد؟
عند التأكيد يُنقل من حساب المورد أو المصروف إلى ذمة مدينة باسم المورد تحت «مبالغ مستردة من الموردين»، فتظهر في ميزان المراجعة وفي التعمير. وعند الرد يُقفل بالبنك، وعند الخصم يُقفل مقابل الفاتورة التالية بالصافي المدفوع.
المراجع
- GAO-02-635: DOD Contract Management — Overpayments Continue and Management and Accounting Issues Remain — إجراء خطاب المطالبة ثم المقاصة من الفواتير قيد المعالجة (ص 5)؛ رد دفعة مكررة بعد 15 شهراً (ص 12)؛ من 546 دفعة زائدة رُدّت 75 خلال 30 يوماً و294 بعد 90 يوماً، و47% من الذمم قائمة لأكثر من 90 يوماً (ص 18)؛ المقاصات المتفق عليها خارج مركز الصرف لا تُحصى (ص 11).
- Detailed Guidelines for E-Invoicing (Version 2, May 2023) — هيئة الزكاة والضريبة والجمارك — الإشعار الدائن يصدره البائع لرد مبلغ للمشتري أو لتصحيح فاتورة صدرت بخطأ (البند 2.6)، ويُصدر بالإشارة إلى الفاتورة الأصلية وفق المادتين 40(1) و54(3) من اللائحة التنفيذية (البند 4.3)، والفاتورة لا تُعدَّل ولا تُحذف و«إلغاؤها» بإشعار دائن وفاتورة جديدة فقط (متطلبات الحل المتوافق).
- OIG Report 2021-IT-C-002: Forensic Evaluation of the Bureau's Vendor Payment Process — Federal Reserve Board / CFPB OIG — تصحيح دفعة زائدة برصيدين دائنين وخصم يدوي من الفاتورة التالية ظهر في البيانات كأنه دفعة مكررة (ص 3).
مقالات ذات صلة
- الفواتير المدفوعة مرتين: كيف تحدث وكيف تُكتشف · كشف الفواتير المدفوعة مرتين
- مراجعة مدفوعات الموردين: ثمانية اختبارات على دورة المشتريات والمدفوعات بمثال محسوب · كشف الفواتير المدفوعة مرتين
- لماذا يفوّت فحص التكرار في Excel الفواتير المدفوعة مرتين، وكيف توحّد رقم الفاتورة قبل العدّ · كشف الفواتير المدفوعة مرتين
- تطابق بيانات الموردين والموظفين: مؤشرات احتيال المشتريات · مطابقة الموردين بالموظفين
الأداة التي تنفّذ هذه المهمة: كشف الفواتير المدفوعة مرتين. الدور: مراجع · محاسب.