
مراجعة مدفوعات الموردين: ثمانية اختبارات على دورة المشتريات والمدفوعات بمثال محسوب
ثمانية اختبارات في مراجعة مدفوعات الموردين: التكرار، وبلا أمر شراء، والمورد غير المسجّل، والالتزامات غير المسجّلة، بمثال من 10 دفعات وصيغ Excel جاهزة.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج كشف الفواتير المدفوعة مرتين على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
مراجعة مدفوعات الموردين تقوم على ثمانية اختبارات جوهرية تُجرى على سجل الدفعات كاملاً لا على عيّنة: الدفع المكرر، والدفع بلا أمر شراء أو إذن استلام، والدفع لمورد غير مسجّل في ملف الموردين، والمبالغ المدوّرة، والمبالغ التي تقف تحت حد الاعتماد بقليل، والدفع في عطلة الأسبوع، والالتزامات غير المسجّلة في نهاية الفترة، ومطابقة كشف حساب المورد. كل اختبار صيغة أو عمود مساعد في Excel، والنتيجة قائمة قصيرة من الدفعات تُفتح مستنداتها. هذه المقالة تشرح الاختبارات، وتطبّقها على سجل من 10 دفعات فيه ثلاث ملاحظات، وتحدد ما يختصره منتج كشف الفواتير المدفوعة مرتين وما يبقى يدوياً.
الاختبارات الثمانية على دورة المشتريات والمدفوعات
الدفع المكرر. الفاتورة نفسها تُصرف مرتين تحت رقمين مختلفي الكتابة أو تحت مورد مسجّل مرتين. الاختبار يجمع الدفعات على مفتاح من اسم المورد ورقم الفاتورة بعد توحيد كتابتهما، لا على رقم السند الداخلي الفريد بطبيعته. أسبابه وطريقة التوحيد ومستويات التطابق في المقالة الأساسية الفواتير المدفوعة مرتين: كيف تحدث وكيف تُكتشف. وفي تقرير GAO عن مدفوعات مقاولي وزارة الدفاع الأمريكية (GAO-02-635) كانت 6 من 12 رداً طوعياً راجعها الفريق دفعات مكررة، منها فاتورة قُدمت ورقياً ثم إلكترونياً فدُفعت النسختان في يوليو 2001؛ قناتان لفاتورة واحدة.
الدفع بلا أمر شراء أو إذن استلام. المطابقة الثلاثية بين أمر الشراء وإذن الاستلام والفاتورة هي الرقابة الأصلية على المشتريات، والدفعة التي يغيب عنها أحد الطرفين إما استثناء موثق كالإيجار والاشتراكات، أو ثغرة.
مورد غير مسجّل في ملف الموردين. الدفع لاسم لا يوجد في الملف المعتمد يعني أن أحداً تجاوز إجراء تسجيل المورد. في التقييم الجنائي لمدفوعات الموردين في جهة اتحادية أمريكية (OIG، 2021) كان أول الاختبارات الخمسة مقارنة الدفعات بقائمة الموردين المعتمدين، ثم الموردون المتعددون بعنوان واحد، ثم تطابق بيانات المورد مع بيانات الموظفين، ثم عناوين صناديق البريد، ثم الدفعات المكررة بتجميع رقم الفاتورة واسم المورد وتاريخ الدفع. الاختبارات الثلاثة الوسطى موضوع مطابقة بيانات الموردين بالموظفين.
المبالغ المدوّرة. فاتورة توريد حقيقية نادراً ما تكون 15,000.00 بالضبط؛ المبلغ المدوّر مؤشر على تقدير أو فاتورة بلا تفاصيل، وله استثناءات مشروعة كالإيجارات والدفعات المقدمة.
تحت حد الاعتماد بقليل. إذا كان ما يزيد عن 20,000 يحتاج توقيعاً ثانياً، فالدفعات بين 18,000 و19,999.99 تستحق النظر، وأكثر منها تكرارها لمورد واحد في شهر واحد.
الدفع في عطلة الأسبوع. السند المعتمد يوم الجمعة أو السبت سؤال عمّن كان في المكتب ولماذا؛ جوابه غالباً اعتماد إلكتروني موثق في سجل النظام، وأحياناً لا.
الالتزامات غير المسجّلة. الدفعات الصادرة بعد نهاية الفترة عن فواتير أو استلامات تسبقها تكشف مصروفات الفترة التي لم تُستحق في حينها. هذا اختبار البحث عن الالتزامات غير المسجّلة (Search for Unrecorded Liabilities) في مراجعة الذمم الدائنة، ويحتاج تاريخ الفاتورة أو الاستلام إلى جانب تاريخ الدفع.
مطابقة كشف حساب المورد. كشف الحساب الصادر من المورد يُطابَق بفواتيره ودفعاته في دفترك؛ ما عنده وليس عندك التزام غير مسجّل، وما عندك وليس عنده دفعة لم تصل أو ذهبت إلى حساب آخر.
الثمانية معاً اختبار جوهري لدورة المشتريات والمدفوعات كاملة، وتُجرى بالترتيب نفسه كل فترة حتى تُقارَن النتائج. ووزنها ليس نظرياً: مخططات الفوترة (Billing schemes) في تقرير ACFE لعام 2026 هي 21% من حالات الاحتيال الوظيفي بخسارة وسيطة 90,000 دولار ومدة وسيطة 14 شهراً قبل الكشف، والتقرير نفسه يربط «المراقبة الاستباقية للبيانات وتحليلها» بخسارة وسيطة أقل بنسبة 53% وكشف أسرع بنسبة 44%.
مثال عملي: سجل من 10 دفعات
البيانات توضيحية لشركة افتراضية، «شركة المدار للتجهيزات»، وهي سجل دفعات الموردين لشهر سبتمبر 2026 مع أول دفعات أكتوبر، لأن اختبار الالتزامات يحتاج ما بعد الفترة. حد الاعتماد الثاني 20,000 ر.س، وملف الموردين المعتمد فيه خمسة أسماء: شركة البناء المتين، ومؤسسة الواحة للكهرباء، وشركة الأفق للنقل، وشركة المرافق العقارية، ومصنع الصفوة للأسمنت.
| # | السند | تاريخ الدفع | المورد | رقم الفاتورة | تاريخ الفاتورة | أمر الشراء | إذن الاستلام | المبلغ (ر.س) |
|---|---|---|---|---|---|---|---|---|
| 1 | PV-3101 | 02/09/2026 | شركة البناء المتين | 5540 | 25/08/2026 | PO-881 | GRN-1201 | 42,350.00 |
| 2 | PV-3102 | 06/09/2026 | مؤسسة الواحة للكهرباء | INV-2231 | 30/08/2026 | PO-884 | GRN-1204 | 9,600.00 |
| 3 | PV-3103 | 09/09/2026 | شركة الأفق للنقل | 7712 | 01/09/2026 | PO-886 | GRN-1206 | 3,120.00 |
| 4 | PV-3104 | 13/09/2026 | شركة المرافق العقارية | RNT-09 | 01/09/2026 | — | — | 15,000.00 |
| 5 | PV-3105 | 17/09/2026 | مؤسسة الفجر للخدمات | 118 | 14/09/2026 | — | — | 19,800.00 |
| 6 | PV-3106 | 19/09/2026 | شركة البناء المتين | 5561 | 10/09/2026 | PO-889 | GRN-1210 | 28,900.00 |
| 7 | PV-3107 | 23/09/2026 | الواحة للكهرباء | 2231 | 30/08/2026 | PO-884 | GRN-1204 | 9,600.00 |
| 8 | PV-3108 | 27/09/2026 | شركة الأفق للنقل | 7740 | 20/09/2026 | PO-890 | GRN-1213 | 2,875.00 |
| 9 | PV-3109 | 30/09/2026 | مصنع الصفوة للأسمنت | SC-4410 | 22/09/2026 | PO-887 | GRN-1209 | 36,400.00 |
| 10 | PV-3110 | 08/10/2026 | شركة الأفق للنقل | 7768 | 28/09/2026 | PO-893 | GRN-1218 | 4,460.00 |
مجموع السجل 172,105.00 ر.س. نتائج الاختبارات على السطور التي أشار إليها اختبار واحد على الأقل:
| # | ما أشار إليه الاختبار | الحكم بعد فتح المستندات |
|---|---|---|
| 2 و7 | نفس المورد بعد حذف «مؤسسة»، ونفس الرقم بعد حذف INV والشرطة، ونفس المبلغ، ونفس أمر الشراء وإذن الاستلام | ملاحظة أ: فاتورة دُفعت مرتين، 9,600.00 تُسترد |
| 4 | بلا أمر شراء وإذن استلام، ومبلغ مدوّر | إيجار شهري بعقد مسجّل؛ استثناء موثق |
| 5 | بلا أمر شراء وإذن استلام، ومورد غير مسجّل، و19,800.00 تحت حد الاعتماد بـ200 ريال | ملاحظة ب: ثلاثة مؤشرات على دفعة واحدة؛ تُحال للتحقيق قبل أي دفعة تالية للمورد |
| 6 | دفع يوم السبت | سجل النظام يبيّن اعتماداً إلكترونياً من المدير المالي، والتحويل نُفّذ الأحد؛ لا ملاحظة |
| 7 | «الواحة للكهرباء» غير موجود في ملف الموردين | اسم ناقص لمورد مسجّل؛ يُصحَّح في الإدخال ولا يُعدّ مورداً جديداً |
| 10 | دُفع في 8 أكتوبر عن فاتورة بتاريخ 28 سبتمبر واستلام قبل نهاية الفترة | ملاحظة ج: التزام 4,460.00 لم يُستحق في 30 سبتمبر؛ قيد استحقاق |
كشف حساب شركة الأفق للنقل في 30 سبتمبر يغلق الدائرة: فواتير 7712 و7740 و7768 بمجموع 10,455.00، مدفوع منها 5,995.00، ورصيد مستحق 4,460.00 وهو الفاتورة التي لم تظهر في دفتر الذمم الدائنة في تاريخ الكشف. الملاحظة أ مبلغ يُسترد، والملاحظة ب دفعة محل تحقيق لا خسارة مؤكدة، والملاحظة ج تصحيح توقيت لا خسارة. ثلاث ملاحظات في عشر دفعات نسبة مزروعة للشرح؛ في السجلات الحقيقية أندر بكثير.
الطريقة اليدوية في Excel
بافتراض أن الأعمدة من A إلى I هي الرقم والسند وتاريخ الدفع والمورد ورقم الفاتورة وتاريخ الفاتورة وأمر الشراء وإذن الاستلام والمبلغ، والبيانات في الصفوف 2 إلى 11، وملف الموردين المعتمد في ورقة «الموردون» العمود A:
- مفتاح التكرار في J:
=TRIM(SUBSTITUTE(SUBSTITUTE(D2,"شركة ",""),"مؤسسة ",""))&"|"&SUBSTITUTE(SUBSTITUTE(UPPER(TRIM(E2)),"INV",""),"-","")، ثم العدّ في K:=COUNTIFS($J$2:$J$11,J2,$I$2:$I$11,I2). القيمة 2 تظهر للسطرين 2 و7 فقط. حذف INV بـSUBSTITUTEيكفي في هذا السجل لأن الحروف لا تظهر في وسط أرقامه؛ والتوحيد الكامل، بحذف البادئة من بداية الرقم فقط وتحويل الأرقام العربية وحذف الأصفار، في لماذا يفوّت فحص التكرار في Excel الفواتير المدفوعة مرتين. - بلا أمر شراء أو إذن استلام في L:
=IF(OR(G2="",H2=""),"بلا أمر شراء أو إذن استلام",""). - المورد غير المسجّل في M:
=XLOOKUP(D2,الموردون!$A$2:$A$200,الموردون!$A$2:$A$200,"غير مسجّل"). الوسيط الرابع يعيد النص بدل#N/A؛ الدالة غير متاحة في Excel 2016 و2019، وبديلهاVLOOKUPداخلIFERROR. المطابقة حرفية، لذلك يظهر السطر 7 معها ويُحسم بالنظر. - المبلغ المدوّر في N:
=IF(MOD(I2,1000)=0,"مبلغ مدوّر",""). - قرب حد الاعتماد في O:
=IF(AND(I2>=18000,I2<20000),"قرب حد الاعتماد",""). - عطلة الأسبوع في P:
=IF(WEEKDAY(C2,1)>=6,"عطلة الأسبوع","")؛ بنوع الإرجاع 1 تكون الجمعة 6 والسبت 7. - الالتزامات غير المسجّلة في Q:
=IF(AND(C2>DATE(2026,9,30),F2<=DATE(2026,9,30)),"تحقق من الاستحقاق","")، ويُطبَّق على دفعات الشهر التالي كاملة لا على عشرة سطور. - كشف المورد: مدفوعات المورد حتى نهاية الفترة
=SUMIFS($I$2:$I$11,$D$2:$D$11,"شركة الأفق للنقل",$C$2:$C$11,"<="&DATE(2026,9,30))تعطي 5,995.00، وتُقارَن بمجموع الفواتير في كشفه 10,455.00؛ الفرق 4,460.00 يُبحث عنه في الدفتر.
ثم تصفية كل عمود من K إلى Q على القيم غير الفارغة، وفتح المستندات للسطور التي بقيت.
الأخطاء الشائعة في مراجعة مدفوعات الموردين
أكثرها شيوعاً إجراء الاختبارات على عيّنة إحصائية من الدفعات. الاختبارات الثمانية رخيصة على السجل كاملاً، والدفعة المكررة أو المورد غير المسجّل لا يُنتظر أن يقع في عيّنة من 25 سنداً. الثاني الوقوف عند المؤشر بدل المستند؛ المبلغ المدوّر والدفع يوم السبت لهما تفسيرات مشروعة، والملاحظة تُكتب بعد فتح العقد وسجل الاعتماد. الثالث اختبار كل مؤشر وحده دون النظر إلى اجتماعها؛ السطر 5 في المثال لا يلفت بأي اختبار منفرد بقدر ما يلفت بثلاثة معاً. الرابع إجراء اختبار الالتزامات على دفعات الأسبوع الأول بعد الإقفال فقط، بينما تصل فواتير الخدمات بعد شهر. والخامس أن تُجرى الاختبارات بعد الدفع فقط؛ ما جنّب مركز الصرف في كولومبوس نحو 181.7 مليون دولار بحسب تقرير GAO كان كشف الدفعات المكررة المحتملة قبل صرف الفاتورة.
كيف يختصر المنتج المهمة
من الاختبارات الثمانية يغطي منتج كشف الفواتير المدفوعة مرتين الاختبار الأول وحده، وهو الأثقل يدوياً لأنه يحتاج توحيد الكتابة وقياس تشابه الأرقام. يقرأ تقرير الفواتير من مجلد Input بأعمدة اسم المورد أو رقمه ورقم الفاتورة والمبلغ والتاريخ، ويوحّد الرقم والاسم، ويعرض النتائج على أربعة مستويات: مؤكد، واحتمال مرتفع، واحتمال متوسط، وللمراجعة، مع المبلغ الممكن استرداده للمستويين الأولين. ورقة «الملخص» تعطي المؤشرات ثم جدول الاختبارات الأربعة بعدد المجموعات والمبلغ وحالة كل منها:
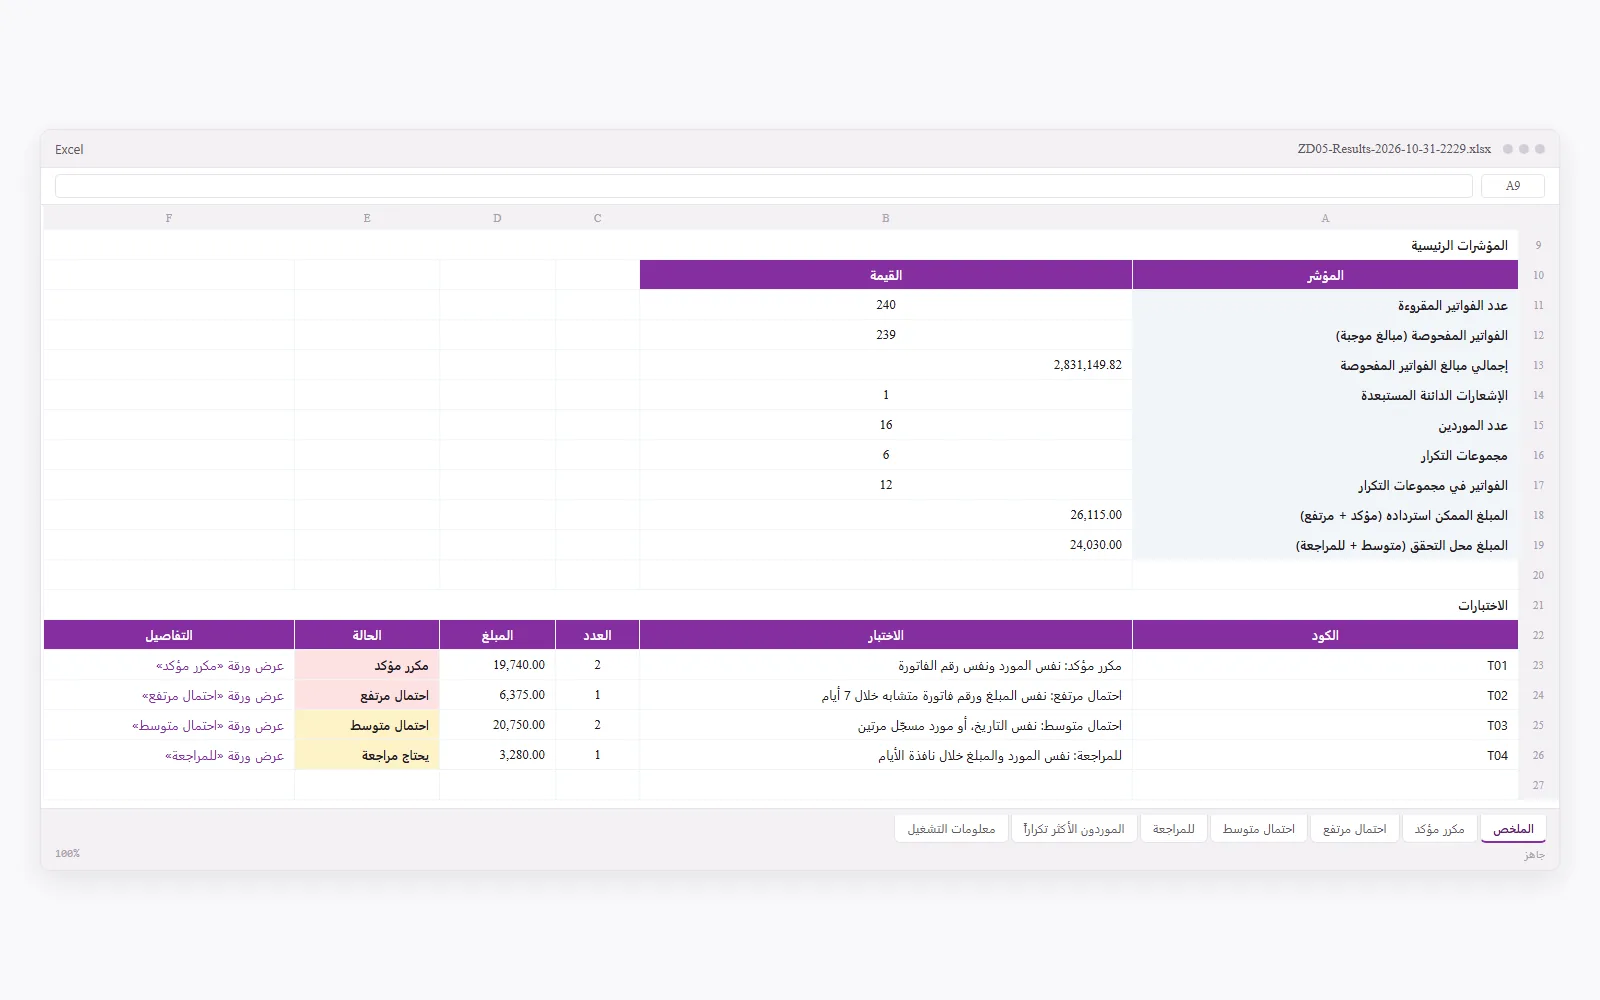
الاختبارات السبعة الأخرى تبقى بالصيغ أعلاه، لأنها تحتاج أعمدة لا يقرؤها المنتج: أمر الشراء وإذن الاستلام وملف الموردين وتاريخ الدفع.
تنبيه مهني
كل سطر في نتائج الاختبارات قرينة تستوجب فتح السند والفاتورة وأمر الشراء وإذن الاستلام، لا ملاحظة جاهزة. تحديد ما يُسترد وما يُحال للتحقيق وما يُغلق بتفسير موثق حكم مهني لفريق المراجعة والحسابات الدائنة. ما يثبت تكراره تنتقل مهمته إلى استرداد المبلغ المدفوع مرتين من المورد، وللمراجع الذي يكرر هذه الاختبارات على عملاء مختلفين تجمع صفحة أدوات المراجعة الداخلية والخارجية أدوات الاختبار الأول واختبار المورد الوهمي، وأقصرها على تقرير المدفوعات القادم كشف الفواتير المدفوعة مرتين.
أسئلة شائعة
ما الاختبارات الجوهرية على دورة المدفوعات؟
ثمانية تُجرى على سجل الدفعات كاملاً: الدفع المكرر، والدفع بلا أمر شراء أو إذن استلام، والمورد غير المسجّل في ملف الموردين، والمبالغ المدوّرة، والمبالغ تحت حد الاعتماد بقليل، والدفع في عطلة الأسبوع، والالتزامات غير المسجّلة بالبحث في دفعات ما بعد الفترة، ومطابقة كشف حساب المورد. كل اختبار عمود مساعد في Excel.
هل تكفي عيّنة من سندات الصرف لمراجعة مدفوعات الموردين؟
العيّنة تصلح لفحص الاعتماد والتوقيع على السند، لا لكشف التكرار أو المورد غير المسجّل. هذه الاختبارات رخيصة على السجل كاملاً بصيغ Excel، والدفعة المكررة لا يُنتظر أن تقع في عيّنة من 25 سنداً.
كيف أبحث عن الالتزامات غير المسجّلة في نهاية الفترة؟
تأخذ دفعات الشهر أو الشهرين بعد نهاية الفترة، وتصفّي منها ما تاريخ فاتورته أو استلامه قبل نهاية الفترة، ثم تتحقق لكل سطر هل سُجّل التزامه في الذمم الدائنة أو في المستحقات في تاريخ الإقفال. ما لم يُسجَّل يحتاج قيد استحقاق.
هل الدفع بلا أمر شراء ملاحظة دائماً؟
لا. الإيجارات والاشتراكات والرسوم الحكومية تُدفع بعقد أو إشعار لا بأمر شراء، وتُعدّ استثناءات موثقة. الملاحظة حين يغيب أمر الشراء وإذن الاستلام معاً عن توريد سلع أو خدمات تعاقدية، وتشتد إذا اجتمع معها مورد غير مسجّل أو مبلغ قرب حد الاعتماد.
المراجع
- GAO-02-635: DOD Contract Management — Overpayments Continue and Management and Accounting Issues Remain — 6 من 12 رداً طوعياً مراجَعاً كانت دفعات مكررة، وحالة فاتورة دُفعت عبر قناتين إلكترونية وورقية (ص 12)؛ إجراءات DFAS Columbus لكشف الدفعات المكررة قبل الصرف وتجنّب نحو 181.7 مليون دولار (ص 21).
- OIG Report 2021-IT-C-002: Forensic Evaluation of the Bureau's Vendor Payment Process — Federal Reserve Board / CFPB OIG — الاختبارات الخمسة: الدفع لموردين خارج القائمة المعتمدة، وتعدد الموردين بعنوان واحد، وتطابق بيانات المورد والموظف، وعناوين صناديق البريد، والدفع المكرر بتجميع رقم الفاتورة واسم المورد وتاريخ الدفع (ص 3).
- Occupational Fraud 2026: A Report to the Nations — ACFE — مخططات الفوترة 21% من الحالات بخسارة وسيطة 90,000 دولار ومدة وسيطة 14 شهراً (الشكلان 5 و8)؛ المراقبة الاستباقية للبيانات مرتبطة بخسارة أقل بنسبة 53% وكشف أسرع بنسبة 44% (الشكلان 28 و29).
- WEEKDAY function — Microsoft Support — بنوع الإرجاع 1 تكون الأحد 1 والجمعة 6 والسبت 7.
- XLOOKUP function — Microsoft Support — الوسيط if_not_found يعيد نصاً بدل #N/A، والمطابقة التامة هي الافتراضية، والدالة غير متاحة في Excel 2016 و2019.
مقالات ذات صلة
- الفواتير المدفوعة مرتين: كيف تحدث وكيف تُكتشف · كشف الفواتير المدفوعة مرتين
- كيف تسترد من المورد فاتورة دُفعت مرتين: الخطاب والمستندات والقيد · كشف الفواتير المدفوعة مرتين
- لماذا يفوّت فحص التكرار في Excel الفواتير المدفوعة مرتين، وكيف توحّد رقم الفاتورة قبل العدّ · كشف الفواتير المدفوعة مرتين
- تطابق بيانات الموردين والموظفين: مؤشرات احتيال المشتريات · مطابقة الموردين بالموظفين
الأداة التي تنفّذ هذه المهمة: كشف الفواتير المدفوعة مرتين. الدور: مراجع · محاسب.