
مسير رواتب القطاع الخاص: المعيّنون والمغادرون والشهر الجزئي
كيف يظهر المعيّن والمغادر في مسير رواتب الشهر: الراتب الجزئي بأساس العقد (30 يوماً أو الفعلي)، وفصل التسوية النهائية، ومثال محسوب وأثره في جسر الشهرين.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة مسير الرواتب بالشهر السابق على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
المعيّن في منتصف الشهر يظهر في مسير رواتب الشهر بسطر واحد براتب جزئي عن أيام استحقاقه، والمغادر يظهر بسطر براتب جزئي حتى آخر يوم عمل إذا كان موعد صرف المسير داخل مهلة المادة 88 من نظام العمل (أسبوع من انتهاء العلاقة العقدية، أو أسبوعان إذا أنهى العامل العقد)، وإلا صُرف أجره الجزئي مع التسوية؛ وما عدا الراتب (مكافأة نهاية الخدمة ورصيد الإجازة وأي حسم) يذهب إلى تسوية نهائية منفصلة عن المسير الدوري. أساس الحساب، 30 يوماً ثابتة أو أيام الشهر الفعلية، وهل يُحسب يوم المباشرة، يحدده عقد العمل وسياسة المنشأة ويُطبَّق نفسه على الجميع. هذه المقالة لا تقرر الأساس؛ تبيّن كيف يُحسب كل منهما، وكيف يظهر المعيّن والمغادر في جسر الشهرين، وأين تقع الأخطاء.
ما يقوله نظام العمل وما يتركه للعقد
نظام العمل الصادر بالمرسوم الملكي م/51 كما تنشره هيئة الخبراء بمجلس الوزراء يضع إطار الدفع لا طريقة قسمة الشهر. المادة 90 بصيغتها المعدلة: العمال ذوو الأجور الشهرية تُصرف أجورهم مرة في الشهر، والمنشآت تلتزم بدفع الأجور في حسابات العمال عن طريق البنوك المعتمدة في المملكة. المادة 88: إذا انتهت خدمة العامل وجب على صاحب العمل دفع أجره وتصفية حقوقه خلال أسبوع على الأكثر من تاريخ انتهاء العلاقة العقدية، وإذا كان العامل هو الذي أنهى العقد فخلال مدة لا تزيد على أسبوعين، ولصاحب العمل أن يحسم أي دين مستحق له بسبب العمل من المبالغ المستحقة للعامل. المادة 84: مكافأة نهاية الخدمة تُحسب على أساس الأجر الأخير، ويستحق العامل مكافأة عن أجزاء السنة بنسبة ما قضاه منها في العمل. المادة 111: للعامل أجرة عن أيام الإجازة المستحقة إذا ترك العمل قبل استعمالها، وعن أجزاء السنة بنسبة ما قضاه منها.
المواد أعلاه لا تحدد أساس قسمة الشهر الجزئي؛ هذا يرجع إلى عقد العمل وسياسة المنشأة المكتوبة. ما تحدده أن للمغادر استحقاقين من طبيعتين، كلاهما داخل مهلة المادة 88: أجر حتى آخر يوم عمل، وحقوق نهاية خدمة لها حسابها الخاص. وضعهما في سطر واحد من المسير الدوري يخلط أجر الشهر بالتسوية، ويشوّه الجسر الذي تشرحه مقالة مطابقة مسير الرواتب شهراً بشهر، ويدخل في ملف صرف الأجور الشهري مبلغاً ليس أجر الشهر. ولأن المعيّن والمغادر سببان رئيسان في تغيّر إجمالي المسير، يضعهما منتج مطابقة مسير الرواتب بالشهر السابق في ورقتين مستقلتين ببنود رواتبهم قبل أن يصل إلى تغيّرات المستمرين.
وتبيّن صفحة برنامج حماية الأجور أن نسبة الالتزام تُحتسب بعدد الموظفين الذين حُوّلت أجورهم من المسجلين في التأمينات الاجتماعية، وأن الوافد الجديد لا يُحتسب خلال أول 90 يوماً من دخوله المملكة والسعودي يُحتسب إذا تواجد شهراً كاملاً؛ فالشهر الجزئي حالة يعرفها البرنامج، والمطلوب أن يبرر تاريخ المباشرة أو آخر يوم عمل المبلغ الذي في الملف.
أساسا الحساب: 30 يوماً أم الأيام الفعلية
الفرق بين الأساسين ليس خطأ في أحدهما بل في خلطهما. المعيّن E311 براتب شهري 9,450 (7,000 أساسي + 1,750 سكن + 700 نقل) باشر في 16 أكتوبر 2026، والشهر 31 يوماً. والمغادر E305 براتب شهري 6,480 (4,800 + 1,200 + 480) آخر يوم عمل له 20 أكتوبر.
| الحالة | أساس 30 يوماً | أساس الأيام الفعلية (31) |
|---|---|---|
| E311 معيّن من 16 أكتوبر | 15 يوماً (16 إلى 30) ÷ 30 = 50% → 4,725.00 | 16 يوماً (16 إلى 31) ÷ 31 = 51.6% → 4,877.42 |
| E305 مغادر في 20 أكتوبر | 20 يوماً ÷ 30 = 66.7% → 4,320.00 | 20 يوماً ÷ 31 = 64.5% → 4,180.65 |
إعادة الحساب: 9,450 × 15 ÷ 30 = 4,725؛ 9,450 × 16 ÷ 31 = 4,877.42؛ 6,480 × 20 ÷ 30 = 4,320؛ 6,480 × 20 ÷ 31 = 4,180.65. المعيّن يأخذ على الأساس الفعلي 152.42 أكثر، والمغادر 139.35 أقل. كلا الرقمين صحيح بأساسه؛ الخطأ أن يُحسب معيّن على 30 ومغادر على 31 في المسير نفسه، أو أن يُحسب يوم المباشرة لموظف ولا يُحسب لآخر. والنسبة تُطبَّق على كل بند على حدة لا على الصافي وحده، حتى يُقفل جسر البنود.
مثال عملي: مسير رواتب ثلاثة أشهر لمنشأة من 6 موظفين
البيانات توضيحية لشركة افتراضية («النخيل للمقاولات»)، سياستها أساس 30 يوماً ويُحسب يوم المباشرة، والصافي = الأساسي + السكن + النقل − الخصومات. مسير سبتمبر 2026:
| الرقم الوظيفي | الأساسي | السكن | النقل | الخصومات | الصافي |
|---|---|---|---|---|---|
| E301 | 12,000 | 3,000 | 1,200 | 0 | 16,200 |
| E302 | 8,000 | 2,000 | 800 | 0 | 10,800 |
| E303 | 6,500 | 1,625 | 650 | 0 | 8,775 |
| E304 | 5,000 | 1,250 | 500 | 250 | 6,500 |
| E305 | 4,800 | 1,200 | 480 | 0 | 6,480 |
| E306 | 4,000 | 1,000 | 400 | 0 | 5,400 |
| الإجمالي | 40,300 | 10,075 | 4,030 | 250 | 54,155 |
في أكتوبر باشر E311 في 16 وغادر E305 في 20، ولم يتغيّر غيرهما:
| الرقم الوظيفي | الأساسي | السكن | النقل | الخصومات | الصافي | ملاحظة |
|---|---|---|---|---|---|---|
| E301 إلى E304 وE306 | كما في سبتمبر | 47,675 | 5 موظفين بلا تغيير | |||
| E305 | 3,200 | 800 | 320 | 0 | 4,320 | 20 ÷ 30 من كل بند |
| E311 | 3,500 | 875 | 350 | 0 | 4,725 | 15 ÷ 30 من كل بند |
| الإجمالي | 42,200 | 10,550 | 4,220 | 250 | 56,720 | 7 سطور |
جسر سبتمبر إلى أكتوبر: 54,155 + 4,725 (معيّن جديد: E311) − 0 (مغادرون: لا أحد) + 0 (زيادات) − 2,160 (تخفيضات: E305 من 6,480 إلى 4,320) = 56,720، والفعلي 56,720، والفرق صفر. جسر الأساسي: 40,300 + 3,500 − 1,600 = 42,200؛ السكن: 10,075 + 875 − 400 = 10,550؛ النقل: 4,030 + 350 − 160 = 4,220.
هنا المفتاح الذي يُخطئه كثيرون: E305 ليس في قائمة «المغادرين» في أكتوبر لأنه موجود في مسيري الشهرين؛ هو موظف مستمر بتخفيض 2,160 (33.3% من صافيه السابق) يبلغ حدّي التبرير، وتبريره خطاب إنهاء الخدمة بآخر يوم عمل. وE311 في قائمة «المعيّنين الجدد» بنصف راتب، وتبريره عقد يحمل تاريخ المباشرة.
في نوفمبر يختفي E305 ويكتمل راتب E311 (9,450)، والإجمالي 57,125 (47,675 + 9,450). الجسر: 56,720 + 0 (معيّنون) − 4,320 (مغادر: E305 بصافيه الجزئي في أكتوبر لا براتبه الشهري) + 4,725 (زيادة E311 من 4,725 إلى 9,450، أي 100%) − 0 = 57,125، والفرق صفر. المغادر يظهر في الجسر في الشهر الذي يلي آخر مسير له وبالمبلغ الذي صُرف له آخر مرة؛ والمعيّن يظهر مرتين: معيّناً بنصف راتب ثم مستمراً بزيادة تساوي النصف الآخر. كلاهما يبلغ الحد ويحتاج تبريراً، والتبرير جاهز في ملف الموظف.
أما تسوية E305 النهائية (مكافأة نهاية الخدمة بالمادة 84، وأجرة الإجازة المستحقة بالمادة 111، ناقص أي دين بسبب العمل بالمادة 88) فتُحسب في ورقة مستقلة باعتمادها الخاص وتُدفع في مهلة المادة 88، ولا تدخل سطر E305 في مسير أكتوبر ولا في مسير نوفمبر.
الطريقة اليدوية في Excel
في ورقة المسير: تاريخ المباشرة في M (فارغ للقدامى)، وآخر يوم عمل في N (فارغ للمستمرين)، وبداية الشهر في $B$1، وبنود الراتب الشهري الكاملة في C إلى E. أيام الاستحقاق على أساس 30 يوماً في O:
=MAX(0,IF(N2="",30,MIN(DAY(N2),30))-IF(M2>$B$1,DAY(M2),1)+1)
تعطي 30 للمستمر، و15 لمن باشر في 16، و20 لمن غادر في 20، و30 لمن غادر في 31. النسبة في P: =O2/30، وكل بند جزئي: =ROUND(C2*$P2,2). على أساس الأيام الفعلية يُستبدل 30 بـ DAY(EOMONTH($B$1,0)) ويُحذف MIN. من باشر في 31 على أساس 30 يوماً يعطي صفراً، وهذه حالة تقررها السياسة لا الصيغة.
ثم المطابقة بقوائم الموارد البشرية: في ورقة «المعيّنون» =COUNTIF(المسير!$A$2:$A$50,A2)=0 يكشف معيّناً لم يدخل المسير، وفي المسير =XLOOKUP(A2,السابق!$A$2:$A$50,السابق!$G$2:$G$50,"") يأتي بصافي الشهر السابق، والفراغ يعني معيّناً جديداً يُطلب عقده وتاريخ مباشرته. وفي ورقة الشهر السابق =COUNTIF(المسير!$A$2:$A$50,A2)=0 يكشف المغادرين، وتُقارن قائمتهم بخطابات الإنهاء.
الأخطاء الشائعة وكيف تُكتشف
المغادر الذي يبقى في المسير أكثرها تكلفة: خطاب الإنهاء عند الموارد البشرية ولم يصل إلى نظام الرواتب، فيُصرف له شهر كامل أو أكثر. الجسر يُقفل لأن سطره لم يتغيّر، ويُكتشف من مطابقة قائمة المغادرين بالمسير: اسم في الخطابات ليس في قائمة المغادرين. ترتيب هذا الفحص بين فحوص الاعتماد في قائمة تدقيق مسير الرواتب قبل الصرف.
المعيّن الذي يُدفع له شهر كامل: تاريخ المباشرة في العقد 16 والمبلغ في المسير 9,450. الجسر يُقفل على أي رقم أُدخل، ويُكتشف بمقارنة تاريخ المباشرة بأيام الاستحقاق، وبظهور المعيّن في الشهر التالي بلا زيادة بينما يُفترض أن يزيد نصف راتب.
خلط الأساسين، وعدّ يوم المباشرة مرتين (المباشرة في 16 تُحسب 16 يوماً بدل 15)، وقسمة الصافي بدل البنود: ثلاثة أخطاء تُكتشف بإعادة حساب سطر واحد يدوياً وبجسر البنود.
التسوية النهائية في سطر المسير: صافي المغادر يقفز في شهره الأخير بدل أن ينقص، فيظهر زيادة تحتاج تبريراً لموظف يغادر. يُكتشف من الجسر نفسه، والعلاج ورقة تسوية مستقلة.
آيبان المعيّن الجديد: يظهر لأول مرة فلا شهر سابق يُقارن به، وأكثر حالات الموظف الصوري تدخل من هذا الباب بآيبان موظف قائم. يُفحص تكراره مع القائمين وتُطلب شهادة آيبانه مع العقد؛ تفصيل الفحوص في فحص الآيبان في ملف الرواتب.
كيف يختصر المنتج المهمة
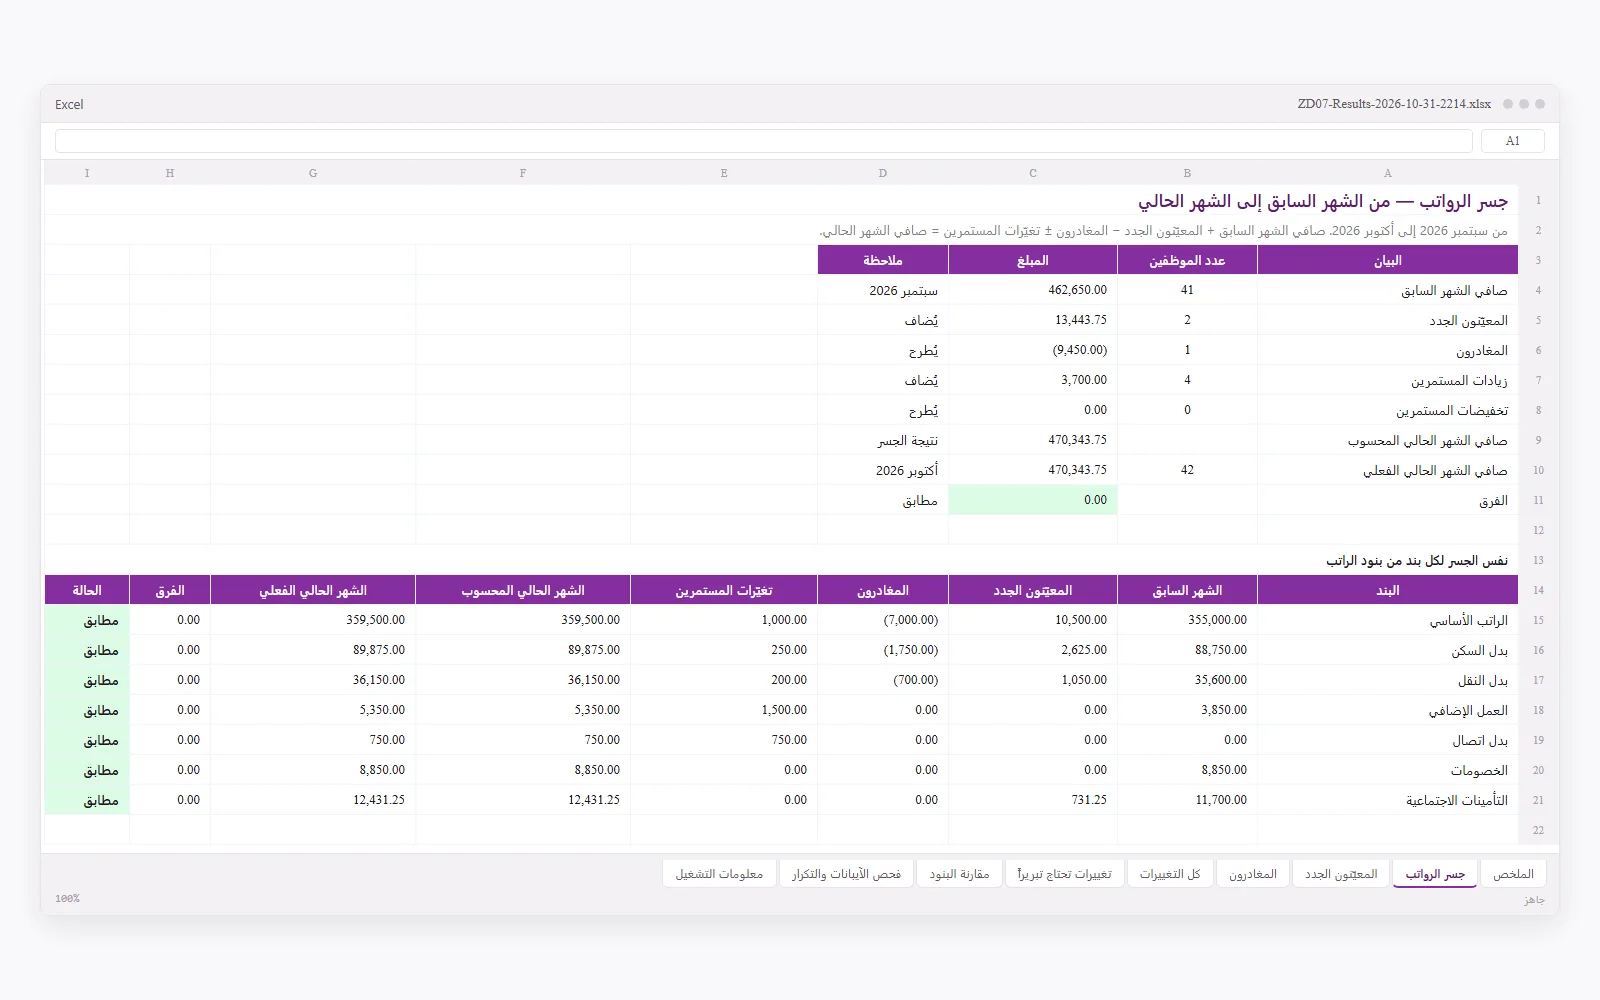
منتج مطابقة مسير الرواتب بالشهر السابق يقرأ مسيري الشهرين ويربطهما بالرقم الوظيفي، ويُخرج «المعيّنين الجدد» (الموجودون في الشهر الحالي فقط ببنود رواتبهم) و«المغادرين» (الموجودون في الشهر السابق فقط) و«جسر الرواتب» على الصافي وعلى كل بند و«تغييرات تحتاج تبريراً» بعمود فارغ للتبرير. لا يحسب الراتب الجزئي ولا يعرف تواريخ المباشرة؛ يقرأ الصافي والبنود كما أُدخلت ويبيّن أثرها، فيبقى فحص تاريخ المباشرة وآخر يوم عمل مقابل المبلغ عملاً مستندياً على المستخدم.
قائمة فحص اعتماد مسير الرواتب المجانية تضع المعيّنين والمغادرين ضمن بنود الاعتماد مع ورقة الجسر، وبقية أدوات مسؤول الرواتب في أدوات الرواتب للموارد البشرية.
تنبيه مهني
أساس الراتب الجزئي وحساب التسوية النهائية يحكمهما عقد العمل ونظام العمل ولائحته وسياسة المنشأة، لا هذه المقالة ولا الأداة. الجسر والقوائم أدوات مساعدة؛ التحقق من كل سطر جزئي بمستنده، واعتماد المسير، والمسؤولية عن الدفع في مواعيده تبقى مع مسؤول الرواتب والإدارة المالية.
أسئلة شائعة
كيف يُحسب راتب الموظف الجديد إذا باشر في منتصف الشهر؟
راتب جزئي عن أيام الاستحقاق من تاريخ المباشرة إلى نهاية الشهر، بنسبة تلك الأيام إلى أساس الشهر الذي يحدده العقد وسياسة المنشأة: 30 يوماً ثابتة أو أيام الشهر الفعلية. على أساس 30 يوماً، من باشر في 16 أكتوبر يستحق 15 يوماً أي نصف راتبه الشهري، والنسبة تُطبَّق على كل بند من بنود راتبه.
هل يُصرف راتب المغادر في مسير الشهر أم في التسوية النهائية؟
نظام العمل في المادة 88 يوجب على صاحب العمل دفع الأجر وتصفية الحقوق خلال أسبوع على الأكثر من انتهاء العلاقة العقدية، وخلال أسبوعين إذا كان العامل هو من أنهى العقد. فالراتب الجزئي حتى آخر يوم عمل يُصرف في مسير الشهر كسطر عادي إذا كان موعد صرفه داخل هذه المهلة، وإلا صُرف مع التسوية النهائية؛ وما سواه (مكافأة نهاية الخدمة ورصيد الإجازة وأي حسم لدين بسبب العمل) في تسوية نهائية منفصلة بحسابها الخاص.
هل يوجد نموذج مسير رواتب من وزارة العمل بصيغة PDF؟
صفحة برنامج حماية الأجور في وزارة الموارد البشرية والتنمية الاجتماعية لا تعرض نموذج مسير، بل تصف ملف صرف الأجور الشهري الذي يُرفع بالصيغة الموحدة بحقول محددة: صافي الأجر ورقم الحساب والراتب الأساسي وبدل السكن والبدلات الأخرى وبيانات التحويل. شكل المسير نفسه يبقى للمنشأة، على أن يحتفظ بالأعمدة نفسها كل شهر.
ما الأعمدة التي يحتاجها مسير رواتب الموظفين لمعالجة المعيّنين والمغادرين؟
إلى جانب الرقم الوظيفي وبنود الراتب والصافي والآيبان: تاريخ المباشرة للمعيّن، وآخر يوم عمل للمغادر، وأيام الاستحقاق ونسبتها. بهذه الأعمدة يصبح الراتب الجزئي صيغة لا تقديراً، ويظهر سبب أي سطر أقل من الراتب الشهري الكامل.
متى يُدفع الراتب الشهري في القطاع الخاص؟
المادة 90 من نظام العمل بصيغتها المعدلة تنص على أن العمال ذوي الأجور الشهرية تُصرف أجورهم مرة في الشهر، وأن المنشآت تلتزم بدفع الأجور في حسابات العمال عن طريق البنوك المعتمدة في المملكة بشرط ألا يتجاوز موعد استحقاقها المواعيد المحددة في المادة، مع جواز استثناء الوزير لبعض المنشآت.
المراجع
- نظام العمل — هيئة الخبراء بمجلس الوزراء — المادة 84 (مكافأة نهاية الخدمة على أساس الأجر الأخير وبنسبة أجزاء السنة)، والمادة 88 (تصفية الحقوق خلال أسبوع أو أسبوعين)، والمادة 90 بصيغتها المعدلة (الأجر الشهري مرة في الشهر عبر البنوك المعتمدة)، والمادة 111 (أجرة الإجازة المستحقة عند ترك العمل بنسبة أجزاء السنة)
- برنامج حماية الأجور — وزارة الموارد البشرية والتنمية الاجتماعية — محتوى ملف صرف الأجور الشهري، واحتساب نسبة الالتزام بعدد الموظفين الذين حُوّلت أجورهم من المسجلين في التأمينات الاجتماعية، واستثناء الوافد الجديد خلال أول 90 يوماً من دخوله المملكة واحتساب السعودي إذا تواجد شهراً كاملاً
- XLOOKUP function — Microsoft Support — صيغة الدالة ووسيط if_not_found لربط الشهرين بالرقم الوظيفي
- COUNTIF function — Microsoft Support — صيغة الدالة لمطابقة قائمتي المعيّنين والمغادرين بالمسير
مقالات ذات صلة
- مطابقة مسير الرواتب شهراً بشهر · مطابقة مسير الرواتب بالشهر السابق
- فحص الآيبان في ملف الرواتب قبل التحويل للبنك · مطابقة مسير الرواتب بالشهر السابق
- تدقيق مسير الرواتب قبل الصرف: قائمة فحص من 6 مجالات · مطابقة مسير الرواتب بالشهر السابق
- تطابق بيانات الموردين والموظفين: مؤشرات احتيال المشتريات · مطابقة الموردين بالموظفين
الأداة التي تنفّذ هذه المهمة: مطابقة مسير الرواتب بالشهر السابق. الدور: موارد بشرية · مراجع.