
تدقيق مسير الرواتب قبل الصرف: قائمة فحص من 6 مجالات
قائمة فحص لتدقيق مسير رواتب قبل الصرف في 6 مجالات: بيانات الموظفين والاستحقاقات والاستقطاعات والآيبان وملف البنك والجسر والاعتماد، بمثال محسوب وصيغ Excel.
بقلم فريق زاديتا · نُشرت في
هذه المهمة ينفّذها على ملفاتك منتج مطابقة مسير الرواتب بالشهر السابق على جهازك بلا إنترنت. المقالة تشرح المهمة نفسها وكيف تُنجز يدوياً.
تدقيق مسير الرواتب قبل الصرف هو تمرير مسير الشهر على ستة مجالات فحص قبل أن يوقّعه المعتمد وقبل أن يتحول إلى ملف بنك: بيانات الموظفين، والاستحقاقات، والاستقطاعات، والآيبان وملف البنك، وجسر الشهر بالشهر السابق، والاعتماد. لكل مجال فاحص ودليل؛ أي سؤال يُجاب عنه بمستند أو بصيغة Excel، لا بالثقة. وفي السعودية تحمل عبارة «تدقيق الرواتب» معنى ثانياً هو فحص ملف الرواتب الذي يُرفع للبنك ولبرنامج حماية الأجور. هذا الفحص ضروري لكنه يكشف خطأ الصيغة لا خطأ المبلغ، ولذلك يأتي بعد تدقيق المسير لا بدله.
معنيا «تدقيق الرواتب» وما يكشفه كل منهما
المعنى الأول مهني: هل المسير صحيح؟ أي هل كل سطر فيه لموظف قائم، بمبلغ يطابق عقده وقرارات الشهر، وبخصم له سند، وإلى حساب يملكه. المعنى الثاني تشغيلي: هل ملف التحويل مقبول؟ وأدوات إنشاء ملف الرواتب وتدقيقه التي يتيحها بعض البنوك تفحص صيغة الملف لا صحة مبالغه. وصفحة برنامج حماية الأجور في وزارة الموارد البشرية والتنمية الاجتماعية تبيّن أن الملف الشهري يُرفع بالصيغة الموحدة ويتضمن صافي الأجر ورقم حساب الموظف واسمه واسم بنكه والراتب الأساسي وبدل السكن والبدلات الأخرى ورقم الهوية وبيانات التحويل، وأن الوزارة ترفض الملف كاملاً إذا فُتح بعد استلامه من البنك، أو لم يتطابق الرقم الموحد للمنشأة، أو كانت العملة غير الريال السعودي. والرفع اليوم عبر منصة مُدد حيث يُعالج الملف ويُطابق بأنظمة التأمينات الاجتماعية لحظياً.
ما لا يكشفه فحص الملف: موظف غادر وبقي سطره، وبدل أُضيف بلا قرار، وآيبان صحيح الصيغة لكنه ليس حساب الموظف. هذه لا يكشفها إلا تدقيق المسير نفسه، وأقوى أدواته الجسر الذي تشرحه مقالة مطابقة مسير الرواتب شهراً بشهر: صافي الشهر السابق زائد المعيّنين ناقص المغادرين زائد أو ناقص تغيّرات المستمرين يساوي صافي الشهر الحالي بفرق صفر. منتج مطابقة مسير الرواتب بالشهر السابق يبني هذا الجسر وقوائمه من ملفي الشهرين، وبقية هذه المقالة في الفحوص التي تسبقه وتلحقه.
مجالات تدقيق مسير الرواتب الستة: من يفحص وما الدليل
| المجال | ما يُفحص | الدليل المطلوب | من يفحص |
|---|---|---|---|
| 1. بيانات الموظفين | الرقم الوظيفي فريد؛ كل سطر لموظف على رأس العمل؛ الاسم الواحد برقمين وظيفيين | قائمة الموظفين النشطين من الموارد البشرية بتاريخ نهاية الشهر؛ عقود المعيّنين وخطابات إنهاء المغادرين | مسؤول الرواتب يُعد، والموارد البشرية تؤكد القائمة |
| 2. الاستحقاقات | الأساسي والبدلات تطابق العقد أو آخر قرار؛ العمل الإضافي والمكافآت بموافقة مسبقة؛ الراتب الجزئي للمعيّن والمغادر بسياسة المنشأة | العقد، قرار الترقية أو العلاوة، كشف الإضافي المعتمد، تاريخ المباشرة أو آخر يوم عمل | مسؤول الرواتب يُعد، ومدير الموارد البشرية يراجع |
| 3. الاستقطاعات | التأمينات الاجتماعية بالنسبة المسجلة؛ أقساط السلف بجدول السداد؛ الغياب والجزاءات بمحاضر | جدول السلف، كشف الحضور، قرارات الجزاءات | مسؤول الرواتب يُعد، والمالية تراجع السلف |
| 4. الآيبان وملف البنك | الطول والبادئة ورقما التحقق؛ الآيبان المكرر؛ الآيبان المتغيّر؛ إجمالي الملف وعدد سطوره يساويان المسير المعتمد | طلب تغيير آيبان موقّع من الموظف مع شهادة الحساب؛ نسخة من ملف البنك قبل الرفع | مسؤول الرواتب يفحص، والخزينة تطابق الملف بالمسير |
| 5. جسر الشهر بالشهر السابق | الفرق صفر على الصافي وعلى كل بند؛ كل تغيّر بلغ الحد له تبرير موثق | ملف الشهر السابق المعتمد؛ قائمة التبريرات بمستنداتها | المراجع: الموارد البشرية أو المراجعة الداخلية |
| 6. الاعتماد | المُعد غير المراجع غير المعتمد؛ التوقيعات قبل إنشاء ملف البنك؛ أي تعديل بعد الاعتماد يعيد الدورة | المسير الموقّع، ومجلد الأدلة باسم الشهر | المعتمد: المدير المالي أو المدير العام |
ترتيب المجالات مقصود. بيانات الموظفين أولاً لأن خطأً فيها (مغادر ما زال في الملف) يفسد كل ما بعدها؛ والجسر خامساً لأنه يلخّص المجالات الأربعة قبله في رقم واحد؛ والاعتماد آخراً لأن أي تعديل بعده، ولو 400 ريال، يعني أن ما وُقّع ليس ما سيُحوَّل.
مثال عملي: ثلاث ملاحظات في مسير شهر واحد
البيانات توضيحية لشركة افتراضية («مصنع الرمال للبلاستيك»، 28 موظفاً في سبتمبر 2026). مستندات أكتوبر لدى الموارد البشرية ثلاثة: عقد تعيين E029 من 1 أكتوبر بصافي 7,200، وخطاب إنهاء خدمة E011 بآخر يوم عمل 30 سبتمبر وصافيه 5,400، وقرار ترقية E005 بزيادة 1,250. لم يصل طلب تغيير آيبان عن أحد. من هذه المستندات يُبنى الجسر المتوقع:
| سطر الجسر | المبلغ |
|---|---|
| صافي سبتمبر (28 موظفاً) | 168,300 |
| + المعيّنون الجدد (E029) | 7,200 |
| − المغادرون (E011) | (5,400) |
| + تغيّرات المستمرين (E005) | 1,250 |
| = صافي أكتوبر المتوقع (28 موظفاً) | 171,350 |
المسير الذي وصل للاعتماد: 29 سطراً بإجمالي 176,750. الفرق عن المتوقع 5,400، وهو بالضبط صافي E011: خطاب الإنهاء عند الموارد البشرية ولم يصل إلى نظام الرواتب، فبقي الموظف في المسير شهراً كاملاً بعد مغادرته. هذه الملاحظة الأولى، من المجال 1، ودليلها خطاب الإنهاء مقابل سطر المسير، وإجراؤها حذف السطر وإعادة الجسر حتى يصل إلى 171,350 (176,750 − 5,400).
الملاحظة الثانية من المجال 4: مقارنة عمود الآيبان بعمود سبتمبر بالرقم الوظيفي تُظهر أن آيبان E017 تغيّر، وهو صحيح الصيغة، لكن لا طلب موقّعاً عنه. التغيّر نفسه ليس خطأ؛ غياب الطلب هو الملاحظة. الإجراء إيقاف السطر حتى يصل الطلب مع شهادة الحساب، لا تحويل الراتب إلى حساب لم يثبت أنه للموظف.
الملاحظة الثالثة من المجالين 4 و6: بعد التصحيح وُقّع المسير على 171,350 بـ 28 سطراً، لكن ملف البنك الذي أُنشئ بعده بيوم إجماليه 171,750 بـ 28 سطراً. العدد متطابق والإجمالي لا. الفرق 400 ريال مبلغ عمل إضافي أُضيف إلى سطر E022 بعد التوقيع. المبلغ صغير والمستند قد يكون صحيحاً، لكن الملف يحمل رقماً لم يعتمده أحد؛ الإجراء إما إرجاء الإضافي إلى الشهر التالي أو إعادة الاعتماد على الرقم الجديد. إعادة الحساب: 171,350 + 400 = 171,750.
فحوص Excel قبل التوقيع
ضع المسير المعتمد للشهر السابق في ورقة «السابق» والحالي في «الحالي» وقائمة الموظفين النشطين من الموارد البشرية في «النشطون»، بالرقم الوظيفي في العمود A والاسم في B والصافي في G والآيبان في H.
- المجال 1:
=COUNTIF($A$2:$A$30,A2)>1يكشف الرقم الوظيفي المكرر، و=COUNTIF(النشطون!$A$2:$A$30,A2)=0يكشف سطراً لموظف ليس في قائمة النشطين (هكذا يظهر E011)، و=COUNTIF($B$2:$B$30,B2)>1على عمود الاسم يكشف الاسم الواحد برقمين. - المجالان 2 و3: الربط بالعقد والقرارات يدوي؛ ما تفعله الصيغة أن تُظهر من تغيّر:
=XLOOKUP(A2,السابق!$A$2:$A$30,السابق!$G$2:$G$30,"")يأتي بصافي الشهر السابق، والفراغ يعني معيّناً جديداً يُطلب عقده، وفرق G2 عنه هو ما يُطلب مستنده. - المجال 4:
=LEN(H2)=24و=LEFT(H2,2)="SA"و=COUNTIF($H$2:$H$30,H2)>1و=XLOOKUP(A2,السابق!$A$2:$A$30,السابق!$H$2:$H$30,H2)<>H2للآيبان المتغيّر؛ رقما التحقق وصيغتهما في فحص الآيبان في ملف الرواتب. ثم ربط ملف البنك بالمسير الموقّع:=SUM(G2:G30)مقابل مجموع عمود المبلغ في نسخة الملف، و=COUNTA(A2:A30)مقابل عدد سطوره. - المجال 5: سطور الجسر بصيغ SUMIFS كما في المقالة الأساسية، والفرق في خلية واحدة يجب أن يساوي صفراً.
COUNTIF لا تفرّق بين الحروف الكبيرة والصغيرة، فنظّف الآيبان أولاً بـ =UPPER(SUBSTITUTE(H2," ","")) حتى لا يفلت «sa» من فحص البادئة ولا يظهر آيبان واحد بمسافة زائدة كأنه اثنان.
الأخطاء الشائعة في تدقيق الرواتب وكيف تُكتشف
الاكتفاء بفحص البنك أكثرها شيوعاً: الملف قُبل، فالمسير صحيح. القبول يعني أن الصيغة سليمة فقط، ويُكتشف الخطأ متأخراً حين يتكرر موظف مغادر في ملفي شهرين متتاليين بلا أن يرفضه أحد.
مراجعة الإجمالي بدل الجسر تأتي ثانية: إجمالي ارتفع 2% «معقول». الجسر يسأل لماذا بالضبط، ويُكتشف الخلل حين تُسمّى سطور الفرق فيبقى مبلغ بلا اسم، كـ 5,400 في المثال.
الراتب الجزئي بسياسة خاطئة: معيّن في منتصف الشهر يُدفع له شهر كامل، أو مغادر يُحسب على 31 يوماً بينما سياسة المنشأة 30. الجسر يُقفل على أي رقم أُدخل، فالفحص مستندي: تاريخ المباشرة أو آخر يوم عمل مقابل المبلغ؛ تفصيله في مسير الرواتب للقطاع الخاص: المعيّنون والمغادرون.
التعديل بعد الاعتماد: سطر يُضاف أو يُعدَّل بين التوقيع وإنشاء ملف البنك. يُكتشف بمطابقة إجمالي الملف وعدد سطوره بالمسير الموقّع لا بالمسير المفتوح في النظام.
الاعتماد بشخص واحد: من أعدّ المسير يوقّعه ويرسله. ليس خطأ حسابياً بل خطأ رقابي، ويُكتشف من ورقة الاعتماد نفسها حين تحمل اسماً واحداً في الخانات الثلاث. وصفحة البرنامج تبيّن أن التأخر في رفع الملف شهرين يوقف خدمات المنشأة عدا إصدار رخص العمل وتجديدها، فإعادة دورة الاعتماد بسبب خطأ مكتشف متأخراً تكلف أكثر من فحص مبكر.
قائمة الفحص المجانية وكيف يختصر المنتج المهمة
قائمة فحص اعتماد مسير الرواتب قبل الصرف ملف Excel مجاني يضع المجالات أعلاه في 24 بنداً بخانة إتمام ومسؤول وملاحظة، مع ورقة جسر الرواتب الجاهزة وفحص لصيغة الآيبان (الطول والبادئة والتكرار). تكفي لمسير من عشرات الموظفين يُفحص يدوياً كل شهر.
مع مئات السطور يبني منتج مطابقة مسير الرواتب بالشهر السابق المجال 5 كاملاً وفحوص الآيبان من المجال 4 آلياً من Payroll_Current.xlsx وPayroll_Prior.xlsx: الجسر على الصافي وعلى كل بند، وقوائم المعيّنين الجدد والمغادرين وكل التغييرات، والتغييرات التي تبلغ حدّي التبرير (500 ريال أو 10% افتراضياً) في ورقة بعمود فارغ لكتابة التبرير، وفحص الآيبانات والتكرار. يعمل على جهازك بلا إنترنت ويُخرج ملف نتائج جديداً في مجلد Results من غير أن يمسّ ملفاتك.
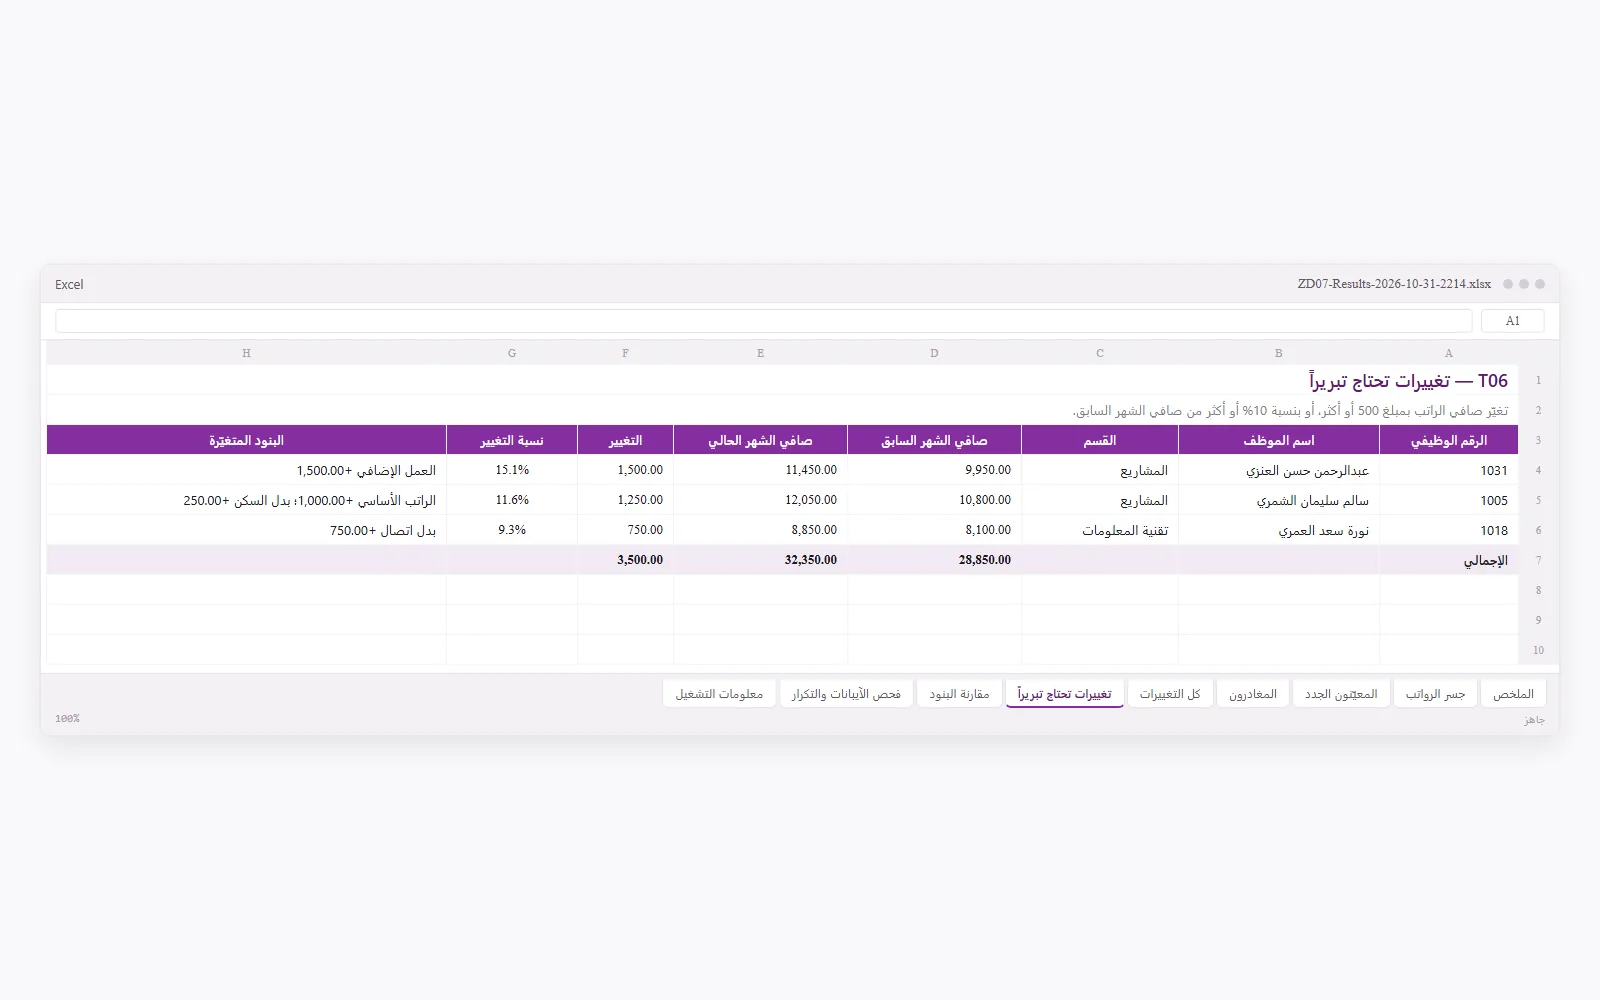
المجالات 1 و2 و3 و6 تبقى مستندية: قائمة النشطين، والعقود، والقرارات، والتوقيعات؛ ومطابقة إجمالي ملف البنك وعدد سطوره بالمسير الموقّع في المجال 4 تبقى يدوية لأن المنتج يقرأ ملفي المسير لا ملف البنك. بقية أدوات مسؤول الرواتب في أدوات الرواتب للموارد البشرية.
تنبيه مهني
القائمة والجسر والقوائم الآلية أدوات مساعدة لاعتماد المسير؛ الحكم على كل ملاحظة، وقبول التبرير أو رفضه، واعتماد المسير، والمسؤولية عن التحويل ورفع ملف حماية الأجور في موعده تبقى مع مسؤول الرواتب والإدارة المالية.
ما يُحفظ مع المسير الموقّع ثلاث أوراق: جسر بفرق صفر، وقائمة تبريرات مكتملة، ونتيجة فحص الآيبان؛ من قائمة الفحص يدوياً، أو من منتج مطابقة مسير الرواتب بالشهر السابق جاهزة من ملفي الشهرين.
أسئلة شائعة
ما الفرق بين تدقيق مسير الرواتب وتدقيق ملف الرواتب في البنك؟
تدقيق المسير يسأل هل المبالغ والموظفون والحسابات صحيحة، ويعتمد على المستندات والجسر بالشهر السابق. وأدوات تدقيق ملف الرواتب التي يتيحها بعض البنوك تفحص صيغة الملف لا صحة مبالغه. الثاني لا يكشف موظفاً غادر وبقي سطره، ولا بدلاً أُضيف بلا قرار، فيأتي بعد الأول لا بدله.
ما الذي يفحصه البنك في ملف الرواتب ولا يفحصه؟
ما يُفحص عند قبول الملف هو صيغته: طول الآيبان وبادئته ورقما تحققه، ومبلغ رقمي، وحقول مكتملة. لا يُفحص أن المبلغ هو ما في عقد الموظف، ولا أن الحساب الصحيح الصيغة هو حساب الموظف نفسه، ولا أن عدد السطور يساوي عدد الموظفين على رأس العمل.
ما ملف حماية الأجور وما علاقته بتدقيق المسير؟
بحسب صفحة برنامج حماية الأجور في وزارة الموارد البشرية والتنمية الاجتماعية، يرفع صاحب العمل شهرياً ملف صرف الأجور بالصيغة الموحدة عبر منصة مُدد، ويتضمن صافي الأجر ورقم حساب الموظف والراتب الأساسي والبدلات وبيانات التحويل. الملف يُبنى من المسير المعتمد، فأي خطأ في المسير يصل إلى الملف وإلى نسبة الالتزام.
هل يوجد نموذج كشف رواتب الموظفين Excel لتدقيقه؟
شكل المسير يأتي من نظام الرواتب أو من ورقة Excel بسطر لكل موظف وأعمدة ثابتة للرقم الوظيفي والبنود والصافي والآيبان. ما يحتاجه التدقيق ليس نموذجاً جديداً بل الاحتفاظ بمسير كل شهر بالأعمدة نفسها، وقائمة فحص تُطبّق عليه كل شهر؛ قائمة فحص اعتماد مسير الرواتب على زاديتا مورد مجاني لذلك.
من يوقّع على اعتماد مسير الرواتب؟
ثلاثة أدوار لثلاثة أشخاص: من أعدّ المسير، ومن راجعه بالمستندات والجسر، ومن اعتمده للصرف. اجتماع دورين في شخص واحد يُضعف الرقابة، وأي تعديل بعد التوقيع يعيد الدورة من أولها لأن ما وُقّع عليه لم يعد ما سيُحوَّل.
المراجع
- برنامج حماية الأجور — وزارة الموارد البشرية والتنمية الاجتماعية — نطاق البرنامج، ومحتوى ملف صرف الأجور الشهري بالصيغة الموحدة، وأسباب رفض الملف كاملاً، وطريقة احتساب نسبة الالتزام، وتبعات التأخر في رفع الملف
- خدمة رفع ملف حماية الأجور — وزارة الموارد البشرية والتنمية الاجتماعية — الرفع عبر منصة مُدد، ومعالجة الملف ومطابقته بأنظمة التأمينات الاجتماعية لحظياً، ومتطلب وجود حسابات بنكية للمنشأة والموظفين
- COUNTIF function — Microsoft Support — صيغة الدالة، وأنها لا تفرّق بين الحروف الكبيرة والصغيرة
- XLOOKUP function — Microsoft Support — صيغة الدالة ووسيط if_not_found
مقالات ذات صلة
- مطابقة مسير الرواتب شهراً بشهر · مطابقة مسير الرواتب بالشهر السابق
- فحص الآيبان في ملف الرواتب قبل التحويل للبنك · مطابقة مسير الرواتب بالشهر السابق
- مسير رواتب القطاع الخاص: المعيّنون والمغادرون والشهر الجزئي · مطابقة مسير الرواتب بالشهر السابق
- تطابق بيانات الموردين والموظفين: مؤشرات احتيال المشتريات · مطابقة الموردين بالموظفين
الأداة التي تنفّذ هذه المهمة: مطابقة مسير الرواتب بالشهر السابق. الدور: موارد بشرية · مراجع.